




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sau 20 ngày thay đổi chính sách, PNJ ghi nhận giá trị hàng mua lại cao gấp 3,7 lần doanh thu


Thông cáo của PNJ cũng cho biết công ty đã rà soát toàn diện diễn biến thị trường và các chỉ số vận hành, từ đó điều chỉnh quy trình thu đổi kể từ ngày 21/7/2026, đồng thời tăng cường khuyến khích khách hàng chuyển đổi sang các sản phẩm khác trong danh mục thay vì rút tiền mặt.

Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận (mã PNJ-HOSE) vừa có thư gửi cổ đông và nhà đầu tư, đề ngày 28/7/2026 do Tổng giám đốc Phan Quốc Công ký.
Theo thông báo của PNJ cho biết, từ ngày 1/7 đến 20/7/2026, thị trường ghi nhận diễn biến bất thường khi nhu cầu khách hàng bán lại trang sức kim cương tăng mạnh trong thời gian ngắn. Trong giai đoạn này, PNJ ghi nhận tổng doanh thu đạt 1.588 tỷ đồng và giá trị hàng mua lại 5.900 tỷ đồng - cao gần 3,7 lần doanh thu.
Thông cáo của PNJ cũng cho biết công ty đã rà soát toàn diện diễn biến thị trường và các chỉ số vận hành, từ đó điều chỉnh quy trình thu đổi kể từ ngày 21/7/2026, đồng thời tăng cường khuyến khích khách hàng chuyển đổi sang các sản phẩm khác trong danh mục thay vì rút tiền mặt.
Kết quả sau 7 ngày triển khai chính sách mới từ ngày 21/7-27/7, PNJ ghi nhận: Tổng doanh thu đạt 1.393 tỷ đồng, giá trị hàng mua lại giảm mạnh còn 1.162 tỷ đồng.
Đáng chú ý, tỷ lệ khách hàng lựa chọn chuyển đổi sản phẩm thay vì rút tiền đạt tới 95%. Dòng tiền hoạt động trong giai đoạn này cũng được ghi nhận cải thiện so với đầu tháng 7.
Đặc biệt, PNJ đánh giá khách hàng vẫn duy trì nhu cầu mua sắm nữ trang và gắn kết với thương hiệu, nhưng nhấn mạnh đây mới là kết quả ngắn hạn, cần thêm thời gian theo dõi để đánh giá tính bền vững của xu hướng.

Trước đó, VCSC điều chỉnh giảm 48% giá mục tiêu đối với PNJ xuống mức 46.500 đồng/cổ phiếu và hạ khuyến nghị từ "mua" xuống "phù hợp thị trường".
Theo VCSC, giá mục tiêu thấp hơn của VCSC phản ánh gồm: (1) mức giảm 22% trong tổng dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026-31 (giảm 12%/30% trong các năm 2026/27 và giảm trung bình 23% trong giai đoạn 2028-31); (2) giả định tốc độ tăng trưởng tới hạn thấp hơn ở mức 3% (từ mức 5%) nhằm phản ánh đà tăng trưởng dài hạn ở tốc độ vừa phải hơn; và (3) mức chiết khấu rủi ro sự cố 10% đối với giá trị hợp lý theo phương pháp CKDT của VCSC, phản ánh tầm nhìn hiện tại của VCSC về triển vọng lợi nhuận còn hạn chế tại thời điểm công bố báo cáo cập nhật này.
Đáng chú ý, sau cuộc điều tra buôn lậu kim cương liên quan đến cựu Giám đốc Công ty TNHH MTV Kiểm định PNJ (P-Lab), VCSC điều chỉnh giảm 6% tổng dự báo doanh thu bán lẻ giai đoạn 2026-31 (giảm 10%/13% trong các năm 2026/27 và giảm trung bình 5% trong giai đoạn 2028-31), phản ánh tâm lý thận trọng hơn của người tiêu dùng đối với trang sức kim cương và kim cương rời.
Ngoài ra, VCSC cũng hạ giả định biên lợi nhuận gộp mảng bán lẻ, đồng thời nâng giả định chi phí bán hàng & quản lý (SG&A)/doanh thu bán lẻ (do chi phí marketing cao hơn nhằm khôi phục niềm tin của khách hàng) và giả định chi phí tài chính (do giả định nợ vay cao hơn).
Đối với năm 2026, VCSC dự báo doanh thu bán lẻ tăng 2% so với cùng kỳ năm trước và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số tăng 11% so với cùng kỳ năm trước, được hỗ trợ bởi kết quả sơ bộ tích cực trong nửa đầu năm 2026 (6T 2026), một phần bị ảnh hưởng bởi kết quả kém tích cực hơn trong nửa cuối năm 2026 sau sự cố.
Đối với năm 2027, VCSC dự phóng doanh thu bán lẻ tăng 5% so với cùng kỳ năm trước, trong khi kỳ vọng lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giảm 14% so với cùng kỳ năm trước, chủ yếu do biên lợi nhuận gộp mảng bán lẻ thấp hơn và chi phí SG&A/doanh thu bán lẻ cao hơn.
Cũng theo VCSC, PNJ hiện đang giao dịch ở mức P/E trượt 12 tháng là 7,1 lần, tương ứng mức chiết khấu 52% so với mức trung bình 5 năm là 14,9 lần. VCSC cho rằng mức chiết khấu định giá này là hợp lý, xét đến dự báo CAGR lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2025-30 thấp hơn ở mức 8% (so với 13% trước đây) và tầm nhìn của VCSC về triển vọng lợi nhuận của công ty còn hạn chế ở thời điểm hiện tại.
VCSC cho biết yếu tố hỗ trợ đối với cổ phiếu PNJ là niềm tin người tiêu dùng phục hồi nhanh hơn dự kiến. tuy nhiên rủi ro đi kèm là tâm lý người tiêu dùng suy yếu kéo dài hơn; hoạt động mua lại tăng cao hơn dự kiến.
Bài liên quan


Đọc bài theo từ khoá

Đề xuất các công ty chứng khoán Việt Nam trở thành nhà tạo lập trên thị trường Singapore

Chốt ngày toàn bộ cổ phiếu dừng giao dịch trên HNX, chuyển sang niêm yết trên HoSE ngày 28/12/2026
Tập trung quản lý phát thải, thích ứng biến đổi khí hậu, phát triển thị trường carbon
Ninh Bình giải bài toán phát triển nông nghiệp sinh thái xanh, tuần hoàn
PNJ muốn phát hành thêm 550 triệu cổ phiếu
Số lượng cổ phiếu PNJ dự kiến chào bán tối đa lên tới 550 triệu đơn vị, cao hơn số cổ phiếu đang lưu hành là 511 triệu đơn vị.
Vietbank có Quyền Tổng Giám đốc mới
Tiếp tục kiện toàn đội ngũ lãnh đạo cấp cao nhằm hiện thực hóa định hướng phát triển của Hội đồng Quản trị, Ngân hàng TMCP Việt Nam Thương Tín (Vietbank) vừa bổ nhiệm ông Chester Gorski giữ chức Quyền Tổng Giám đốc, kể từ ngày 29/9/2026...
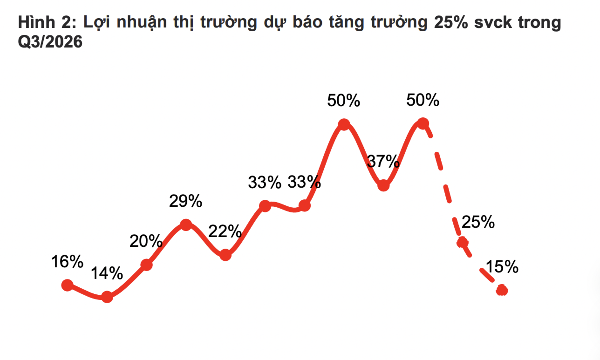
Dự báo lợi nhuận toàn thị trường quý 3/2026 tăng 25%, dầu khí, bán lẻ bùng nổ
Trong quý 3/2026, một số nhóm ngành tăng trưởng lợi nhuận nổi bật gồm bất động sản dân cư tăng 214% so với cùng kỳ nhờ VHM, dầu khí tăng 94% do mặt bằng giá dầu cao, bán lẻ tăng 70%...
Nhóm quỹ ngoại Dragon Capital rời ghế cổ đông lớn tại FPT Retail
Nhóm quỹ ngoại Dragon Capital vừa báo cáo về sở hữu liên quan đến cổ đông lớn Công ty Cổ phần Bán lẻ Kỹ thuật số FPT (mã FRT-HOSE).
Em trai Chủ tịch PNJ đăng ký bán 9 triệu cổ phiếu
Ông Cao Ngọc Duy, em trai bà Cao Thị Ngọc Dung - Chủ tịch Hội đồng quản trị, đăng ký bán 9 triệu cổ phiếu PNJ. Giao dịch dự kiến thực hiện từ ngày 1/10 đến 30/10/2026 bằng phương thức khớp lệnh và thỏa thuận.





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







 Khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của giới đầu tư.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...