


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bị loại khỏi nhóm vốn hóa tỷ USD, nhóm quỹ Dragon Capital giảm tỷ lệ sở hữu tại KDH


Quỹ Hanoi Investments Holdings Limited đã bán 300.000 cổ phiếu KDH, giảm tỷ lệ sở hữu tại Doanh nghiệp từ 0,55% xuống 0,53%.
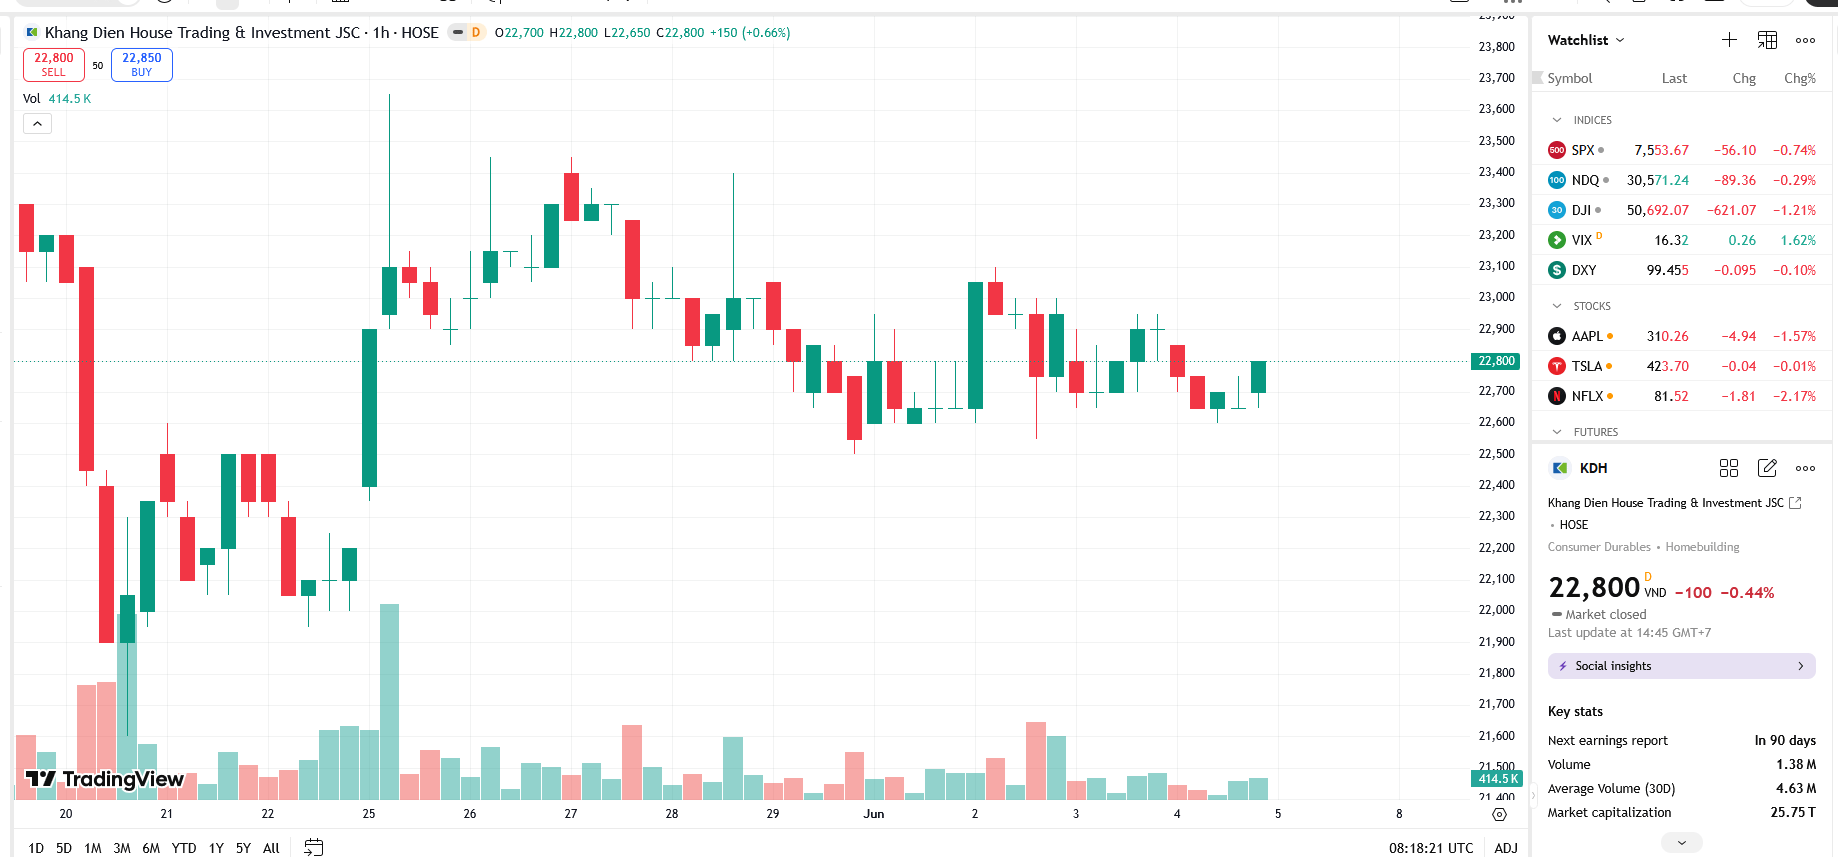
Báo cáo thay đổi về sở hữu của nhóm nhà đầu tư nước ngoài có liên quan là cổ đông lớn Công ty Cổ phần Đầu tư và Kinh doanh nhà Khang Điền (mã KDH-HOSE).
Theo đó, ngày 03/06, nhóm quỹ Dragon Capital báo cáo giảm tỷ lệ sở hữu tại KDH - trong đó, quỹ Hanoi Investments Holdings Limited đã bán 300.000 cổ phiếu KDH, giảm tỷ lệ sở hữu tại KDH từ 0,55% xuống 0,53%. Kết quả, tổng tỷ lệ sở hữu tại KDH của cả nhóm quỹ Dragon Capital giảm tương ứng từ 67,45 triệu cổ phiếu, chiếm 6,01% xuống 67,15 triệu cổ phiếu, chiếm 5,98% vốn tại KDH.
Kết thúc quý 1/2025, KDH ghi nhận lợi nhuận sau thuế đạt hơn 327 tỷ đồng (cùng kỳ lãi hơn 118 tỷ đồng). Theo KDH thì trong quý 1/2026, Nhóm Công ty có khoản giảm lợi nhuận thuần từ hoạt động kinh doanh với giá trị khoảng 85 tỷ đồng cùng với khoản tăng lợi nhuận sau thuế của cổ đông không kiểm soát với giá trị là 48 tỷ đồng bù trừ với khoản tăng thu nhập khác 283 tỷ đồng làm tăng lợi nhuận sau thuế của Công ty mẹ trong quý 1/2026 131% so với cùng kỳ quý 1/2025.
Mới đây, trong bản thông tin định kỳ tháng 5/2026 của HOSE thì KDH đã bị loại khỏi danh sách các doanh nghiệp niêm yết có vốn hóa thị trường trên 01 tỷ USD. Cụ thể: tính đến ngày 31/5/2026, trên HOSE có 52 doanh nghiệp có vốn hóa hơn 1 tỷ USD, trong đó có 05 doanh nghiệp có vốn hóa trên 10 tỷ USD là Tập đoàn Vingroup (VIC), Công ty Cổ phần Vinhomes (VHM), Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam (VCB), Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam (BID) và Ngân hàng Thương mại Cổ phần Công Thương Việt Nam (CTG).
VCSC duy trì khuyến nghị "mua" đối với KDH nhưng điều chỉnh giảm 3% giá mục tiêu xuống mức 42.600 đồng/cổ phiếu. VCSC cho biết mức giá mục tiêu thấp hơn chủ yếu do số dư nợ vay ròng cao hơn, định giá các dự án khác thấp hơn sau khi cập nhật giá trị sổ sách cuối quý 1/2026, và tác động pha loãng từ ESOP đã được ĐHCĐ 2026 thông qua. Những yếu tố này được bù đắp một phần bởi định giá cao hơn của dự án Cát Lái (8,2 ha; phường Cát Lái, TP.HCM) và việc VCSC cập nhật mô hình từ cuối năm 2026 sang giữa năm 2027.
Ngoài ra, VCSC dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2026 sẽ tăng 53% so với cùng kỳ năm trước lên mức 1,6 nghìn tỷ đồng, chủ yếu nhờ việc tiếp tục bán và bàn giao các sản phẩm thấp tầng tại dự án Gladia.
Đối với năm 2027, VCSC dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số sẽ tăng thêm 39% so với dự báo năm 2026, nhờ việc hoàn tất bán và bàn giao các sản phẩm thấp tầng tại Gladia, bắt đầu bàn giao tại phân khu cao tầng của Gladia sau khi mở bán trong năm 2026, cùng đóng góp ban đầu từ dự án The Solina, KCN Lê Minh Xuân Mở rộng và dự án Bình Trưng Đông.
Thêm vào đó, VCSC điều chỉnh giảm nhẹ 4%/3% dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2026/2027, chủ yếu do dự báo doanh thu ghi nhận từ sản phẩm thấp tầng của Gladia năm 2026 và Bình Trưng Đông năm 2027 thấp hơn so với các dự báo trước đó. Tác động này được bù đắp một phần nhờ ghi nhận khoản lãi từ giao dịch mua rẻ từ dự án Cát Lái (An Lập) trong quý 1/2026.
VCSC kỳ vọng doanh số bán BĐS nhà ở sẽ đạt mức trung bình 7,5 nghìn tỷ đồng/năm trong giai đoạn 2026–2027, cao hơn gấp đôi mức trung bình 3 năm trước, nhờ làn sóng các dự án mới được mở bán, qua đó khẳng định năng lực khai thác và thương mại hóa quỹ đất của KDH.
Theo VCSC, KDH hiện đang giao dịch ở mức P/B dự phóng các năm 2026/2027 là 1,3 lần/1,2 lần, thấp hơn đáng kể so với mức trung bình 5 năm là 2,2 lần. VCSC cho rằng định giá hiện tại vẫn ở mức hấp dẫn, được hỗ trợ bởi chu kỳ tăng trưởng lợi nhuận rõ nét trong thời gian tới (lợi nhuận sau thuế sau lợi ích cổ đông thiểu số tăng 53%/39% trong năm 2026/2027) và tiềm năng khai thác dài hạn từ quỹ đất hơn 500 ha tại khu vực lõi TP.HCM, đảm bảo triển vọng tăng trưởng trong nhiều năm.
Tuy nhiên rủi ro đối với quan điểm tích cực của VCSC gồm: Tiến độ mở bán các dự án mới chậm hơn kỳ vọng; bối cảnh vĩ mô khó khăn kéo dài có thể tiếp tục gây áp lực lên thanh khoản và lãi suất.
Bài liên quan


Đọc bài theo từ khoá

Cổ phiếu ngân hàng “tái xuất”, VN-Index giành lại mốc 1800, khối ngoại mua ròng mạnh

Cần ban hành Nghị định mới nhằm bảo đảm giải ngân thông suốt cho Chương trình mục tiêu quốc gia 2026
Các nhà lãnh đạo giáo dục châu Á tham dự GALTI 2026 tại Hà Nội
Bộ Nội vụ phản hồi kiến nghị tăng biên chế cho cấp xã
Chủ tịch NVL đứng ra bảo lãnh khoản vay 360 tỷ đồng
CTCP Tập đoàn Đầu tư Địa ốc No Va - Novaland (mã NVL-HOSE) vừa thông qua nghị quyết liên quan đến giao dịch với bên có liên quan của công ty.
Phó Chủ tịch PNJ đã bán thành công 7 triệu cổ phiếu
Ngày 11/9, trên HOSE ghi nhận giao dịch thỏa thuận PNJ với khối lượng 7 triệu cổ phiếu, giá trị 259 tỷ đồng - tương đương khoảng 36.700 đồng/cổ phiếu - trong khi chốt phiên cùng ngày, giá cổ phiếu PNJ đạt 37.300 đồng/cổ phiếu.
HCM tiếp tục chào bán 1,82 triệu cổ phiếu cho 45 cá nhân
HCM mới phân phối được 268,16 triệu cổ phiếu/gần 270 triệu cổ phiếu và còn 1,82 triệu cổ phiếu chưa được cổ đông đăng ký và nộp tiền mua sẽ được phân phối tiếp trong thời gian từ 15-22/9/2026.
Sau soát xét, HNG báo lỗ tăng thêm và bị nghi ngờ khả năng hoạt động liên tục
Trong báo cáo tài chính hợp nhất soát xét bán niên 2026, kiểm toán viên có nhấn mạnh về khả năng hoạt động liên tục, nguyên nhân là công ty đã phát sinh khoản lỗ thuần với số tiền là 186,8 tỷ đồng và lỗ lũy kế là 13.231,1 tỷ đồng.
PC1 hoàn tất mua lại 900 tỷ trái phiếu trước hạn
Lô trái phiếu mã PC1H2227002 có tổng giá trị phát hành 900 tỷ đồng, được phát hành từ 19/5/2022 cho đến 29/7/2022 mới hoàn tất, kỳ hạn 5 năm, ngày đáo hạn theo kế hoạch ban đầu là ngày 19/5/2027.




Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




 Wellness: Phân khúc có giá trị gia tăng cao nhất của ngành du lịch
Năm 2025, quy mô thị trường du lịch wellness toàn cầu được định giá 990,4 tỷ USD. Năm 2026, dự kiến 1.085,6 tỷ USD. Năm 2035 dự kiến 2.400 tỷ USD. Thị trường châu Á - Thái Bình Dương có tốc độ tăng trưởng kép hàng năm cao nhất... trong giai đoạn 2026 - 2035.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...