


Cục Thuế nhấn mạnh ranh giới giữa hợp pháp và vi phạm nằm ở việc số liệu kê khai thuế có bị làm thấp hơn thực tế hay không, chứ không phụ thuộc vào số lượng báo cáo hay phần mềm kế toán doanh nghiệp sử dụng. Không chỉ dựa vào thanh tra, kiểm tra, cơ quan thuế hiện phát hiện hành vi sử dụng hai hệ thống sổ kế toán thông qua phân tích dữ liệu lớn, đối chiếu hóa đơn điện tử, dòng tiền ngân hàng và kết nối thông tin từ nhiều nguồn.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cơ quan thuế phát hiện hành vi 2 sổ kế toán bằng cách nào?


Doanh thu thực tế không tương xứng với hóa đơn đã xuất, giao dịch tiền mặt cao bất thường, dữ liệu kế toán không khớp với hóa đơn điện tử và dòng tiền ngân hàng hay lợi nhuận khai báo thấp kéo dài dù quy mô hoạt động vẫn tăng là những dấu hiệu có thể khiến doanh nghiệp bị cơ quan thuế đưa vào diện rủi ro, nghi ngờ sử dụng hai hệ thống sổ kế toán để che giấu doanh thu, làm sai lệch nghĩa vụ thuế…
Cục Thuế vừa ban hành Sổ tay hướng dẫn Phòng, chống hành vi sử dụng hai hệ thống sổ kế toán, nhấn mạnh việc phân định rõ giữa hoạt động quản trị nội bộ hợp pháp và hành vi sử dụng hai hệ thống sổ kế toán.
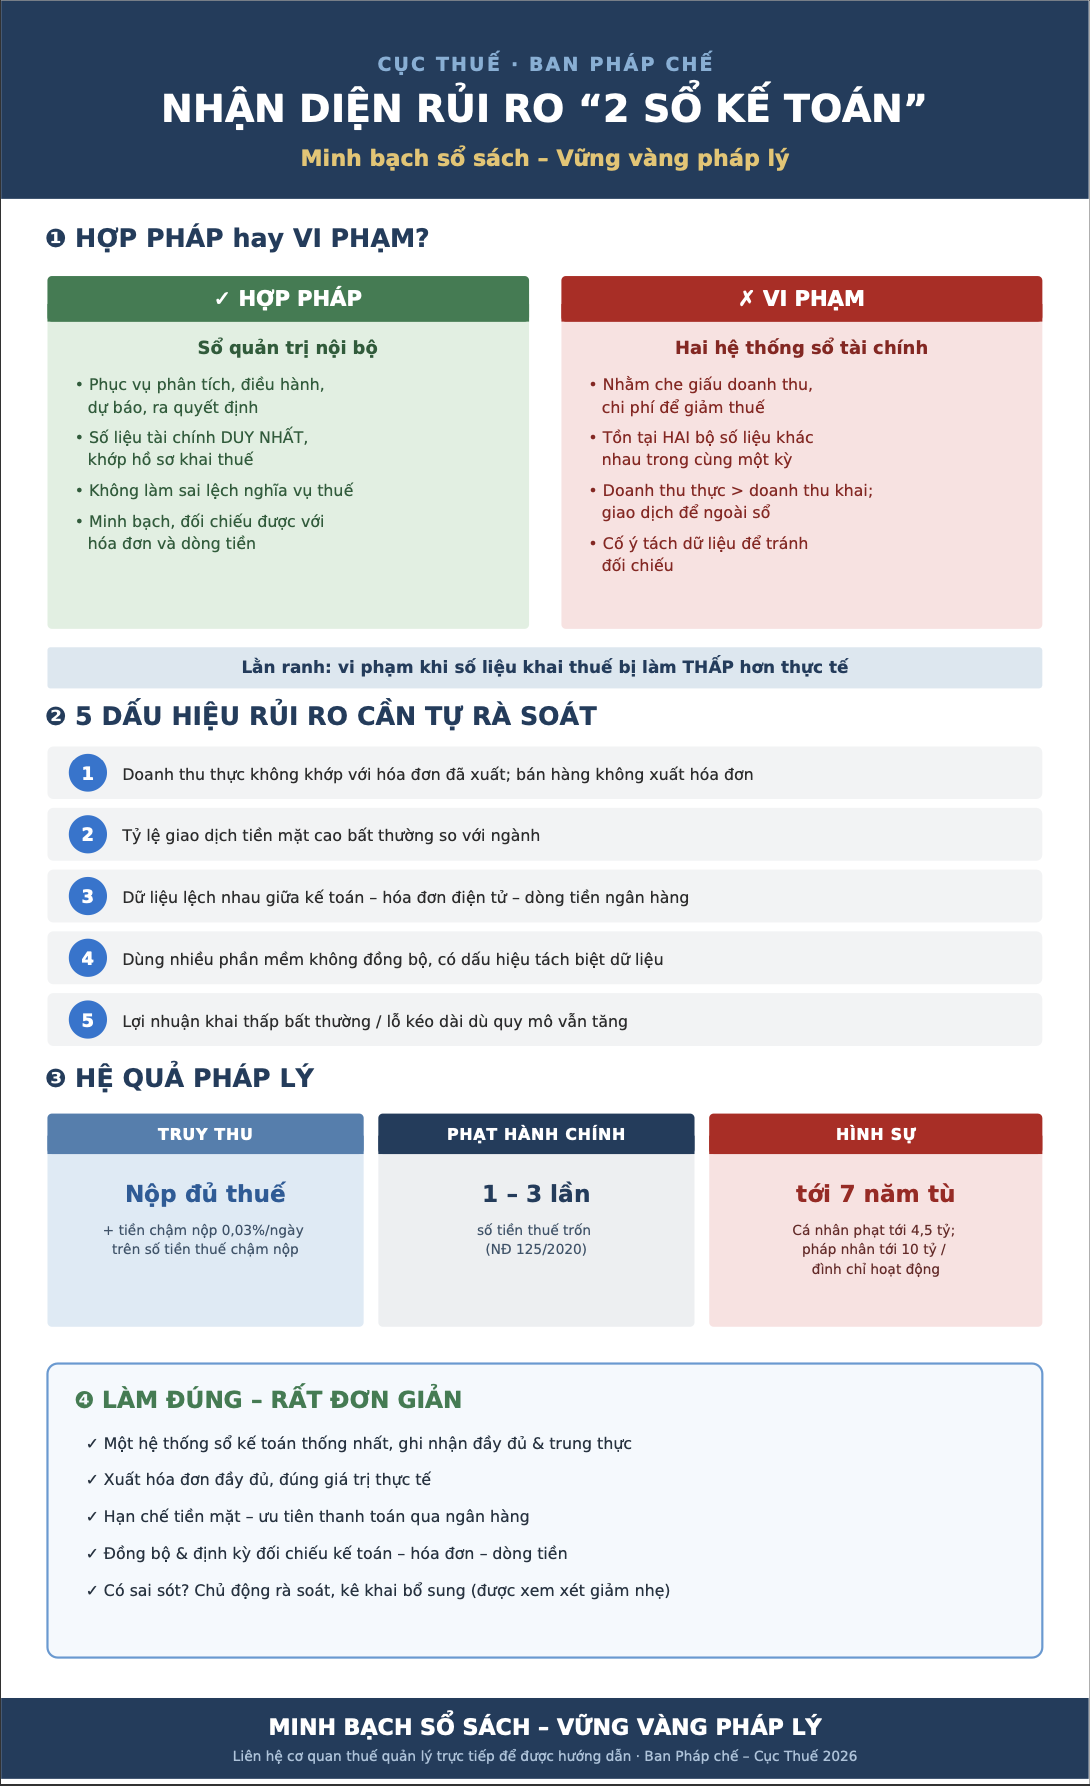
Theo đó, các sổ quản trị nội bộ phục vụ phân tích, dự báo, điều hành hoặc ra quyết định kinh doanh là hợp pháp nếu không làm sai lệch nghĩa vụ thuế và không tồn tại song song một hệ thống số liệu tài chính khác với số liệu đã kê khai thuế. Ngược lại, việc tồn tại hai bộ số liệu tài chính khác nhau trong cùng một kỳ để che giấu doanh thu, chi phí hoặc tách biệt dữ liệu nhằm tránh đối chiếu là hành vi vi phạm.
Cục Thuế cho biết ranh giới giữa hợp pháp và vi phạm nằm ở việc số liệu kê khai thuế có bị làm thấp hơn thực tế hay không, chứ không phụ thuộc vào số lượng báo cáo doanh nghiệp sử dụng.
Tương tự, việc sử dụng nhiều phần mềm kế toán không đồng nghĩa với vi phạm. Tuy nhiên, nếu các phần mềm được sử dụng để tách biệt dữ liệu, tạo ra hai bộ số liệu tài chính khác nhau nhằm che giấu doanh thu thì đây là dấu hiệu rủi ro cao và có thể cấu thành hành vi vi phạm. Nguyên tắc đặt ra là dữ liệu phải được đồng bộ và thống nhất.
Theo Cục Thuế, doanh nghiệp và hộ kinh doanh có thể bị đưa vào diện rủi ro về hành vi sử dụng hai hệ thống sổ kế toán khi xuất hiện một hoặc nhiều dấu hiệu sau:
Doanh thu thực tế không tương xứng với số hóa đơn đã xuất hoặc bán hàng nhưng không xuất hóa đơn. Tỷ lệ giao dịch bằng tiền mặt cao bất thường so với đặc thù ngành nghề. Dữ liệu không đồng nhất giữa hệ thống kế toán, hóa đơn điện tử và dòng tiền qua ngân hàng. Sử dụng nhiều phần mềm kế toán không đồng bộ, có dấu hiệu tách biệt dữ liệu. Lợi nhuận khai báo thấp bất thường hoặc lỗ kéo dài dù quy mô hoạt động vẫn tăng. Chênh lệch lớn giữa số liệu báo cáo thuế và số liệu cung cấp cho ngân hàng hoặc nhà đầu tư. Chi phí hạch toán không có đầy đủ hóa đơn, chứng từ hợp pháp hoặc phát sinh tăng bất thường.
Cục Thuế cho biết phương thức quản lý thuế hiện đại cho phép phát hiện sai lệch ngày càng nhanh và chính xác thông qua nhiều nguồn dữ liệu.
Cơ quan thuế phân tích dữ liệu lớn và áp dụng quản lý rủi ro để phát hiện bất thường về doanh thu, chi phí, lợi nhuận theo ngành. Đồng thời, cơ quan thuế đối chiếu dữ liệu hóa đơn điện tử, dữ liệu kế toán và dòng tiền thanh toán; kết nối, chia sẻ thông tin với ngân hàng, sàn thương mại điện tử, đơn vị cung cấp dịch vụ trung gian thanh toán và các cơ quan liên quan; tiếp nhận dữ liệu từ các tổ chức cung cấp phần mềm kế toán, hóa đơn điện tử.
Cục Thuế khuyến nghị doanh nghiệp ghi nhận đầy đủ, trung thực và kịp thời mọi giao dịch phát sinh trên một hệ thống sổ kế toán thống nhất. Doanh nghiệp cần xuất hóa đơn đầy đủ, đúng giá trị thực tế; hạn chế giao dịch tiền mặt không kiểm soát, ưu tiên thanh toán qua ngân hàng; đồng bộ dữ liệu giữa kế toán, hóa đơn điện tử và dòng tiền; thường xuyên đối chiếu số liệu giữa sổ kế toán, hồ sơ khai thuế, báo cáo tài chính và dữ liệu hóa đơn điện tử.
Trường hợp phát hiện sai sót, doanh nghiệp cần chủ động rà soát, kê khai bổ sung, điều chỉnh và liên hệ cơ quan thuế để được hướng dẫn. Theo Cục Thuế, việc tự giác khắc phục có thể được xem xét là tình tiết giảm nhẹ khi xác định mức xử lý. Điều này cũng giúp giảm thiểu hậu quả pháp lý, hạn chế nguy cơ vi phạm nghiêm trọng hơn và góp phần bảo đảm hoạt động sản xuất, kinh doanh ổn định.
Bài liên quan


Khối ngoại lại mạnh tay bán ròng gần 900 tỷ

Đề xuất các công ty chứng khoán Việt Nam trở thành nhà tạo lập trên thị trường Singapore
Chốt ngày toàn bộ cổ phiếu dừng giao dịch trên HNX, chuyển sang niêm yết trên HoSE ngày 28/12/2026
Tập trung quản lý phát thải, thích ứng biến đổi khí hậu, phát triển thị trường carbon

Giá vàng nhẫn rơi thẳng, bên mua thiệt gần 10 triệu đồng/lượng sau một tháng
Trong phiên 30/9, giá mua vàng miếng SJC phổ biến ở mức 141,1 triệu – 144,1 triệu đồng/lượng. So với giá bán thời điểm đầu tháng (148,4 triệu đồng/lượng), người mua thiệt tới 7,3 triệu đồng/lượng. Với vàng nhẫn “4 số 9”, mức thiệt còn lớn hơn, dao động từ 7,2 triệu – 9,7 triệu đồng/lượng…
Đề xuất nới lỏng điều kiện tiếp cận thị trường cho nhà đầu tư nước ngoài
Tại dự án Luật sửa đổi, bổ sung một số điều của Luật Đầu tư, Bộ Tài chính đề xuất nới lỏng điều kiện tiếp cận thị trường cho nhà đầu tư nước ngoài theo lộ trình và đánh giá đầy đủ tác động đảm bảo công khai, minh bạch...
SHB và các lãnh đạo công nghệ bàn về AI tại CIO Summit 2026
Tại CIO Summit 2026, các lãnh đạo công nghệ, lãnh đạo doanh nghiệp và chuyên gia sẽ cùng thảo luận về bài toán đưa AI từ thử nghiệm vào vận hành, tạo ra giá trị thực trong hoạt động kinh doanh.
Australia tăng lãi suất lên mức cao nhất 15 năm
Ngân hàng Trung ương Australia (RBA) nâng lãi suất lên mức cao nhất trong 15 năm qua, trong bối cảnh cuộc xung đột tại Trung Đông làm gia tăng lạm phát và tạo thêm bất ổn cho nền kinh tế...
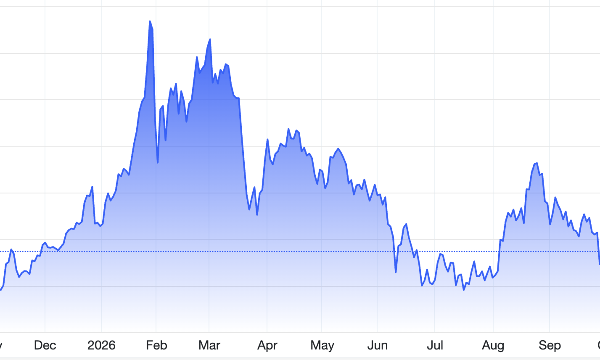
Giá vàng phục hồi dù tỷ giá USD và lợi suất trái phiếu tiếp tục tăng
Dư địa phục hồi của giá vàng đang bị hạn chế bởi thị trường đang chờ các báo cáo kinh tế Mỹ quan trọng sắp được công bố trong tuần này...



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







 Khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của giới đầu tư.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

