




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


ECB có thể tăng lãi suất ngay trong tháng 6


Lạm phát tăng tốc ở các nền kinh tế lớn nhất trong Liên minh châu Âu (EU) trong tháng 5 vừa qua do giá năng lượng leo thang...
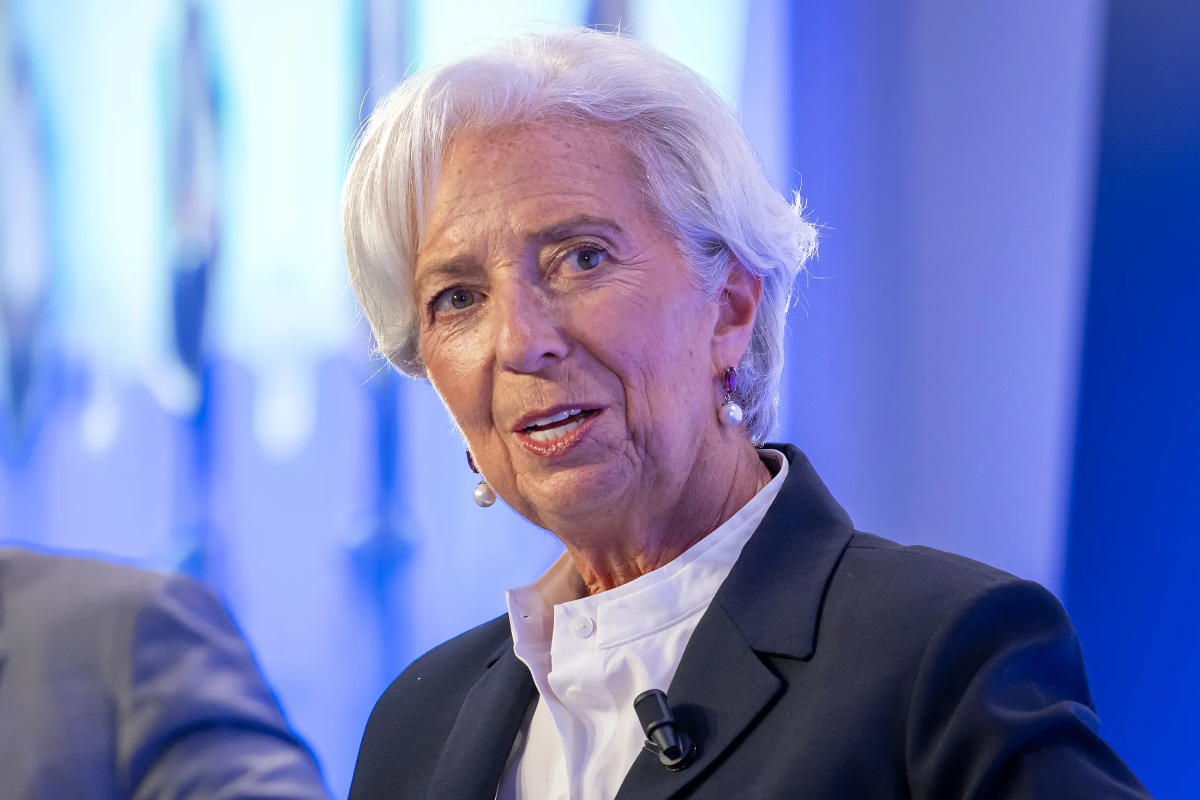
Những chuyển động này đang thúc đẩy kỳ vọng rằng Ngân hàng Trung ương châu Âu (ECB) sẽ tăng lãi suất ngay trong cuộc họp tháng 6.
Số liệu thống kê được công bố trong tuần vừa rồi, tốc độ lạm phát hài hòa EU (HICP) - một thước đo được sử dụng để so sánh tốc độ lạm phát giữa các nước trong EU - của Pháp là 2,8% trong tháng 5 so với cùng kỳ năm ngoái. Yếu tố chính đẩy lạm phát ở Pháp tăng trong tháng trước là giá năng lượng tăng cao, nhất là giá khí đốt.
Nếu so với tháng 4, tốc độ lạm phát tháng 5 của Pháp chỉ là 0,1%, phản ánh giá năng lượng dịu đi so với tháng trước dù vẫn còn cao hơn nhiều so với cùng kỳ năm trước.
Lạm phát ở Italy cũng tăng mạnh trong tháng 5 - theo cơ quan thống kê của nước này. Chỉ số lạm phát HICP của Italy tăng 3,3% so với cùng kỳ năm ngoái, cao hơn con số dự báo là tăng 3,2% và mức lạm phát 2,8% của tháng 4.
Tại Tây Ban Nha, lạm phát HICP của tháng 5 là 3,6% so với cùng kỳ năm ngoái, phù hợp với dự báo và cao hơn mức tăng 3,5% của tháng 4.
Ngược lại, lạm phát ở Đức đã giảm nhiệt trong tháng 5. Chỉ số lạm phát HICP của nước này tăng 2,6% so với cùng kỳ năm ngoái, giảm tốc so với mức 2,9% của tháng 4 và thấp hơn đáng kể so với mức dự báo là tăng 2,8%. Như vậy, Đức là nước duy nhất trong nhóm 4 nền kinh tế lớn nhất eurozone có lạm phát toàn phần giảm tốc trong tháng 5.
Tuy nhiên, lạm phát lõi của Đức lại tăng lên mức 2,5% trong tháng 5 từ mức 2,3% của tháng 4, cho thấy giá năng lượng cao có thể đã thẩm thấu sâu hơn vào nền kinh tế.
Đối với ECB, dữ liệu lạm phát mới nhất từ các nền kinh tế lớn nhất trong eurozone nói chung phản ánh rằng áp lực lạm phát đang tăng lên, đồng nghĩa sức ép tăng lãi suất gia tăng trước thềm cuộc họp chính sách tiền tệ dự kiến diễn ra vào ngày 11/6.
Thị trường hiện đang đặt cược khả năng gần như 100% ECB sẽ tăng lãi suất 0,25 điểm phần trăm trong cuộc họp này. Biên bản cuộc họp tháng 4 của ECB, được công bố vào tuần trước, cũng cho thấy Hội đồng Thống đốc nhận thức rõ rủi ro lạm phát tăng tốc.
Trong Báo cáo Ổn định tài chính (Financial Stability Report) mỗi năm công bố 2 lần của ECB, cơ quan này nhận định “một kịch bản mà ở đó tăng trưởng kinh tế suy yếu rõ rệt đi kèm với một cú sốc năng lượng dai dẳng có thể dẫn tới việc đánh giá lại sự bền vững tài khóa và định giá lại đột ngột trên thị trường trái phiếu chính phủ”.
Theo dự báo của thị trường, từ nay đến cuối tháng 9, ECB sẽ có hai đợt tăng lãi suất, và khả năng có thêm một đợt tăng lãi suất thứ ba trước khi kết thúc năm 2026 là 92%.
Biên bản cuộc họp tháng 4 của ECB cũng cho thấy một cuộc tranh luận với ưu thế ngả về phe cứng rắn trong Hội đồng Thống đốc ECB. Một số thành viên đã lưỡng lự giữa tăng lãi suất và giữ nguyên lãi suất trong cuộc họp tháng 4, và “sẽ không phản đối tăng lãi suất nếu việc này được đưa ra”. Trong cuộc họp đó, ECB giữ nguyên lãi suất chính sách ở mức 2%.
Hôm thứ Sáu tuần trước, Thống đốc Ngân hàng Trung ương Italy kiêm thành viên Hội đồng Thống đốc ECB, ông Fabio Panetta, nhắc lại quan điểm cứng rắn về lãi suất. Ông nói rằng cuộc chiến tranh còn tiếp diễn giữa Mỹ và Iran, cùng rủi ro tiếp tục gián đoạn nguồn cung năng lượng từ Vùng Vịnh, đòi hỏi phải có sự can thiệp bằng chính sách tiền tệ.
“Triển vọng lạm phát đòi hỏi có sự điều chỉnh chính sách tiền tệ để ứng phó với rủi ro lạm phát cao dai dẳng”, ông Panetta nói. Tuy nhiên, ông cũng nhấn mạnh rằng điều quan trọng là ECB không cam kết trước về một hướng đi chính sách tiền tệ nào, mà cần ứng phó linh hoạt dựa tên các số liệu kinh tế thực tế.
Biên bản cuộc họp ECB cũng cho thấy kỳ vọng lạm phát ngắn hạn đã tăng mạnh, nhưng các thước đo về kỳ vọng lạm phát dài hạn vẫn duy trì ở ngưỡng khoảng 2%. Điều này mang lại một sự trấn an nhất định rằng cú sốc lạm phát có thể chưa bám rễ sâu vào nền kinh tế eurozone.
Cuộc khảo sát người tiêu dùng của eurozone cho thấy kỳ vọng về mức lạm phát trong 1 năm tới tăng lên mức 4% từ mức 2,5% trong cuộc khảo sát tháng 3. Trong khi đó, kỳ vọng về lạm phát sau 5 năm nữa chỉ tăng nhẹ lên 2,4% từ 2,3%.
Giới chuyên gia cho rằng khoảng cách giữa kỳ vọng lạm phát ngắn hạn và dài hạn chính là vấn đề mà cần được giải quyết bằng một tăng lãi suất có mức độ và được tính toán kỹ lưỡng. Liệu một lần tăng lãi suất có đủ hay không là câu hỏi có thể được trả lời dựa trên các số liệu kinh tế sắp tới.
Bài liên quan
Đọc bài theo từ khoá


Thế “tiến thoái lưỡng nan” của Ngân hàng Trung ương Nga
Tình trạng hiện nay của kinh tế Nga đang đặt CBR vào một tình thế "tiến thoái lưỡng nan": tăng lãi suất để chống lạm phát sẽ gây áp lực lên nền kinh tế vốn dĩ đã yếu, trong khi giảm lãi suất để hỗ trợ tăng trưởng sẽ đẩy lạm phát lên cao hơn...
Tín hiệu từ Fed có thể gây biến động giá vàng trong tuần này
Giá vàng đang chịu tác động giằng co từ một bên là các nhà giao dịch đầu cơ ngắn hạn muốn tận dụng đà giảm giá để bán khống và một bên là các nhà đầu tư dài hạn vẫn duy trì nhu cầu cơ bản mạnh mẽ...
Dấu ấn kinh tế thế giới tuần 18-24/10/2026: Vàng và cổ phiếu AI bị bán tháo, giá dầu tăng mạnh, kỳ vọng lãi suất Fed dịch chuyển
Những dấu hiệu “tăng nhiệt” của xung đột ở Vùng Vịnh đẩy giá dầu thô lên mức cao nhất 6 tháng trong tuần này, nhưng kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong thời gian còn lại của năm nay lại giảm mạnh...
Những đồng tiền được sử dụng nhiều nhất trong thanh toán toàn cầu
Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...
Quỹ đầu tư quốc gia lớn nhất thế giới lỗ gần 30 tỷ USD vì trái phiếu
Quỹ Hưu trí Chính phủ Toàn cầu (GPFG) của Na Uy ghi nhận khoản lỗ gần 30 tỷ USD trong quý 3/2026, chủ yếu do lãi suất tăng kéo giảm giá trị các khoản đầu tư trái phiếu…

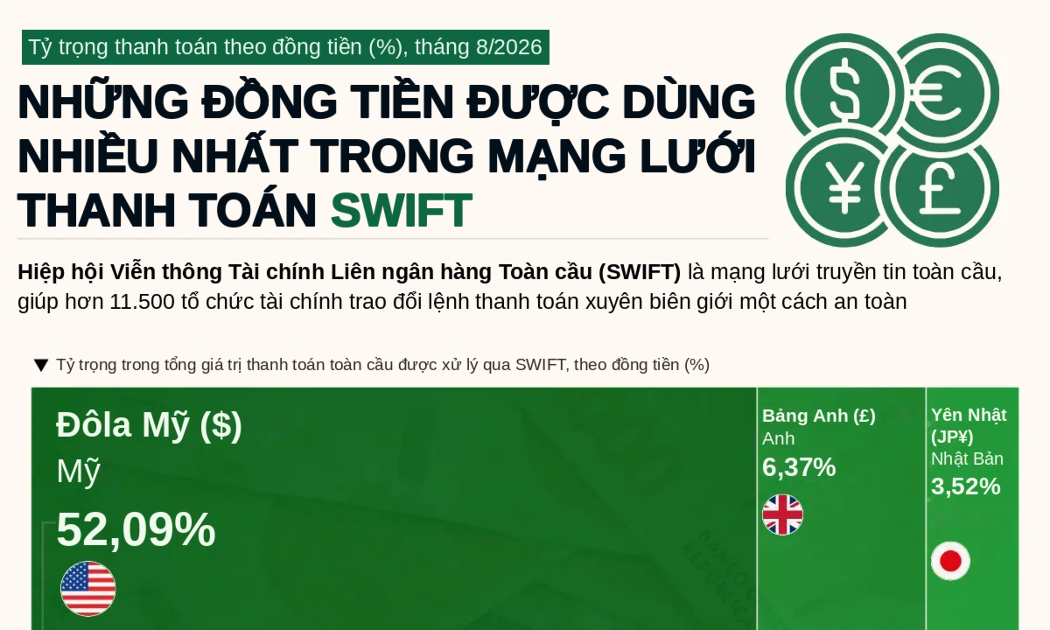

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

