


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quy định về miễn thuế thu nhập cá nhân khi chuyển nhượng bất động sản từ tháng 7/2026


Chính phủ vừa ban hành Nghị định số 253/2026/NĐ-CP, quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân. Một trong những nội dung đáng chú ý là quy định về các trường hợp được miễn thuế thu nhập cá nhân khi chuyển nhượng bất động sản, cùng các điều kiện để được áp dụng…
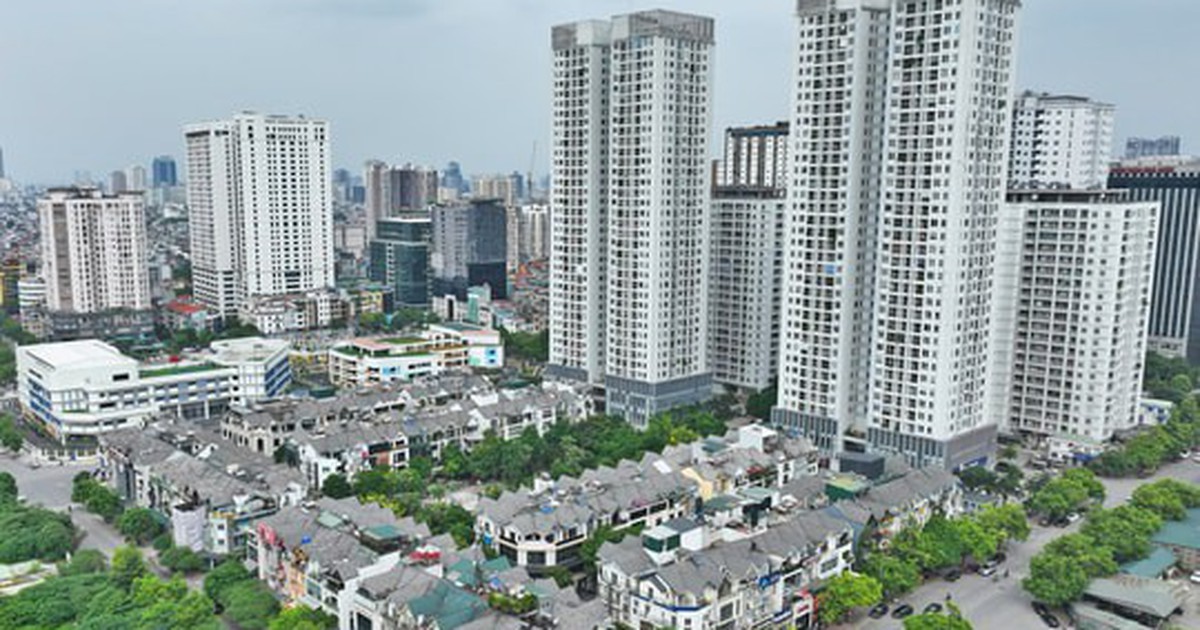
Cụ thể, đối với Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản, Nghị định số 253/2026/NĐ-CP quy định:
Miễn thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản (bao gồm cả nhà ở, công trình xây dựng hình thành trong tương lai theo quy định của pháp luật về kinh doanh bất động sản) giữa: vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu (kể cả khi chồng chết); cha vợ, mẹ vợ với con rể (kể cả khi vợ chết); ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị em ruột với nhau.
Trường hợp bất động sản (bao gồm cả nhà ở, công trình xây dựng hình thành trong tương lai theo quy định pháp luật về kinh doanh bất động sản) khi vợ/chồng ly hôn được phân chia theo thỏa thuận hoặc do tòa án phán quyết, thì thu nhập từ việc phân chia tài sản này thuộc diện được miễn thuế.
Hồ sơ, thủ tục miễn thuế thực hiện theo pháp luật về quản lý thuế.
Đối với Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở duy nhất của cá nhân, Nghị định số 253/2026/NĐ-CP quy định:
Miễn thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân, trong trường hợp người chuyển nhượng chỉ có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam. Tuy nhiên, quy định miễn thuế này không áp dụng đối với trường hợp chuyển nhượng nhà ở, công trình xây dựng hình thành trong tương lai.
Để được miễn thuế, cá nhân chuyển nhượng có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam phải đáp ứng các điều kiện: Chỉ có duy nhất quyền sở hữu một nhà ở hoặc quyền sử dụng một thửa đất ở (bao gồm cả trường hợp có nhà ở hoặc công trình xây dựng gắn liền với thửa đất đó) tại thời điểm chuyển nhượng. Trường hợp cá nhân có thêm nhà ở, công trình xây dựng hình thành trong tương lai tại thời điểm chuyển nhượng, thì việc chuyển nhượng này không được xác định là nhà ở, quyền sử dụng đất ở duy nhất của cá nhân.
Ngoài ra, trường hợp chuyển nhượng nhà ở có chung quyền sở hữu, đất ở có chung quyền sử dụng (bao gồm cả vợ/chồng có chung quyền sở hữu nhà ở, quyền sử dụng đất ở), thì chỉ cá nhân chưa có quyền sở hữu nhà ở, quyền sử dụng đất ở nơi khác được miễn thuế; cá nhân có chung quyền sở hữu nhà ở, quyền sử dụng đất ở nhưng còn có quyền sở hữu nhà ở, quyền sử dụng đất ở khác không được miễn thuế.
Có quyền sở hữu nhà ở, quyền sử dụng đất ở tính đến thời điểm chuyển nhượng tối thiểu là 183 ngày. Theo đó, thời điểm xác định quyền sở hữu nhà ở, quyền sử dụng đất ở là ngày cấp Giấy chứng nhận quyền sử dụng đất ở, quyền sở hữu nhà ở và tài sản khác gắn liền với đất. Riêng trường hợp được cấp lại, cấp đổi theo quy định của pháp luật về đất đai, thì thời điểm xác định quyền sở hữu nhà ở, quyền sử dụng đất ở được tính theo thời điểm cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất trước khi được cấp lại, cấp đổi.
Chuyển nhượng toàn bộ nhà ở, quyền sử dụng đất ở. Trường hợp cá nhân có quyền hoặc chung quyền sở hữu nhà, quyền sử dụng đất ở duy nhất, nhưng chuyển nhượng một phần thì không được miễn thuế cho phần chuyển nhượng đó.
Tuy nhiên, Nghị định nêu rõ: nhà ở, quyền sử dụng đất ở duy nhất được miễn thuế do cá nhân chuyển nhượng bất động sản tự kê khai và chịu trách nhiệm. Trường hợp phát hiện kê khai không đúng sẽ bị truy thu thuế và xử phạt theo quy định của pháp luật về quản lý thuế và pháp luật liên quan khác.
Hồ sơ, thủ tục miễn thuế thực hiện theo pháp luật về quản lý thuế. Nghị định này có hiệu lực thi hành từ ngày 1/7/2026.
Bài liên quan
Đọc bài theo từ khoá


Dòng tài sản toàn cầu định hình lại sức hút của thị trường bất động sản
Bên cạnh cơ hội, chất lượng sống, môi trường kinh doanh, hạ tầng và khả năng kết nối quốc tế ngày càng đóng vai trò quan trọng trong việc định hình sức hấp dẫn của các thị trường đầu tư, trong đó có bất động sản...
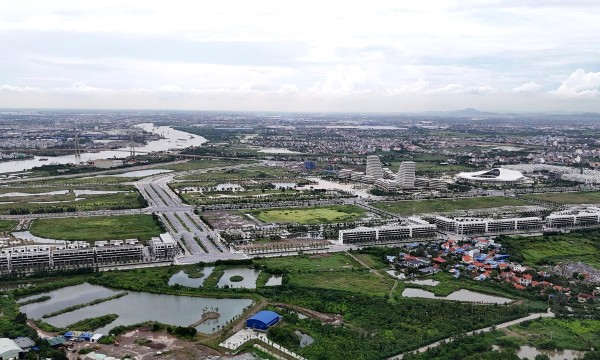
Hải Phòng hạ giá khởi điểm 2 khu đất đấu giá tại Khu đô thị mới Bắc sông Cấm
Tổng giá khởi điểm 2 khu đất đấu giá tại Khu đô thị mới Bắc sông Cấm được phê duyệt lại thấp hơn giá khởi điểm trước đây hơn 587 tỷ đồng…
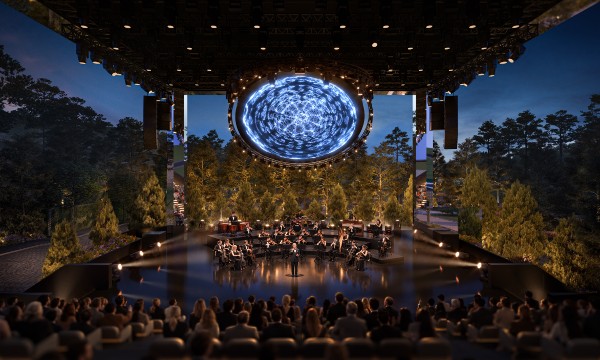
Hé lộ sân khấu đêm diễn đầu tiên của Andrea Bocelli tại Việt Nam
Với sự tham gia của Giò Forma - studio thiết kế đứng sau những sân khấu và công trình biểu diễn danh tiếng thế giới, cùng Maestro Carlo Bernini - nhạc trưởng đồng hành với Maestro Andrea Bocelli bốn thập kỷ, đêm diễn ngày 7/11/2026 tại HAUS Da Lat được đầu tư đồng bộ từ thiết kế sân khấu, nghệ thuật, đưa trải nghiệm biểu diễn vượt ngoài khuôn khổ đêm nhạc thông thường.
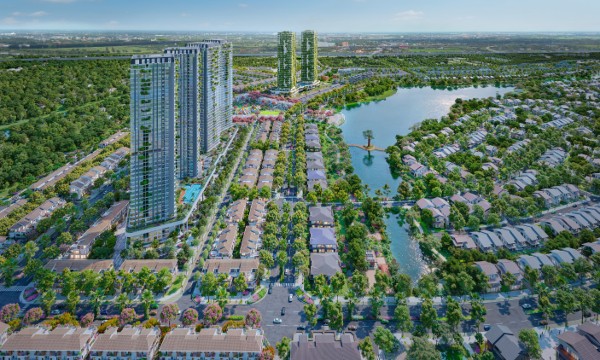
Rừng Hồng: Giá trị của mảnh ghép trung tâm Eco Retreat
Sở hữu vị trí đắc địa tại trung tâm Mùa Lễ Hội - phân khu mang sắc thái năng động nhất đại đô thị Eco Retreat, Rừng Hồng không chỉ mang giá trị vượt trội của tọa độ trung tâm, mà còn khẳng định sức hấp dẫn thông qua sự kết hợp của kiến trúc, cảnh quan và cách tổ chức không gian công cộng làm gia tăng giá trị của 304 bất động sản thấp tầng.
Masterise Group: Khi chuẩn mực trở thành lợi thế cạnh tranh cốt lõi
Trong bối cảnh thị trường bước vào giai đoạn cạnh tranh bằng chất lượng thực và năng lực tạo giá trị bền vững, việc áp dụng, làm chủ và nâng tầm các chuẩn mực quốc tế suốt hơn một thập kỷ qua đã trở thành lợi thế cạnh tranh dài hạn của Masterise Group.





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







 Bộ Công an thông tin về vụ án lừa đảo xuyên quốc gia
Thiếu tướng Nguyễn Quốc Toản, Chánh Văn phòng, Người phát ngôn Bộ Công an xác nhận vừa triệt xóa vụ án lừa đảo liên quan đến 113 người nước ngoài đến từ nhiều quốc gia, khu vực như Trung Quốc, Ấn Độ, Campuchia, Malaysia…



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...