


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tín dụng nhà ở xã hội, khu công nghiệp chỉ tăng thêm 1 - 2% sau khi nới room


KBSV đánh giá dư địa tín dụng cho lĩnh vực bất động sản tăng thêm từ chính sách này là tương đối hạn chế (ước tính khoảng 1-2%).
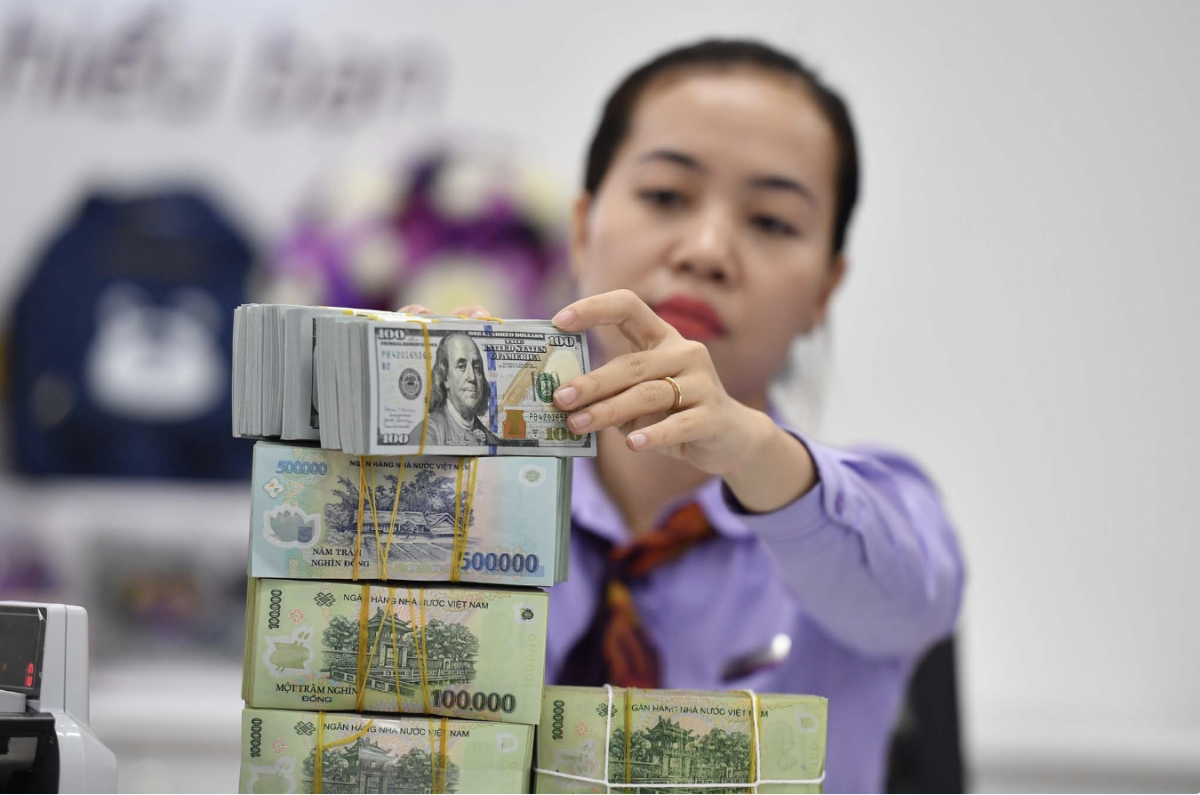
Như VnEconomy đưa tin, ngày 29/05/2026, Ngân hàng Nhà nước ban hành Công văn 4551/NHNN-CSTT có hiệu lực từ ngày 01/01/2026 - 31/12/2026 gửi 25 ngân hàng thương mại, cho phép loại bỏ phần dư nợ tín dụng tăng thêm so với năm 2025 đối với các dự án nhà ở xã hội , khu công nghiệp và khu chế xuất khỏi dư nợ tín dụng đối với lĩnh vực bất động sản khi kiểm soát mức tăng trưởng tín dụng bất động sản theo Công văn 11686/NHNN-CSTT.
Động thái này phản ánh chủ trương của Ngân hàng Nhà nước trong việc nắn dòng vốn tín dụng vào các phân khúc bất động sản phục vụ nhu cầu ở thực, sản xuất và thu hút đầu tư, trong khi vẫn duy trì sự thận trọng đối với các hoạt động mang tính đầu cơ.
Đánh giá tác động lên trên kinh tế và thị trường chứng khoán, Chứng khoán KBSV cho rằng chính sách này sẽ hỗ trợ tích cực cho mục tiêu tăng trưởng kinh tế của Chính phủ thông qua thu hút vốn đầu tư FDI.
Việc khơi thông dòng vốn cho Bất động sản Khu công nghiệp - Khu chế xuất sẽ giúp đẩy nhanh tiến độ phát triển hạ tầng công nghiệp và nâng cao năng lực tiếp nhận các dự án FDI mới. Trong bối cảnh xu hướng dịch chuyển chuỗi cung ứng toàn cầu ra khỏi Trung Quốc vẫn đang tiếp diễn, động thái này góp phần củng cố vị thế của Việt Nam như một điểm đến sản xuất hấp dẫn trong khu vực.
Bên cạnh đó, trong bối cảnh dư nợ cho vay nhà ở xã hội tính tới giữa tháng 3/2026 mới đạt khoảng 41.000 tỷ đồng, thấp hơn đáng kể so với quy mô chương trình tín dụng 145.000 tỷ đồng, động thái này được kỳ vọng sẽ thúc đẩy giải ngân, gia tăng nguồn cung nhà ở cho người thu nhập thấp và công nhân, qua đó tạo nền tảng cho tăng trưởng bền vững trong dài hạn.
Trên góc độ đầu tư, KBSV cho rằng tác động của Công văn 4551 sẽ lan tỏa không đồng đều giữa các nhóm ngành, trong đó nhóm ngân hàng sẽ được cải thiện dư địa tín dụng đối với nhóm nằm trong danh sách có thể mạnh cho vay Bất động sản Khu công nghiệp và Nhà ở xã hội.
Tuy nhiên, do quy mô dư nợ nhà ở xã hội rất nhỏ (chỉ chiếm 0,2% dư nợ toàn nền kinh tế) và dư nợ cho vay Khu công nghiệp - Khu chế xuất toàn hệ thống ước tính là không nhiều, KBSV đánh giá dư địa tín dụng cho lĩnh vực bất động sản tăng thêm từ chính sách này là tương đối hạn chế (ước tính khoảng 1-2%).
Nhóm Bất động sản khu công nghiệp và Nhà ở xã hội ghi nhận tác động tích cực được kỳ vọng tập trung ở doanh nghiệp có dự án triển khai thực tế do chính sách chỉ có hiệu lực tới cuối 2026.
Chính sách này kỳ vọng cũng sẽ tạo động lực cho các doanh nghiệp xây lắp và vật liệu xây dựng, nhưng tác động sẽ có độ trễ so với hai nhóm trên do phụ thuộc vào tiến độ giải ngân và triển khai dự án.
Trước đó, Mirae Asset cũng đánh giá nhóm Khu công nghiệp là đối tượng hưởng lợi rõ ràng nhất trong cấu trúc chính sách lần này. Cơ chế loại trừ dư nợ Khu công nghiệp/Khu chế xuất khỏi hạn mức cho phép các ngân hàng tự tin giải ngân vốn trung và dài hạn — đây là điểm mấu chốt vì dự án hạ tầng Khu công nghiệp có thời gian hoàn vốn dài, và trước đây thường bị co lại khi ngân hàng gần chạm trần tín dụng bất động sản.
25 ngân hàng trong danh sách được mở rộng dư địa tín dụng tại hai phân khúc ưu tiên, hỗ trợ tăng trưởng cho vay và thu nhập lãi thuần (NII) trong năm 2026. Đây là tín hiệu tích cực về định hướng chính sách, đặc biệt trong bối cảnh nhiều ngân hàng đã gần chạm trần tín dụng bất động sản từ đầu năm.
Với nhóm bất động sản, khi dòng vốn của chủ đầu tư được ngân hàng bảo lãnh và giải ngân ổn định, tiến độ xây dựng được đảm bảo, từ đó kích hoạt các gói tín dụng người mua nhà. Điều này giải quyết bài toán cốt lõi của thị trường nhà ở xã hội.
Nhà đầu tư cần phân biệt rõ giữa doanh nghiệp nhà ở xã hội thuần túy và doanh nghiệp bất động sản đại đô thị có kèm một phần nhà ở xã hội. Chính sách này chỉ tháo gỡ điểm nghẽn vốn cho phân khúc nhà ở xã hội theo định nghĩa pháp lý — không áp dụng đại trà.
Nhóm hưởng lợi cuối cùng là xây dựng. Khi Khu công nghiệp và nhà ở xã hội được đẩy nhanh tiến độ nhờ nguồn vốn tín dụng thông thoáng hơn, nhu cầu xây lắp và vật liệu xây dựng sẽ tăng theo — đặc biệt trong nửa cuối 2026 khi các dự án bắt đầu thực sự giải ngân. Đây là tác động độ trễ, nhà đầu tư nên chú ý thời điểm. Nhà thầu Xây lắp bắt đầu khởi công (VCG, CTD, FCN...)
Bài liên quan



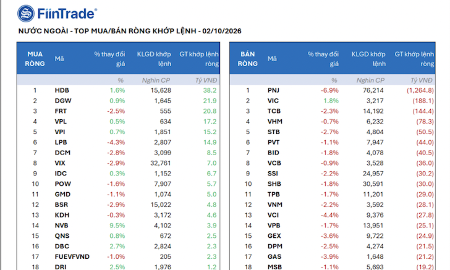
Dòng tiền bắt đáy xuất hiện, VN-Index vẫn chịu áp lực giảm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 5-9/10/2026.
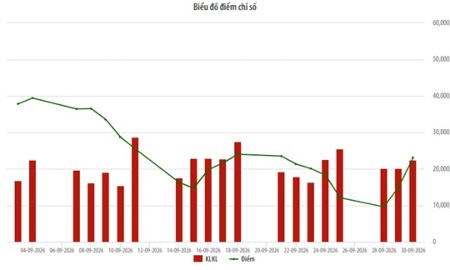
Thanh khoản UpCom tăng 25,22% trong tháng 9
Sở Giao dịch Chứng khoán Hà Nội (HNX) vừa cho biết tháng 9/2026, diễn biến giá cổ phiếu trên thị trường UPCoM có xu hướng giảm.
Xu thế dòng tiền: Không nên “nhắm mắt” bán tháo theo chỉ số
Thị trường đã có tuần giảm điểm thứ hai liên tiếp và gia tốc càng lúc càng nhanh sau khi VN-Index phá vỡ kênh xu hướng tăng ngắn hạn trong phiên ngày 24/9 vừa qua. Ngưỡng hỗ trợ kỹ thuật gần nhất của chỉ số là đáy ngắn hạn giữa tháng 8 và sâu hơn là đáy cuối tháng 7/2026.
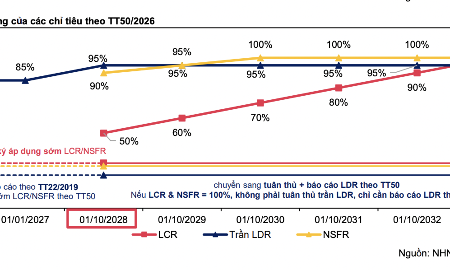
Thông tư 50/2026: Hỗ trợ thanh khoản, tạo dự đia cho vay tác động tích cực tới nhóm ngân hàng niêm yết
Chứng khoán MBS nhận định nếu sớm áp dụng các tỷ lệ khả năng chi trả (LCR) và nguồn vốn ổn định ròng (NSFR ) vào quản lý thanh khoản, các ngân hàng có thể được nới trần tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) từ 85% lên 95%, qua đó giảm áp lực thanh khoản và tạo thêm dư địa cho hoạt động cho vay...
Bộ trưởng Tài chính: Kiên trì tất cả mục tiêu phát triển thị trường chứng khoán trong thời gian tới
Bộ Tài chính kiên trì tất cả các mục tiêu trong chiến lược phát triển thị trường chứng khoán đã được Thủ tướng Chính phủ thông qua, để tiếp tục phát triển thị trường chứng khoán Việt Nam trong thời gian tới...


Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





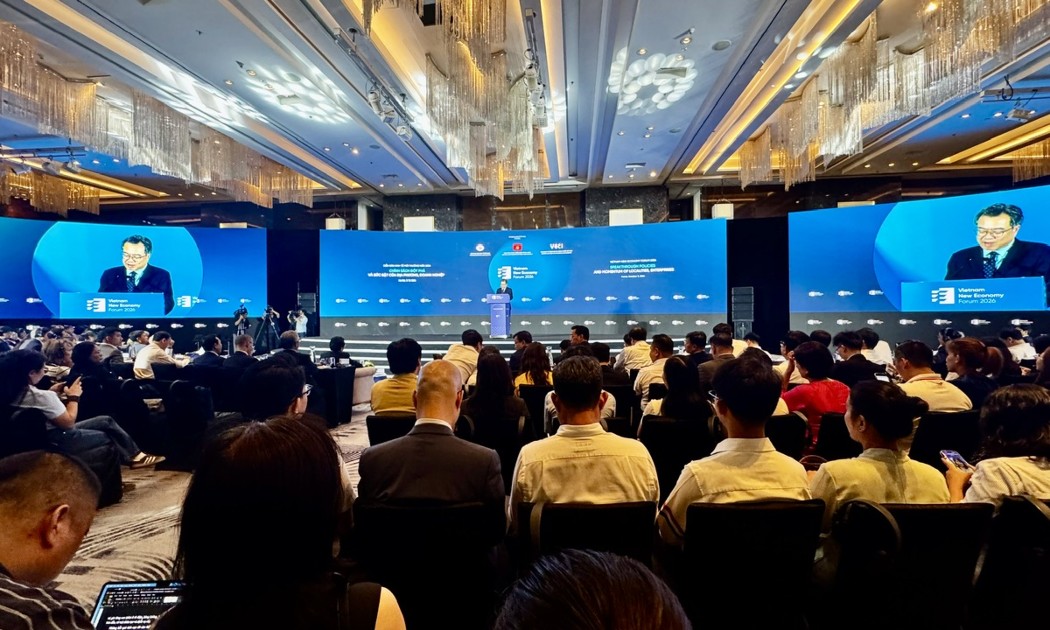
 Tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực
Tại Diễn đàn Kinh tế mới lần thứ 4, năm 2026 với chủ đề: "Chính sách đột phá và sức bật của địa phương, doanh nghiệp", Ủy viên Bộ Chính trị, Bí thư Trung ương Đảng, Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị đề nghị tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

