




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường trái phiếu chính phủ toàn cầu bán tháo, lợi suất cao nhất từ khủng hoảng tài chính


Lãi suất đi vay của chính phủ các nền kinh tế phát triển tăng lên mức cao nhất kể từ khủng hoảng tài chính toàn cầu trong phiên giao dịch ngày 15/9, khi nhà đầu tư tiếp tục xả hàng trái phiếu...
Lợi suất tăng cao gây áp lực lên những quốc gia có mức nợ công lớn, đồng thời kéo theo lãi suất đi vay của doanh nghiệp và người tiêu dùng ở khắp các nền kinh tế.
Theo tin từ hãng tin Reuters, lợi suất trung bình của trái phiếu chính phủ kỳ hạn 10 năm của nhóm 7 nước công nghiệp phát triển (G7) đã đạt 4,285%, mức cao nhất kể từ giữa năm 2008 và cao hơn đúng 1 điểm phần trăm so với thời điểm trước khi chiến tranh giữa Mỹ và Iran nổ ra vào cuối tháng 2 năm nay.
Trong tháng 9 này, xung đột ở Vùng Vịnh leo thang trở lại sau khi tạm lắng trong tháng 8, khiến giá dầu tăng trở lại ngưỡng 100 USD/thùng. Áp lực lạm phát tăng theo giá dầu dẫn tới kỳ vọng rằng các ngân hàng trung ương phải tăng lãi suất và giữ lãi suất ở mức cao hơn lâu hơn để chống lạm phát. Đây là một nguyên nhân chính khiến lợi suất trái phiếu tăng liên tục.
Theo dự báo của thị trường, Cục Dự trữ Liên bang Mỹ (Fed) sẽ tăng lãi suất vào ngày 16/9, lần đầu tiên kể từ năm 2023, và Ngân hàng Trung ương Nhật Bản (BOJ) sẽ tăng lãi suất vào ngày 18/9. Ngân hàng Trung ương châu Âu (ECB) cũng đã tăng lãi suất vào tuần trước và có thể sẽ tiếp tục thực hiện một loạt đợt tăng lãi suất trong những tháng tới.
Làn sóng bán tháo trái phiếu đẩy chi phí vay mới của các chính phủ lên cao, dẫn tới hóa đơn lãi nợ công càng lớn hơn, gây hao hụt ngân sách dành cho các chương trình xã hội, quốc phòng và các lĩnh vực khác. Lãi suất tăng cao khi nợ công và thâm hụt ngân sách tại các nền kinh tế lớn không ngừng tăng đang đặt ra câu hỏi về mức độ bền vững của những khối nợ này.
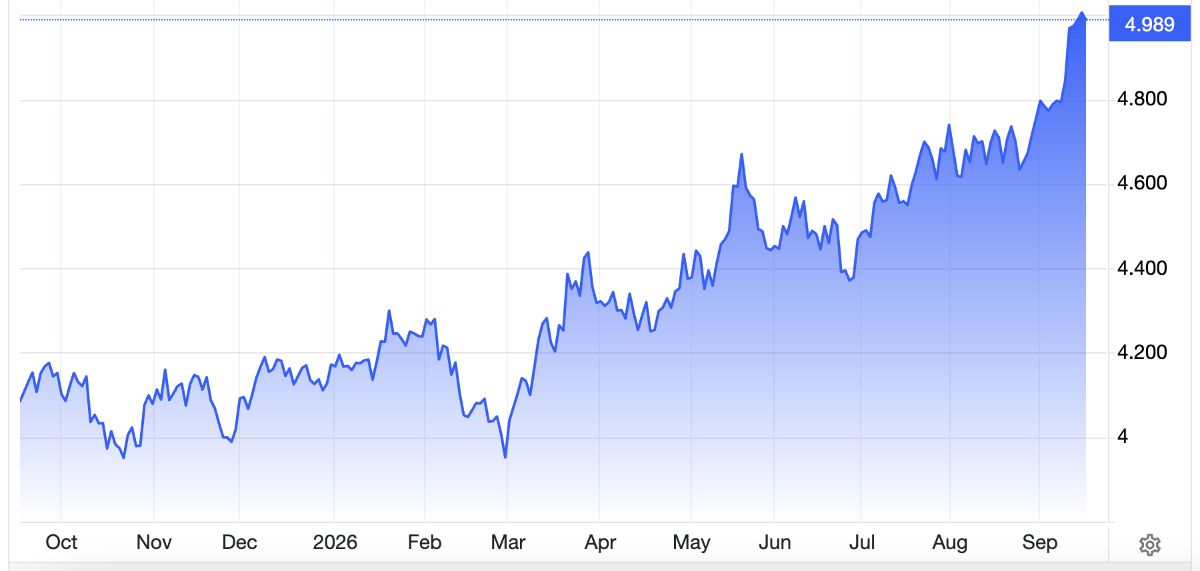
Phiên này, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng 3 điểm cơ bản, đạt 5% vào cuối phiên. Trong phiên, có lúc lợi suất của kỳ hạn này tăng tới 5,041%, mức cao nhất kể từ tháng 7/2007.
Ông Samy Chaar, chuyên gia kinh tế trưởng tại công ty Lombard Odier, nhận định với Reuters: "Mức lợi suất 5% sẽ không phải là vấn đề nếu nền kinh tế tăng trưởng ở mức 6,5%. Tuy nhiên, nếu tăng trưởng chỉ ở mức 5% trong khi lợi suất cũng là 5% thì câu chuyện lại hoàn toàn khác”.
Việc lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt mốc 5% đang trở thành vấn đề nan giải đối với các chính phủ và doanh nghiệp đi vay trên toàn cầu, bởi đây là mức lãi suất tham chiếu cho hầu hết các loại tài sản khác trên thị trường tài chính. Nền kinh tế Mỹ có thể đang tăng trưởng đủ nhanh để duy trì mức lãi suất vay kỳ hạn 10 năm trên 5%, nhưng các quốc gia khác lại không có đủ tiềm lực để làm điều tương tự.
Một vấn đề khác mà các nhà đầu tư đang phải đối mặt là việc Chủ tich Fed Kevin Warsh không ủng hộ cơ chế "định hướng chính sách tương lai" (forward guidance). Điều này đồng nghĩa với việc sự bất định, và kéo theo đó là biến động thị trường, đang có chiều hướng gia tăng, trong khi các nhà đầu tư cũng ít sẵn lòng đặt niềm tin vào các nhà hoạch định chính sách hơn.
"Tất cả các ngân hàng trung ương hiện đang bước vào kỷ nguyên mới không còn áp dụng định hướng chính sách tương lai, mà thay vào đó tập trung xây dựng uy tín và lòng tin. Tuy nhiên, nhưng gì đang diễn ra trên thị trường trái phiếu hiện nay cho thấy cách tiếp cận này không mang lại hiệu quả", bà Shriya Samarth, trưởng bộ phận lãi suất thị trường mới nổi tại công ty StoneX, nhận xét với Reuters.
"Đầu tư cơ bản cho trí tuệ nhân tạo (AI) đang gây ra những trở ngại bất ngờ. Bên cạnh đó là những lo ngại về tài khóa. Nợ công của Mỹ hiện đã lên tới 40 nghìn tỷ USD. Tỷ lệ nợ công trên tổng sản phẩm trong nước (GDP) ở mức cao kỷ lục tại Anh và khu vực đồng euro cũng đang làm gia tăng sự phức tạp của tình hình”, bà nói thêm.
Thị trường chứng khoán toàn cầu đã tăng mạnh trong năm nay, dẫn đầu là cổ phiếu của các doanh nghiệp tham gia xây dựng, cung ứng và sử dụng công nghệ AI - lĩnh vực đang chứng kiến sự bùng nổ về đầu tư và vay nợ, song hành cùng đà tăng trưởng lợi nhuận ấn tượng.
Ông Khoon Goh, trưởng bộ phận nghiên cứu châu Á của ngân hàng ANZ tại Singapore, cho rằng dù lợi suất trái phiếu tăng có thể không triệt tiêu được các động lực tích cực này đối với cổ phiếu, nhưng vẫn tiềm ẩn rủi ro. "Nếu lợi suất tiếp tục tăng, chắc chắn sẽ xuất hiện thêm các tác động lan tỏa” đến giá cổ phiếu - ông nhận định.
Trong vài tuần qua, Bộ Tài chính dưới sự điều hành của Bộ trưởng Scott Bessent đã thực hiện nhiều biện pháp can thiệp thị trường nhằm kiềm chế đà tăng của lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài, bao gồm phối hợp mua vào đồng yên để ngăn Chính phủ Nhật Bản bán trái phiếu Mỹ nhằm mục đích tương tự, cho đến việc tăng khối lượng mua lại trái phiếu kho bạc Mỹ, nhưng tất cả đều mang lại hiệu quả hạn chế.
Cũng trong phiên ngày 15/9, lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Nhật Bản vượt 3%, đạt mức cao nhất trong 3 thập kỷ.
Tại Đức, lợi suất trái phiếu chính phủ kỳ hạn 10 năm dao động gần mức cao nhất kể từ năm 2009 là 3,55%. Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Pháp gần mức cao nhất trong 18 năm, còn lợi suất chính phủ Anh cùng kỳ hạn ở mức 5,45%, cao nhất kể từ năm 2007.
Ông James Bilson, chiến lược gia toàn cầu về thu nhập cố định tại công ty Schroders, cho biết chính sách tài khóa và tính bền vững của nợ công là những yếu tố then chốt đối với thị trường trái phiếu, đồng thời nhận định rằng đà tăng hiện tại của lợi suất trái phiếu Mỹ chưa phải là dấu hiệu cho thấy rủi ro tín dụng quốc gia đang gia tăng.
Chẳng hạn, chi phí bảo hiểm cho nợ công của Mỹ trước rủi ro vỡ nợ, được phản ánh qua các hợp đồng hoán đổi rủi ro tín dụng (CDS), đã giảm xuống mức thấp nhất kể từ tháng 2.
"Các chính sách hiện tại đang quá nới lỏng để có thể đạt được mục tiêu lạm phát 2%. Tóm lại, đây chính là nguyên nhân gốc rễ khiến thị trường trái phiếu suy yếu vào lúc này. Nếu giải quyết được vấn đề lạm phát, nhiều vấn đề khác cũng sẽ trở nên dễ xử lý hơn nhiều”, ông Bilson nói.
Trao đổi với hãng tin CNBC, ông Jonathan Liang, Giám đốc đầu tư (CIO) mảng thu nhập cố định và ngoại hối tại ngân hàng Standard Chartered, nhận định: "Trái phiếu kho bạc Mỹ kỳ hạn 10 năm rất nhạy cảm với kỳ vọng lạm phát. Các chỉ số lạm phát của Mỹ vẫn nằm trên mức mục tiêu 2% của Fed, nên chúng tôi tin rằng mối tương quan chặt chẽ này có thể sẽ còn tiếp diễn trong một thời gian nữa”.
Các chuyên gia chia sẻ với CNBC rằng mối liên hệ chặt chẽ giữa giá dầu và trái phiếu kho bạc có thể tạo thêm áp lực tăng lên lợi suất nếu giá dầu thô duy trì ở mức cao, do chi phí năng lượng tăng sẽ tác động đến kỳ vọng lạm phát. "Nói một cách đơn giản, giá dầu tăng dẫn đến kỳ vọng lạm phát cao hơn và ngược lại”, ông Steve Sosnick, Giám đốc chiến lược tại Interactive Brokers, nói.
"Thông thường, mối quan hệ này không rõ ràng như hiện nay, nhưng các yếu tố địa chính trị tác động đến giá dầu và lạm phát toàn cầu đang nổi lên mạnh mẽ, khiến cho mức độ tương quan vốn dĩ khiêm tốn trước đây nay trở nên chặt chẽ hơn nhiều. Chừng nào giá dầu còn duy trì ở mức cao và tiếp tục nhích lên, áp lực lên lãi suất sẽ càng gia tăng”, ông nhấn mạnh.
Bài liên quan
Đọc bài theo từ khoá


Mỹ công bố chi phí cuộc chiến tranh với Iran
Theo một báo cáo được Văn phòng Ngân sách Quốc hội Mỹ (CBO) công bố vào ngày 15/9, cuộc chiến tranh giữa nước này với Iran đã tiêu tốn khoảng 38,1 tỷ USD tính đến ngày 1/8, và có thể tốn thêm từ 2 đến 3 tỷ USD cho mỗi tháng giao tranh tiếp theo.
Lợi nhuận đầu tư bất động sản tại 57 nền kinh tế từ năm 2008
Giá nhà thực tế tính bằng USD tại 57 nền kinh tế biến động mạnh trong 17 năm qua, với Thụy Sỹ tăng 52% trong khi Nga giảm 63%...
Giá vàng tiếp tục giảm trong lúc chờ tin Fed, SPDR Gold Trust mua ròng
Mặc áp lực giảm giá lên kim loại quý đang lớn, quỹ vàng khổng lồ SPDR Gold Trust có động thái mua ròng trở lại sau mấy phiên nghe ngóng...
Chứng khoán Mỹ giảm liền hai phiên dưới sức ép từ lợi suất trái phiếu và giá dầu cùng tăng cao
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Ba (15/9), trong lúc nhà đầu tư chờ quyết định lãi suất có thể mang tính bước ngoặt của Cục Dự trữ Liên bang Mỹ (Fed)...
Trung Quốc chuẩn bị để ứng phó nguy cơ mất kiểm soát AI
Trung Quốc đang xây dựng quy định nhằm ngăn AI vượt khỏi sự kiểm soát của con người và bảo đảm con người nắm quyền quyết định cuối cùng...





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





 Wellness chữa lành mở hướng phát triển du lịch xanh, bền vững
Xu hướng chăm sóc sức khỏe chủ động đang ngày càng tác động đến cách du khách lựa chọn điểm đến. Đây được xem là dư địa để Việt Nam phát triển du lịch wellness, kết hợp nghỉ dưỡng, trị liệu, dinh dưỡng và trải nghiệm thiên nhiên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...