


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


ECB mở rộng khung tài sản thế chấp, bổ sung tiêu chí khí hậu cho tín dụng doanh nghiệp phi tài chính


Biện pháp này bổ sung cho khung kiểm soát rủi ro hiện hành, đồng thời tăng cường khả năng chống chịu trong quá trình triển khai chính sách tiền tệ của ECB...

Hội đồng Thống đốc của Ngân hàng Trung ương châu Âu (ECB) vừa quyết định mở rộng việc áp dụng yếu tố khí hậu (climate factors) trong khuôn khổ tài sản bảo đảm của Eurosystem đối với một số khoản tín dụng đủ điều kiện có bên vay là doanh nghiệp phi tài chính.
Quyết định này nhằm tiếp tục củng cố khung quản lý rủi ro của Eurosystem thông qua việc xử lý những bất định tài chính phát sinh từ quá trình chuyển đổi xanh.
Đây là bước tiếp nối sau khi ECB thông qua việc áp dụng yếu tố khí hậu đối với các tài sản có thể giao dịch do doanh nghiệp phi tài chính và các đơn vị liên kết phát hành vào tháng 7/2025; chính sách này đã chính thức có hiệu lực từ ngày 15/6/2026.
Theo cập nhật mới nhất, yếu tố khí hậu – vốn có hiệu lực từ ngày 15/6 và trước đây chỉ áp dụng đối với trái phiếu doanh nghiệp phi tài chính, nhóm tài sản chiếm chưa đến 2% tổng giá trị tài sản bảo đảm được cầm cố – sẽ được mở rộng sang các khoản tín dụng của doanh nghiệp phi tài chính (tức các khoản vay).
Với cập nhật mới, yếu tố khí hậu sẽ được sử dụng để xác định giá trị của các tài sản bảo đảm mà các ngân hàng cầm cố khi tham gia các hoạt động vay vốn từ ngân hàng trung ương. Các khoản vay hiện chiếm khoảng 29% tổng giá trị tài sản bảo đảm được cầm cố.
Các tài sản bảo đảm mà các đối tác sử dụng trong các hoạt động tái cấp vốn của Eurosystem có thể chịu tác động từ những cú sốc chuyển đổi liên quan đến khí hậu, như thay đổi chính sách khí hậu, tiến bộ công nghệ, sự thay đổi trong hành vi tiêu dùng, các vụ kiện tụng hoặc những điều chỉnh kinh tế vĩ mô trên diện rộng.
Những yếu tố này có thể làm suy giảm giá trị của tài sản bảo đảm, bao gồm cả các khoản tín dụng, đặc biệt trong trường hợp Eurosystem phải thực hiện thanh lý các tài sản đó.
Mức độ nhạy cảm của tài sản bảo đảm đối với các rủi ro chuyển đổi liên quan đến khí hậu càng cao thì mức khấu trừ áp dụng đối với giá trị tài sản bảo đảm càng lớn.
Yếu tố khí hậu sẽ được xác định dựa trên điểm số đánh giá mức độ bất định của từng tài sản, bao gồm ba thành phần: mức độ rủi ro của ngành được xác định từ bài kiểm tra sức chịu đựng về khí hậu (climate stress test) mới nhất của Eurosystem; mức độ phơi nhiễm của bên vay trước các rủi ro chuyển đổi; và thời hạn còn lại của khoản tín dụng.
Trong trường hợp không có dữ liệu ở cấp ngành hoặc cấp doanh nghiệp, Eurosystem có thể sử dụng dữ liệu theo ngành hoặc các nguồn dữ liệu thay thế phù hợp để đánh giá các rủi ro này.
Mức khấu trừ bổ sung tối đa đối với giá trị cuối cùng của tài sản bảo đảm, bao gồm cả trái phiếu và các khoản tín dụng, sẽ là 5%. ECB cũng cho biết sẽ không công bố công khai các yếu tố khí hậu áp dụng cho từng khoản tín dụng riêng lẻ.
Biện pháp này dự kiến sẽ được triển khai sớm nhất vào cuối năm 2027. Các giá trị của yếu tố khí hậu sẽ được cập nhật hàng năm, theo cùng quy trình đang áp dụng đối với trái phiếu do doanh nghiệp phi tài chính phát hành, nhằm phản ánh những dữ liệu mới nhất liên quan đến biến đổi khí hậu.
Bài liên quan



Cần xây dựng một cơ chế quản trị chất lượng không khí vùng hoàn chỉnh
Khi nguồn phát thải, điều kiện khí tượng và quá trình lan truyền ô nhiễm từ địa phương này có thể tác động đồng thời đến nhiều địa phương khác, việc kiểm soát ô nhiễm không khí cần được tiếp cận ở quy mô vùng. Từ nền tảng quản trị theo không gian môi trường hiện nay cần tiến tới xây dựng một cơ chế quản trị chất lượng không khí vùng hoàn chỉnh hơn...
Băng tan đang tái định hình các đại dương vùng cực
Băng biển Bắc Cực đang thu hẹp nhanh chóng, nhiệt độ đại dương tăng mạnh và môi trường sống của nhiều loài sinh vật bị suy giảm. Những biến đổi tại hai cực Trái đất không chỉ là vấn đề môi trường mà còn làm gia tăng rủi ro đối với hạ tầng ven biển và các cộng đồng phụ thuộc vào đại dương…
Kinh nghiệm xây dựng, thu hút đầu tư vào các dự án carbon xanh dương
Với một dự án carbon nói chung, một trong những yêu cầu quan trọng là dữ liệu minh bạch và đáng tin cậy bởi đó sẽ là nền tảng để có thể làm việc cùng khách hàng và nhà đầu tư tiềm năng liên quan. Các nhà đầu tư cần có những thông tin minh bạch để đưa ra những quyết định, đặc biệt cho những dự án mang tính phức tạp như dự án carbon xanh dương...
Đề nghị giữ quy định tần suất kiểm kê khí nhà kính 2 năm
Trường hợp các yêu cầu, quy định quốc tế có thay đổi thì nghiên cứu điều chỉnh phù hợp. Không nên đặt thêm yêu cầu kiểm kê hằng năm khi chưa cần thiết, nhất là trong bối cảnh đang hoàn thiện chính sách để tạo thuận lợi cho doanh nghiệp và thúc đẩy mục tiêu tăng trưởng cao.
Phục hồi và bảo tồn 10.000 ha hệ sinh thái rừng, phát triển sinh kế tại Tuyên Quang
Đẩy mạnh các giải pháp dựa vào thiên nhiên, hướng tới kết hợp bảo tồn đa dạng sinh học với phát triển sinh kế, qua đó giúp cộng đồng địa phương nâng cao khả năng thích ứng với biến đổi khí hậu và giảm áp lực lên tài nguyên rừng…



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







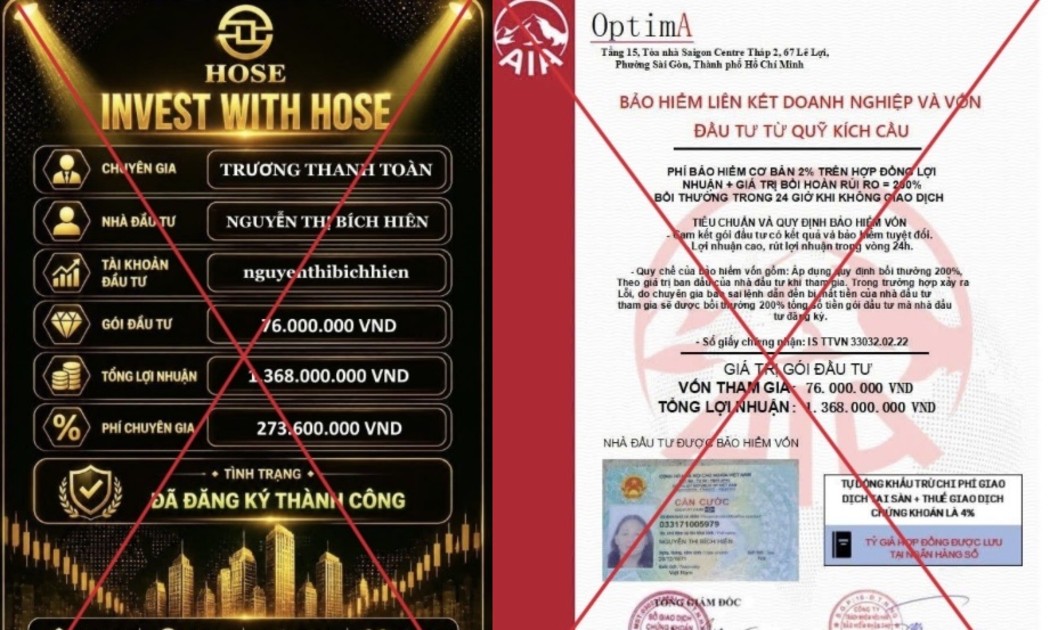
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

