




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hợp tác xã nhà ở gặp khó


Hợp tác xã nhà ở là tổ chức kinh tế xã hội được thành lập với mục tiêu cung cấp nhà ở liên tục và lâu dài cho xã viên
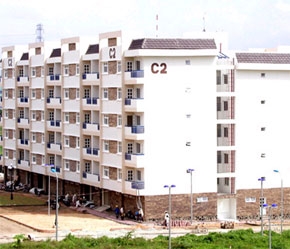
Hàng nghìn hộ thu nhập thấp tại Hà Nội và Tp.HCM sẽ có nhà từ dự án phi lợi nhuận Hợp tác xã nhà ở do Liên minh Hợp tác xã Việt Nam phối hợp với hai đối tác của Thụy Điển thực hiện.
Nhưng gần 4 năm nay, dự án vẫn chưa thể triển khai vì thiếu đất và vốn.
Theo ông Nguyễn Duy Nhật, Phó ban chính sách phát triển Hợp tác xã thuộc Liên minh Hợp tác xã Việt Nam, mô hình Hợp tác xã nhà ở đã có từ hàng trăm năm trên thế giới. Ngay cả những nước có nền kinh tế phát triển như Đan Mạch, Đức, Thuỵ Điển... mô hình này vẫn đang được phát huy rộng rãi.
Cơ hội nhà ở cho người thu nhập thấp
Ông Nhật cho biết, Hợp tác xã nhà ở là tổ chức kinh tế xã hội được thành lập với mục tiêu cung cấp nhà ở liên tục và lâu dài cho xã viên. Giá một căn hộ xã viên được mua thấp hơn 30% so với giá thị trường.
Xã viên ở đây bao gồm những người có lương ổn định nhưng ở mức thấp và trung bình khá, chưa có nhà ở hoặc nhà ở quá chật chội (dưới 6m2/người), có nhiều thế hệ chung sống trong một nhà.
Muốn trở thành xã viên Hợp tác xã nhà ở, đối tượng trên phải tham gia vào chương trình Tiết kiệm nhà ở. Theo đó, xã viên góp trước 30% số tiền/một căn hộ định mua vào chương trình tiết kiệm, 70% còn lại sẽ được Hợp tác xã liên hệ với ngân hàng hay tổ chức tài chính để xã viên vay và trả dần hàng tháng.
Khi tham gia chương trình Tiết kiệm nhà ở, mỗi xã viên đóng góp theo mức 100 nghìn - 300 nghìn đồng/tháng và cứ 100 nghìn đồng thì được tính một điểm. Quy định cũng khống chế mỗi người không được phép đóng hơn vì đề phòng trường hợp đầu cơ đầu tư vốn vào đây.
Chương trình Tiết kiệm nhà ở, ngoài việc mang lại tích luỹ hàng tháng cho xã viên theo lãi suất ngân hàng, xã viên có thể rút lãi suất và một phần vốn gốc bù đắp vào 30% chi phí trả trước/mỗi căn hộ thì nó còn là cơ sở tính điểm xếp hàng mua nhà theo thứ tự điểm từ cao xuống thấp.
Điều thú vị là số điểm tiết kiệm được Hợp tác xã nhà ở coi như một thứ tài sản có thể làm quà tặng hoặc thừa kế cho người thân trong gia đình trong việc hưởng lãi suất và tính điểm mua nhà nếu chưa được mua.
Ngoài ra, một loại đối tượng khác cũng có thể tham gia chương trình Tiết kiệm nhà ở để trở thành xã viên Hợp tác xã nhà ở là những người không có lương cố định. Tuy nhiên, quỹ nhà dành cho đối tượng này chỉ khoảng 40% trong khi 60% dành cho đối tượng đầu tiên.
Điểm khác biệt lớn nhất so với các quỹ nhà chung cư, tái định cư là mô hình Hợp tác xã nhà ở hoàn toàn phi lợi nhuận.
Ưu điểm thứ hai là chương trình này hướng vào đối tượng có thu nhập thấp (1,2 triệu đồng/tháng) khó tiếp cận với nhà ở với giá 15 triệu đồng/m2 trở lên trong các quỹ nhà thương mại trên thị trường.
Ưu điểm thứ ba, trong các khu nhà thuộc chương trình Hợp tác xã nhà ở, người dân hoàn toàn làm chủ và hưởng lợi các dịch vụ gia tăng như trông xe, cho thuê tầng hầm, bán hàng...
Trong Hợp tác xã nhà ở, Ban quản trị khu nhà sẽ trích một phần vốn từ chương trình Tiết kiệm nhà ở và phần dịch vụ gia tăng thu được để bảo dưỡng nhà, bảo dưỡng hệ thống cấp nước, thải nước, thu gom rác, chiếu sáng, an ninh, vệ sinh môi trường...
Ông Nhật cũng cho biết thêm, mô hình Hợp tác xã nhà ở còn góp phần thay đổi nếp sống “đèn nhà ai nhà ấy rạng”, gắn kết con người trong cộng đồng cùng chung tay xây dựng và bảo vệ khu nhà mình đang sống.
Những vướng mắc cần tháo gỡ
Tuy vậy, theo Ban Quản lý dự án Hợp tác xã nhà ở, mô hình hiện đang gặp khá nhiều khó khăn. Đầu tiên là việc giải quyết quỹ đất. Hiện tại, Liên minh Hợp tác xã Việt Nam đang lập hồ sơ đề nghị UBND Hà Nội và Tp. HCM bố trí diện tích đất triển khai dự án. Tại Hà Nội, dự kiến khu đất dành cho dự án này ở khu vực Trung Hoà (Cầu Giấy).
Ngoài ra, Ban Quản lý dự án cũng tích cực tìm kiếm giải pháp khác thúc đẩy phát triển mô hình Hợp tác xã nhà ở, nhất là tại các khu chung cư mới xây dựng thông qua chuyển đổi mô hình quản lý đưa ban quản trị những khu nhà nói trên vào chương trình Hợp tác xã nhà ở.
Thêm một khó khăn nữa là việc giải quyết 70% vốn vay trên mỗi căn hộ cho các xã viên. Theo tính toán ban đầu, các xã viên trả trước 30% giá trị mỗi căn nhà và 70% còn lại vay ưu đãi từ các ngân hàng. Trong bối cảnh bùng nổ cạnh tranh giữa các ngân hàng thương mại, việc cho vay ưu đãi về lãi suất và thời hạn là không đơn giản vì ngân hàng nào cũng đặt lợi nhuận lên hàng đầu.
Ông Nhật cho biết, Ban Quản lý dự án đã liên hệ với Quỹ Tín dụng nhân dân Trung ương nhằm tháo gỡ khó khăn nguồn vốn này. Ông Đỗ Mạnh Hùng, Tổng giám đốc Quỹ Tín dụng nhân dân Trung ương, tỏ ra e ngại: “Quỹ chưa có cam kết cụ thể nào với dự án để giải quyết phần vốn vay này cho xã viên vì còn thiếu pháp nhân cụ thể đảm bảo cho giao dịch thành công”.
Ông Hùng cho rằng, vay là một chuyện nhưng đề phòng trường hợp chây ỳ thanh toán khoản nợ với quỹ, rất cần có một pháp nhân là tổ chức đứng ra đảm bảo.
Giải quyết bế tắc này, ông Nhật lập luận: “Thực ra khi vay, các xã viên đã lấy ngay căn hộ mà mình đang mua để thế chấp cho Quỹ thì pháp nhân hay không, chẳng quan trọng.
Trong trường hợp dây dưa trả nợ vay, Quỹ có thể niêm phong chính căn hộ đã được xã viên thế chấp”. Như vậy, dự án này hiện đang gặp rất nhiều khó khăn, nếu các bộ ngành và địa phương không quan tâm, chung tay tháo gỡ, sẽ khó khả thi.

Maestro Andrea Bocelli: Từ di sản âm nhạc thế giới đến cuộc hẹn tại HAUS Da Lat
Bằng giọng hát tenor đặc biệt, kỹ thuật thanh nhạc bậc thầy và niềm tin mãnh liệt vào cuộc sống, huyền thoại người Italy Maestro Andrea Bocelli đã vượt qua mọi giới hạn để trở thành giọng ca có sức ảnh hưởng trên toàn cầu.
Thúc đẩy phát triển thị trường bất động sản lành mạnh, đảm bảo tiến độ các công trình trọng điểm
Trong 3 tháng cuối năm, Bộ Xây dựng sẽ tiếp tục theo dõi sát diễn biến thị trường bất động sản; kịp thời nghiên cứu, đề xuất các giải pháp ổn định thị trường, thúc đẩy thị trường bất động sản phát triển lành mạnh, bền vững; Đồng thời, tiếp tục rà soát, tháo gỡ vướng mắc cho các dự án giao thông, bảo đảm tiến độ các công trình, dự án trọng điểm…
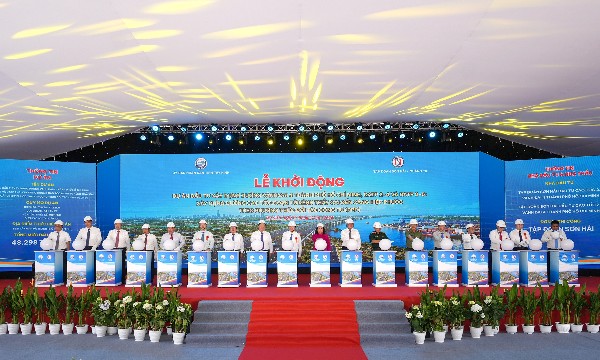
Waterpoint gia tăng lợi thế an cư và đầu tư nhờ kết nối hạ tầng liên vùng
Việc khởi động đường vành đai 4 tiếp tục làm gia tăng lợi thế cho Waterpoint trong việc an cư cũng như đầu tư, tạo thêm nền tảng vững chắc, củng cố sức hấp dẫn và giá trị dài hạn của một đô thị hiện hữu tại cửa ngõ phía Tây TP.HCM…
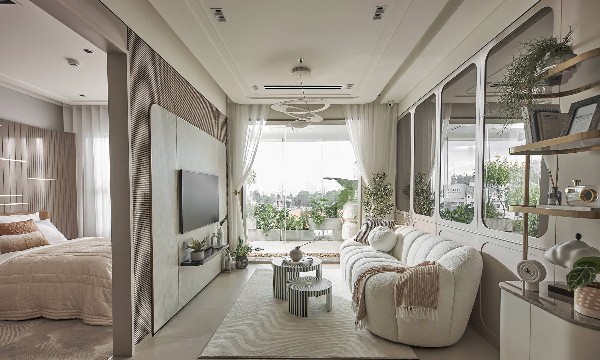
Thị trường căn hộ TP.Hồ Chí Minh đang trải qua giai đoạn tái định hình mạnh mẽ
Trong bối cảnh sức mua chững lại, khan hiếm nhà ở vừa túi tiền, thị trường căn hộ TP. Hồ Chí Minh đang dịch chuyển về các khu vực có hạ tầng phát triển nhưng giá nhà vẫn neo cao, đòi hỏi người mua phải cân nhắc kỹ lưỡng giữa vị trí, khả năng kết nối và khả năng chi trả…
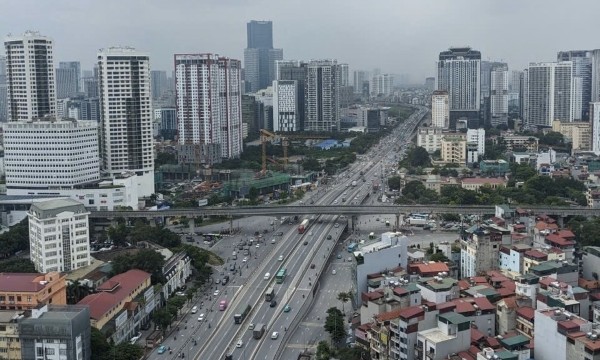
Sức hấp thụ giảm, thị trường nhà ở gia tăng cạnh tranh
Thị trường nhà ở 9 tháng năm 2026 ghi nhận nhiều biến động về nguồn cung, sức hấp thụ và giá bán. Những chuyển động này tiếp tục tác động đến chiến lược kinh doanh của các chủ đầu tư trong những tháng cuối năm...




Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






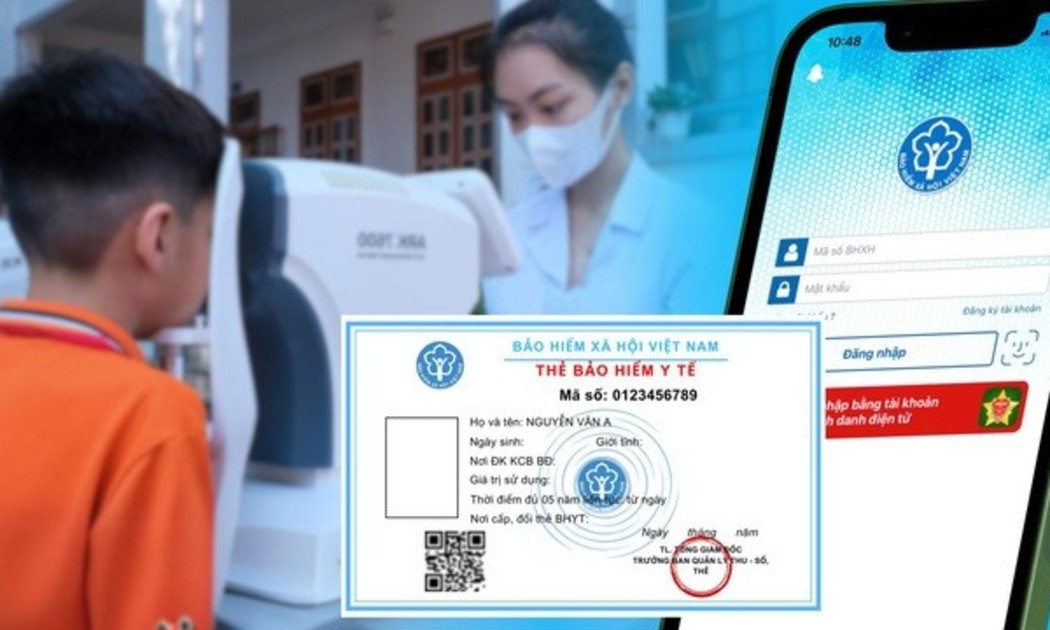
 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...