


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lịch sử cho thấy giá vàng có thể giảm sâu hơn


Từ mức kỷ lục gần 5.600 USD/oz thiết lập vào cuối tháng 1, giá vàng hiện đã giảm về vùng 4.300 USD/oz...
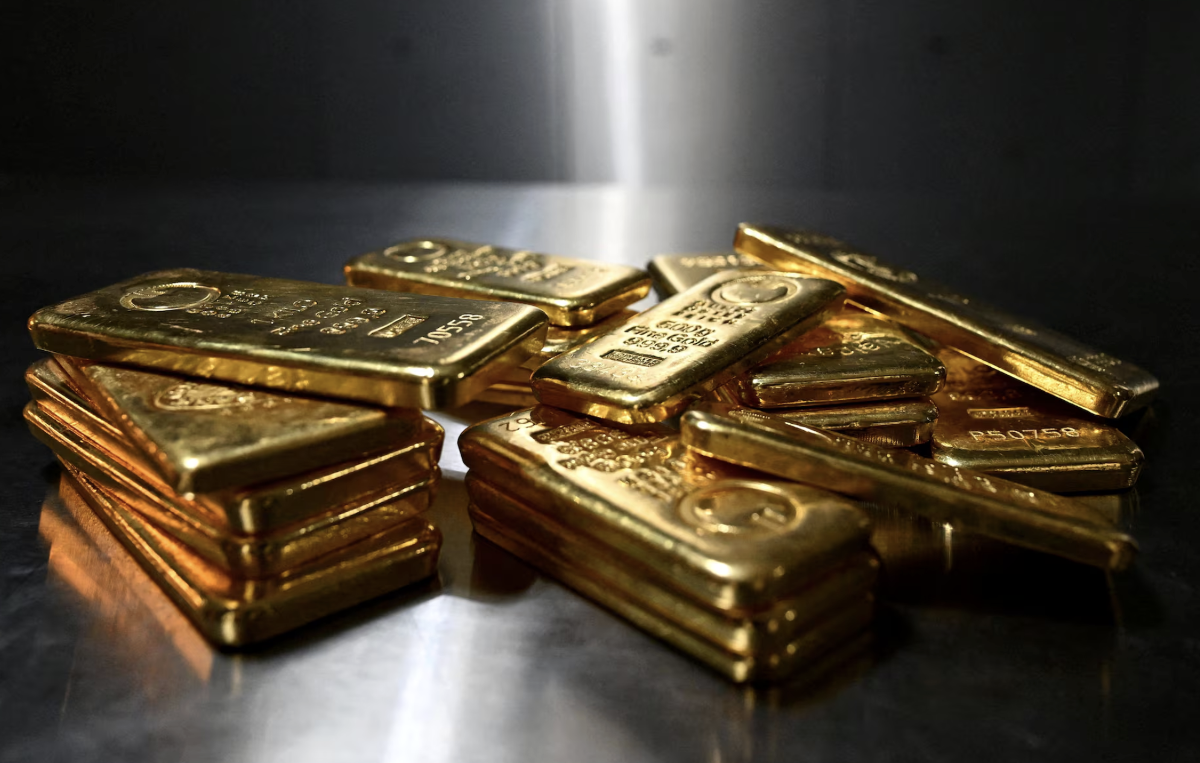
Nhà đầu tư có thể đang thất vọng vì giá vàng ngày càng rời xa mức đỉnh, nhưng cũng có thể cảm thấy mừng vì giá vàng không giảm sâu hơn.
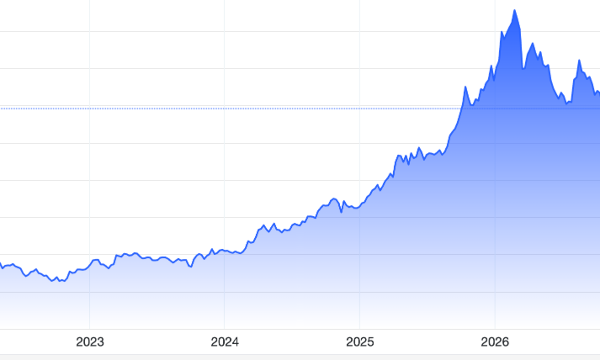
Theo nhà báo chuyên mục Clyde Russell của hãng tin Reuters, lịch sử cho thấy trong 2 thập kỷ qua, những đợt tăng giá mạnh của vàng - tương tự như đợt tăng từ tháng 9/2022 đến tháng 1/2026, khi giá vàng tăng 245% - thường được tiếp nối bởi những đợt giảm sâu, ngay cả khi phần lớn thành quả tăng đã trải qua những đợt tích lũy.
Đợt tăng từ mức đáy 697,45 USD/oz vào tháng 10/2008 lên kỷ lục tại thời điểm đó là 1.884,4 USD/oz vào tháng 9/2011 ghi nhận mức tăng 170%. Sau đó, giá vàng giảm 37% về mức đáy 1.191,35 USD/oz vào tháng 8/2018.
Từ mức thấp đó, giá vàng tăng 74% lên mức cao 2.072,49 USD/oz vào tháng 8/2020, sau đó giảm 22% về 1.620,2 USD/oz vào tháng 9/2022.
Có thể thấy mức tăng càng lớn thì mức giảm sau đó cũng càng lớn. Ngoài ra, khoảng thời gian của mỗi đợt tăng giá thường ngắn hơn khoảng thời gian của đợt giảm giá nối tiếp sau đó.
Từ mức thấp vào tháng 9/2022, giá vàng bắt đầu trỗi dậy và tăng dữ dội, lên mức cao nhất mọi thời đại 5.594,82 USD/oz vào ngày 29/1 năm nay. Từ mức đỉnh này, giá vàng hiện đã giảm khoảng 23%.
Dựa vào mô hình lặp đi lặp lại trong lịch sử thị trường vàng, ông Russell cho rằng có khả năng giá vàng sẽ giảm sâu hơn trong những tháng tới và thậm chí những năm tới, trước khi có thể bước vào một chu kỳ tăng mới.
Theo ông Russell, đợt tăng giá gần đây của giá vàng là kết quả của sự kết hợp nhiều yếu tố, và đặc biệt là các yếu tố này đồng thời thúc đẩy giá vàng trong cùng một thời điểm. Trong đó, ba yếu tố nổi bật nhất là hoạt động mua vàng ngày càng tăng của các ngân hàng trung ương, nhu cầu lớn của nhà đầu tư cá nhân ở Trung Quốc và Ấn Độ, cùng sự hỗ trợ của “giao dịch dựa trên nỗi sợ hãi”.
Những nỗi sợ hãi được nói đến ở đây bao gồm mối lo lạm phát tăng, lo ngại về căng thẳng địa chính trị, và mối lo rằng các chính sách của Tổng thống Donald Trump trong nhiệm kỳ thứ hai của ông sẽ làm suy yếu địa vị đồng tiền dự trữ toàn cầu của đồng USD cũng như vị thế thống trị của nền kinh tế Mỹ.
Tuy nhiên, trong những tháng gần đây, hoạt động mua ròng vàng của các ngân hàng trung ương đã chậm lại, và nhu cầu vàng của người tiêu dùng ở Trung Quốc và Ấn Độ cũng vậy.
Báo cáo hàng quý mới nhất của Hội đồng Vàng Thế giới (WGC) cho thấy các ngân hàng trung ương mua ròng 243,7 tấn vàng trong quý 1 năm nay, tăng 3% so với cùng kỳ năm ngoái.
Nhưng từ đầu năm 2025 tới nay, lượng mua ròng vàng hàng quý của các ngân hàng trung ương đã giảm về ngưỡng trên dưới 200 tấn, và thấp hơn nhiều so với mức cao trong thời gian từ giữa năm 2022 đến cuối năm 2024. Trong khoảng thời gian đó, có 5 quý các ngân hàng trung ương mua ròng trên 300 tấn vàng và chỉ có 1 quý mua ròng ít hơn 200 tấn vàng.
Nhu cầu vàng trang sức ở Trung Quốc trong quý 1 năm nay là 85,2 tấn, giảm 31% so với cùng kỳ 2025, còn nhu cầu trang sức ở Ấn Độ giảm 19%, còn 66,1 tấn. Cũng theo dữ liệu của WGC, nhu cầu vàng nữ trang toàn cầu giảm 25% trong quý 1, còn 260,2 tấn.
Giá vàng cao đã giữ vai trò như một yếu tố hãm phanh nhu cầu, và Chính phủ Ấn Độ đã có động thái tăng thuế nhập khẩu vàng nhằm bảo vệ dự trữ ngoại hối của nước này.
Ngoài ra, các quỹ ETF vàng cũng mua ròng chậm lại. Trong quý 1, các quỹ ETF chỉ mua ròng 62 tấn vàng, giảm 73% so với cùng kỳ 2025.
Tổng cộng, nhu cầu vàng toàn cầu giảm 9% trong quý 1/2026, còn 1.195,9 tấn, từ mức 1.315,6 tấn cùng kỳ năm ngoái. Điều này cho thấy cú giảm của giá vàng từ mức đỉnh thiết lập vào tháng 1 năm nay có thể được coi là “vẫn còn nhẹ nhàng”.
Nhưng vấn đề đối với các nhà đầu tư vàng là giá vàng bây giờ đang chịu sự chi phối chủ yếu của kỳ vọng về chính sách tiền tệ, thay vì các yếu tố thường thấy. Mối quan hệ ngược chiều giữa diễn biến giá vàng và giá dầu trong những tuần gần đây là một ví dụ.
Khi giá dầu tăng do căng thẳng giữa Mỹ và Iran, vàng giảm giá; và ngược lại, khi giá dầu giảm do hy vọng về một thỏa thuận hòa bình, giá vàng lại hồi phục. Bản chất ở đây là giá dầu chi phối kỳ vọng của nhà đầu tư về đường đi lãi suất của Cục Dự trữ Liên bang Mỹ (Fed). Giá dầu tăng làm gia tăng áp lực lạm phát, dẫn tới kỳ vọng tăng lãi suất, gây áp lực giảm lên giá vàng; và ngược lại.
Nói cách khác chừng nào giá dầu còn neo ở mức cao hơn so với trước chiến tranh, ngay cả trong trường hợp chiến tranh kết thúc và eo biển Hormuz mở cửa trở lại, giá vàng sẽ còn đương đầu áp lực giảm.
Bài liên quan



Trung Quốc mua nông sản Mỹ ít nhất trong 7 năm
Việc Trung Quốc chậm mua nông sản Mỹ đang làm dấy lên nghi ngờ về những nội dung thỏa thuận đã được công bố giữa hai nước, đồng thời gây thất vọng cho nông dân Mỹ trong lúc họ phải đương đầu với giá nhiên liệu tăng cao...
Trung Quốc dùng lại công cụ giải cứu chứng khoán 2 năm trước, nhà đầu tư vẫn hoài nghi
Ngày thứ Hai (2/11), Trung Quốc tái khởi động các công cụ bơm thanh khoản từng sử dụng trong đợt bán tháo chứng khoán năm 2024. Tuy nhiên, giới đầu tư cho rằng các biện pháp này có thể giúp chặn đà giảm nhưng khó đưa thị trường trở lại xu hướng tăng...
Xuất khẩu hóa chất của Trung Quốc tăng mạnh, có thể gây căng thẳng thương mại
Trung Quốc đã tăng gần gấp đôi năng lực sản xuất hóa chất ở một số lĩnh vực trong 5 năm qua, hiện chiếm khoảng một nửa sản lượng toàn cầu đối với một số sản phẩm nhất định...
Iran tuyên bố sẵn sàng mở lại eo biển Hormuz trong hai ngày
Ngày thứ Hai (2/11), Iran cho biết có thể mở lại eo biển Hormuz chỉ trong 2 ngày nếu Mỹ chấp nhận các điều kiện mà nước này đưa ra, thay vì 7 ngày như đề xuất hồi tháng 9. Tuy nhiên, Tehran nhấn mạnh mọi việc còn phụ thuộc vào phản hồi của Washington...
S&P 500 và Nasdaq mất điểm vì cổ phiếu công nghệ vẫn bị bán, giá dầu “bốc hơi” gần 8%
Giá dầu thô lao dốc, với giá dầu WTI trượt sâu dưới ngưỡng 100 USD/thùng, khi xuất hiện những tín hiệu tích cực về đàm phán hòa bình ở Trung Đông...





Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.





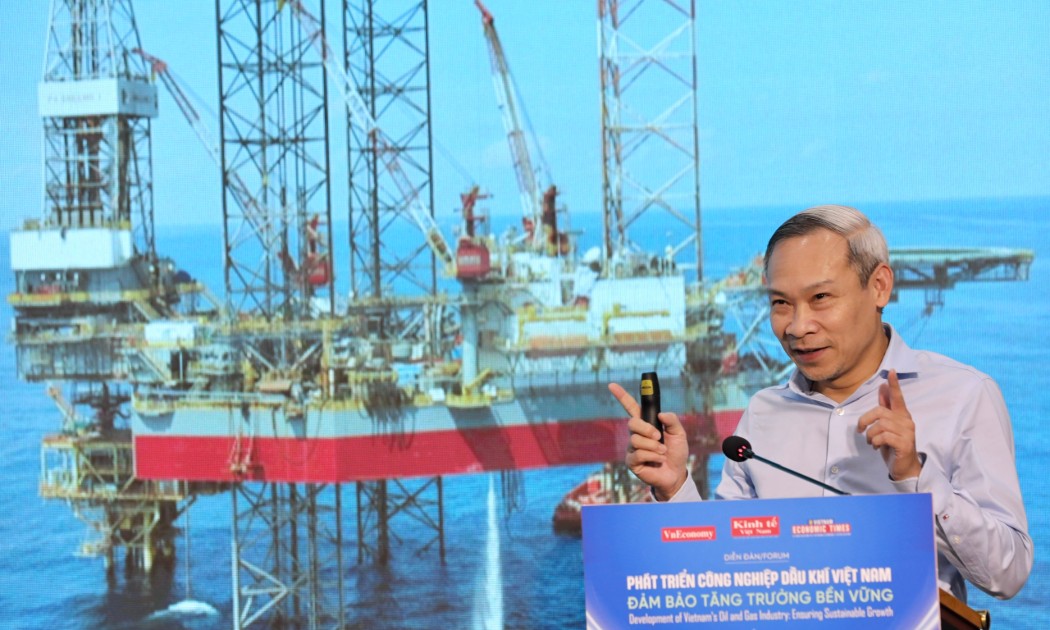
 Cấp thiết tái cấu trúc toàn bộ chuỗi giá trị kinh tế trên biển
Ngành dầu khí Việt Nam đang đối mặt với những thách thức mang tính cơ cấu. Nhiều mỏ chủ lực đã bước vào giai đoạn suy giảm sản lượng tự nhiên sau nhiều thập kỷ khai thác. Vậy đâu là hướng đi để ngành dầu khí vừa bảo đảm an ninh năng lượng, vừa tạo động lực tăng trưởng bền vững trong kỷ nguyên xanh?




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...