


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thêm ước tính lợi nhuận toàn thị trường tăng 15%, Vận tải “lên top”


MBS vừa đưa ra ước tính kết quả kinh doanh trong quý 2/2026, theo đó ước tính lợi nhuận toàn thị trường có thể đạt mức tăng trưởng 15% so với cùng kỳ trong bối cảnh vĩ mô đầy thách thức từ áp lực giá dầu và lạm phát tăng cao.
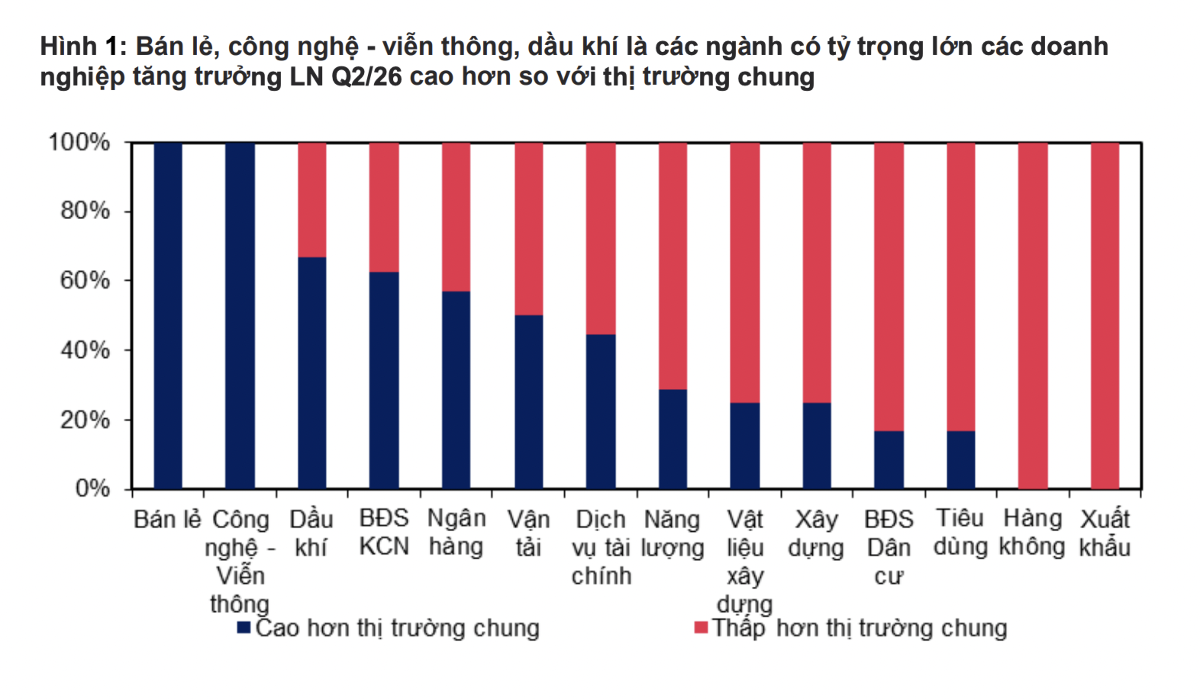
Theo đó, trong quý 2/2026, một số nhóm ngành tăng trưởng lợi nhuận nổi bật gồm vận tải (+65% so với cùng kỳ) nhờ lợi nhuận bất thường của GMD, bất động sản khu công nghiệp (+58% so với cùng kỳ) với sự đóng góp của nhóm cao su, bán lẻ (+34% so với cùng kỳ), dầu khí (+28% so với cùng kỳ).
Một số nhóm ngành có thể ghi nhận lợi nhuận giảm do tác động của chi phí nhiên liệu tăng cao như hàng không (-61% so với cùng kỳ), xuất khẩu (-35% so với cùng kỳ).
Cụ thể, ngành ngân hàng duy trì tăng trưởng trên nền lãi suất cao mới. MBS kỳ vọng tăng trưởng tín dụng của các ngân hàng trong phạm vi theo dõi đạt khoảng 9% so với đầu năm vào cuối quý 2/2026, tiếp tục được dẫn dắt bởi phân khúc khách hàng doanh nghiệp. Trong đó, các ngân hàng nhận chuyển giao bắt buộc như VPB và HDB dự kiến vẫn duy trì tốc độ tăng trưởng tín dụng vượt trội so với mặt bằng chung của ngành nhờ được cấp hạn mức tín dụng cao hơn và không bị hạn chế tăng trưởng tín dụng theo từng quý.
Mặt bằng lãi suất huy động trong quý 2/2026 đã hạ nhiệt so với giai đoạn cuối quý 1/2026, tuy nhiên vẫn duy trì ở mức cao so với cùng kỳ. Do đó, chúng tôi dự báo biên lãi ròng (NIM) toàn ngành tiếp tục thu hẹp so với cùng kỳ. Dù vậy, một số ngân hàng quốc doanh có lợi thế chi phí vốn thấp như VCB và CTG được kỳ vọng ghi nhận NIM cải thiện so với cùng kỳ do nền thấp của năm trước.
Theo đó, thu nhập lãi thuần trong quý 2/2026 của các ngân hàng theo dõi được dự báo tăng 15,7% so với cùng kỳ, cao hơn mức tăng 11,3% của thu nhập ngoài lãi.
Với ngành bất động sản, trong quý 2/2026, thị trường bất động sản bước vào giai đoạn trầm lắng trong bối cảnh: lãi suất tín dụng tăng cao tác động tiêu cực tới nhu cầu của thị trường; và quy hoạch tại một số thành phố lớn khiến tâm lý nhà đầu tư thận trọng hơn.
Thanh khoản giao dịch chậm lại đáng kể và giá bán điều chỉnh giảm trong quý 2/2026. Do thị trường ảm đạm và lãi vay cao, các doanh nghiệp bất động sản tập trung bàn giao các dự án mở bán trong giai đoạn 2024 - 2025 thay vì triển khai dự án mới. Phần lớn doanh nghiệp ghi nhận lợi nhuận ròng giảm do bàn giao ít hơn, như DXG, NLG, KDH, VRE, dù vẫn có đóng góp từ các dự án Gem Sky World, Gladia hay Waterpoint.
MBS cũng dự phóng lợi nhuận ròng quý 2 của các doanh nghiệp khu công nghiệp trong phạm vi nghiên cứu tăng trưởng 58% so với cùng kỳ, với động lực chính từ tiền đền bù đất của PHR (+1.388% so với cùng kỳ) và GVR (+69% so với cùng kỳ).
Dự phóng KBC và IDC ghi nhận lợi nhuận tăng trưởng dương nhờ khách thuê quay lại đàm phán và ký hợp đồng từ các quý trước, trong khi cùng kỳ các hợp đồng thuê đã bị trì hoãn do chính sách thuế đối ứng của Mỹ. Dự phóng BCM và VGC ghi nhận lợi nhuận giảm lần lượt 50% và 35% trên mức đỉnh của cùng kỳ năm trước, trong khi SZC giảm mạnh do ảnh hưởng của chính sách kế toán mới. Tính chung, lợi nhuận trong 6 tháng đầu năm 2026 giảm 16% so với cùng kỳ, chủ yếu do BCM, VGC và SZC giảm mạnh so với cùng kỳ.
Đối với ngành vật liệu xây dựng, biên lợi nhuận gộp của các doanh nghiệp có thể bị tác động tiêu cực do giá than và quặng tăng mạnh lần lượt 6% và 12% so với cùng kỳ trong bối cảnh nguồn cung tại Trung Quốc gián đoạn.
Với những yếu tố trên, dự báo lợi nhuận ròng của HPG đạt 5.000 tỷ đồng (+17% so với cùng kỳ) nhờ doanh thu tăng, tuy nhiên biên lợi nhuận gộp giảm. Đối với các doanh nghiệp tôn mạ như HSG và NKG, lợi nhuận ròng được dự báo giảm lần lượt 43% và 67% so với cùng kỳ do biên lợi nhuận gộp suy giảm và chi phí tài chính tăng mạnh.
Ngành dầu khí được dự báo kết quả kinh doanh khả quan nhờ giá dầu hỗ trợ. Giá dầu Brent duy trì ở mức cao trong quý, bình quân khoảng 97 USD/thùng, cùng với việc các dự án dầu khí trọng điểm trong nước được đẩy nhanh triển khai, tiếp tục tạo động lực tăng trưởng cho nhóm doanh nghiệp thượng nguồn.
Hoạt động thăm dò và khai thác (E&P) diễn ra sôi động hơn so với các năm trước, phản ánh quyết tâm thúc đẩy các dự án nhằm đảm bảo an ninh năng lượng quốc gia và tận dụng chu kỳ đầu tư dầu khí đang hồi phục. Theo đó, các doanh nghiệp dầu khí thượng nguồn như PVS và PVD dự kiến ghi nhận lợi nhuận tăng trưởng tích cực.
Ở trung nguồn, diễn biến địa chính trị đã góp phần đẩy mặt bằng giá cước vận tải dầu thô quốc tế đi lên và xu hướng này có thể tiếp tục hỗ trợ kết quả kinh doanh trong nửa cuối năm, đặc biệt là quý 4. GAS có thể ghi nhận sụt giảm lợi nhuận, chủ yếu xuất phát từ nền so sánh cao của cùng kỳ năm trước khi doanh nghiệp ghi nhận khoản hoàn nhập dự phòng khoảng 1.600 tỷ đồng.
Bài liên quan


Đọc bài theo từ khoá

Sức hút Nam Long Experience 2026 - từ trải nghiệm đến những lựa chọn thực

Ông Trần Thanh Lâm giữ chức Bí thư Đảng ủy Cơ quan Ban Tuyên giáo Trung ương
SCG Home khai trương showroom rộng 5.500 m2, đưa mô hình “một điểm đến” vào thị trường hoàn thiện nhà ở
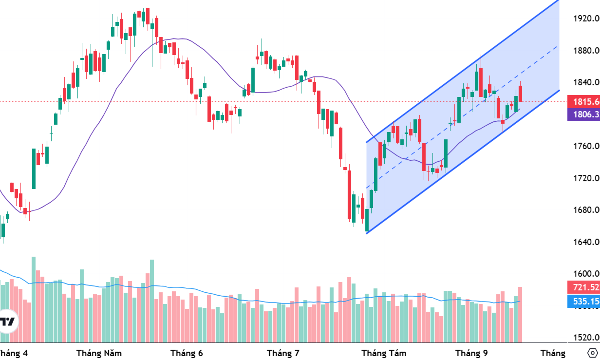
Xu thế dòng tiền: Chính thức nâng hạng có tạo bước ngoặt cho thị trường?
Xu thế dòng tiền: Chính thức nâng hạng có tạo bước ngoặt cho thị trường?
Từ phiên giao dịch ngày 21/9, thị trường chứng khoán Việt Nam chính thức được phân loại thành thị trường mới nổi thứ cấp theo chuẩn của FTSE Russell. VN-Index sau phiên rung lắc dưới mốc 1800 điểm đầu tuần qua đã phục hồi trở lại, bảo toàn xu hướng tăng ngắn hạn được thiết lập từ cuối tháng 7.
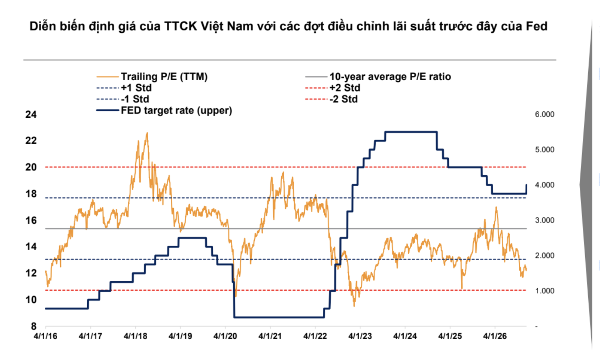
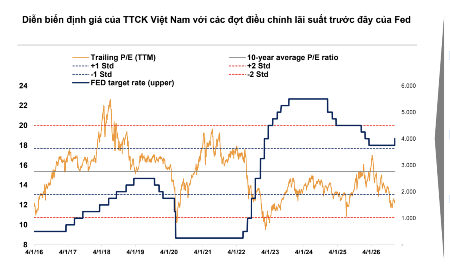
Fed tăng lãi suất, dòng tiền vào chứng khoán khó cải thiện trong ngắn hạn?
VNDirect đánh giá mặt bằng lãi suất huy động giảm chậm hơn dự kiến đồng nghĩa dòng tiền vào chứng khoán khó cải thiện mạnh trong ngắn hạn và khả năng mở rộng định giá của thị trường sẽ tương đối hạn chế.
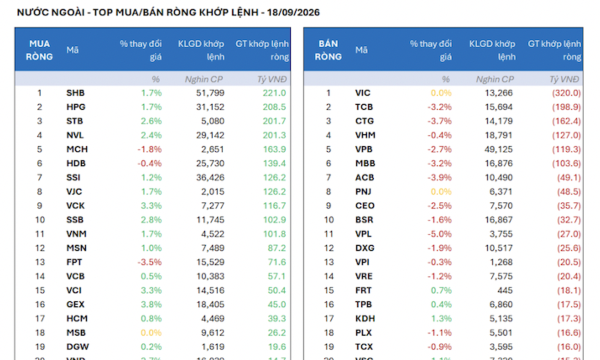
Khối ngoại gom ròng mạnh 1.200 tỷ trong phiên đánh cồng đón thị trường Việt Nam nâng hạng
Nhà đầu tư nước ngoài mua ròng 1.217,3 tỷ đồng trong phiên cuối tuần, tính riêng giao dịch khớp lệnh thì họ mua ròng 725,5 tỷ đồng.
VN-Index đang trong diễn biến kiểm tra động lực quanh vùng 1810-1820
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 21-25/9/2026.
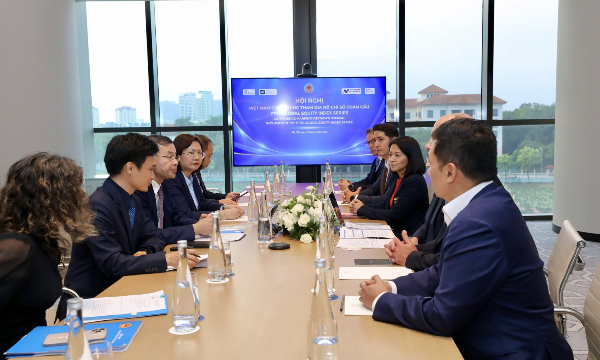
FTSE Russell đề nghị phát triển sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam ở nước ngoài
Lãnh đạo FTSE Russell đề nghị các cơ quan của Việt Nam nghiên cứu sáng kiến tăng thanh khoản cho các sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam niêm yết ở nước ngoài.



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





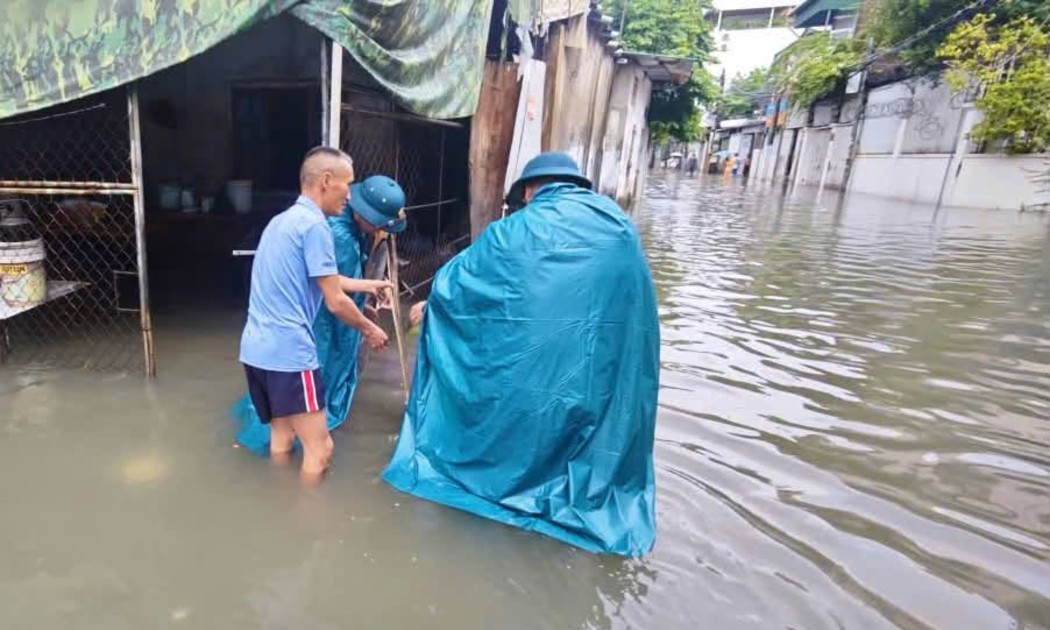
 Nghệ An: Mưa lớn gây ngập sâu nhiều tuyến phố, khẩn trương hỗ trợ người dân
Nhiều tuyến đường ở Vinh, Nghệ An ngập sâu sau nhiều giờ mưa lớn, giao thông gặp khó khăn. Chính quyền địa phương đang tăng cường lực lượng ứng trực, hỗ trợ người dân và khơi thông hệ thống thoát nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...