




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VIS Rating: Môi trường tín nhiệm trong năm 2025 sẽ ổn định


Sau khi đã cải thiện đáng kể trong năm 2024, môi trường tín nhiệm của Việt Nam trong năm 2025 sẽ đi vào ổn định nhờ các chính sách hỗ trợ phát triển kinh tế xã hội và môi trường kinh doanh cải thiện…

Báo cáo Triển vọng tín nhiệm được VIS Rating công bố ngày 5/2 nhận định chi tiêu công, FDI và xuất khẩu tiếp tục là chìa khóa để duy trì triển vọng kinh tế mạnh mẽ của Việt Nam và đạt được mục tiêu tăng trưởng GDP 7,0-7,5% vào năm 2025.
Dẫu vậy, với dự trữ ngoại hối cuối năm 2024 ở mức thấp nhất trong 5 năm qua, VIS cho rằng Ngân hàng Nhà nước Việt Nam có ít dư địa để quản lý biến động tỷ giá.
“Nếu dòng tiền ngoại tệ bị rút ra tăng lên và làm VND mất giá hơn nữa, lãi suất sẽ tăng và ảnh hưởng tới tăng trưởng của các doanh nghiệp trong nước”, VIS lưu ý. Đồng thời cũng cảnh báo về rủi ro bất định từ định hướng chính sách của Hoa Kỳ dưới chính quyền mới của tổng thống Trump có thể tác động tiêu cực tới các quốc gia xuất khẩu trong đó có Việt Nam.

Về điều kiện huy động vốn, VIS cho rằng tình hình sẽ vẫn ổn định trong năm 2025. Bởi các ngân hàng đang có nguồn vốn huy động và thanh khoản vững chắc để tăng cho vay mới các doanh nghiệp và cá nhân trong nước.
Đặc biệt, sau một loạt các cải cách quy định và triển khai luật chứng khoán mới, thị trường trái phiếu doanh nghiệp đang trở lại đúng hướng, được đánh dấu bằng giá trị phát hành mới tăng trưởng ổn định đối với cả phát hành ra công chúng và riêng lẻ.
“Chúng tôi kỳ vọng niềm tin của nhà đầu tư sẽ tiếp tục cải thiện nhờ quy định về phát hành trái phiếu chặt chẽ hơn và yêu cầu minh bạch thông tin cao hơn. Việc phát hành trái phiếu với mục đích trả nợ cũ sẽ ít gặp khó khăn hơn so với những năm trước, ngay cả khi mặt bằng lãi suất điều chỉnh tăng do cạnh tranh huy động tiền gửi của các ngân hang”, chuyên gia VIS dự báo.

Theo hướng này, dòng tiền của doanh nghiệp sẽ tiếp tục phục hồi, nhưng đòn bẩy cao và thanh khoản yếu vẫn là những điểm yếu lớn trong khả năng trả nợ.
Lợi nhuận trước thuế, lãi vay và khấu hao (EBITDA) trong 9 tháng đầu năm 2024 của các doanh nghiệp niêm yết tăng 2% so với cùng kỳ năm trước, cải thiện so với mức giảm 9% trong năm 2023. Theo đó, dòng tiền và lợi nhuận của doanh nghiệp sẽ tiếp tục tăng trưởng trong năm 2025.
Tuy nhiên, các doanh nghiệp bất động sản, xây dựng và vật liệu xây dựng vẫn có đòn bẩy nợ vay cao. Nợ vay/EBITDA trung bình của các doanh nghiệp niêm yết thuộc các nhóm ngành này là gần 9 lần, cao hơn mức bình quân chung là 3.6 lần. Tình trạng phụ thuộc vào nợ ngắn hạn để đầu tư dài hạn đã dẫn đến vỡ nợ trái phiếu doanh nghiệp tăng mạnh trong năm 2022-2023.

Xu hướng cải thiện cũng sẽ được ghi nhận ở tỷ lệ trái phiếu chậm trả với dự báo sẽ ổn định dần về mức bình thường mới trong năm 2025, phản ánh tình hình kinh tế vĩ mô và môi trường kinh doanh mạnh mẽ, khuôn khổ pháp lý và hạ tầng thị trường dần hoàn thiện để quản lý rủi ro vỡ nợ.
VIS cho rằng nền kinh tế vững mạnh sẽ giúp cải thiện dòng tiền, khả năng trả nợ, và nhu cầu tái cấp vốn. Các quy định chặt chẽ hơn về phát hành và đầu tư vào trái phiếu doanh nghiệp, việc minh bạch thông tin và sử dụng xếp hạng tín nhiệm để cảnh báo rủi ro đầu tư sẽ giúp cải thiện chiều sâu của thị trường trái phiếu doanh nghiệp trong giai đoạn phát triển mới.
Các đơn vị phát hành và nhà đầu tư cũng sẽ tự tin hơn trong việc ứng dụng các công cụ tài chính mới để tái cấu trúc nợ và/hoặc tránh chậm trả trái phiếu.
Đọc bài theo từ khoá

WB nâng dự báo tăng trưởng của Việt Nam lên 7,4% nhờ “làn sóng” AI
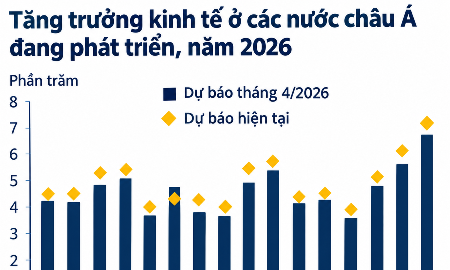
Theo Báo cáo Cập nhật Kinh tế khu vực Đông Á và Thái Bình Dương (EAP) công bố ngày 6/10 của Ngân hàng Thế giới (World Bank-WB), kinh tế khu vực này dự kiến tăng trưởng 4,5% trong năm 2026. Trong đó, Việt Nam nổi lên như một điểm sáng khi được WB nâng dự báo tăng trưởng lên mức 7,4%, tăng 1,1 điểm phần trăm so với dự báo trước đó…
Nâng cao sức khỏe nhân dân và đổi mới mô hình phát triển quốc gia: Nhìn từ chính sách kiểm soát thuốc lá
Việc tổn thất 1,14% GDP mỗi năm từ thuốc lá đang trực tiếp cản trở mục tiêu tăng trưởng kinh tế từ 10%/năm trở lên trong giai đoạn 2026-2030, đồng thời kéo lùi các nỗ lực phát triển con người…
Tăng trưởng hai con số: Chuyển sức mạnh đại đoàn kết thành nguồn lực phát triển
Mục tiêu tăng trưởng hai con số đặt ra yêu cầu không chỉ đổi mới mạnh mẽ về thể chế, khoa học, công nghệ, năng suất lao động và năng lực cạnh tranh của nền kinh tế, mà còn phải huy động được sức mạnh của toàn xã hội.
9 tháng năm 2026: Lực kéo từ bộ ba động lực và áp lực tăng tốc chặng nước rút
Tăng trưởng GDP 9 tháng năm 2026 đạt mức ấn tượng (9,01%) trong bối cảnh toàn cầu còn nhiều biến động. Tuy nhiên, để hiện thực hóa mục tiêu tăng trưởng trên 10% cả năm do Quốc hội đề ra, nhiệm vụ đặt ra cho quý 4/2026 là vô cùng lớn với mục tiêu tăng trưởng lên tới 12,5%. Cùng với đó là những thách thức không nhỏ từ lạm phát, tỷ giá và trạng thái nhập siêu của cán cân thương mại.

Vận tải quý 3/2026 tăng tốc, các phương thức lệch pha rõ rệt
Vận tải tiếp tục tăng trưởng hai chữ số trong tháng 9 và quý 3/2026, nhưng sự phân hóa giữa các phương thức ngày càng rõ. Đường bộ vẫn đảm nhận phần lớn dòng hàng, trong khi đường sắt suy giảm, đặt ra yêu cầu nâng cao hiệu quả kết nối toàn mạng lưới…






Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.







 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...