




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dòng tiền toàn cầu rút khỏi cổ phiếu công nghệ và AI, chuyển mạnh vào trái phiếu


Các quỹ thuộc lĩnh vực công nghệ ghi nhận dòng vốn ròng rút ra hàng tuần ở mức 17,83 tỷ USD, đảo ngược hoàn toàn so với dòng vốn vào 21,5 tỷ USD của tuần trước. Trong khi đó, các nhà đầu tư đã mua ròng các quỹ trái phiếu trị giá 10,85 tỷ USD, kéo dài chuỗi mua ròng sang tuần thứ 12 liên tiếp.
Tuần qua là tuần của dòng tiền thận trọng với trí tuệ nhân tạo (AI) và chảy mạnh vào Đông Bắc Á, trong khi tài sản phòng thủ và các thị trường phụ thuộc năng lượng bị bỏ lại phía sau.
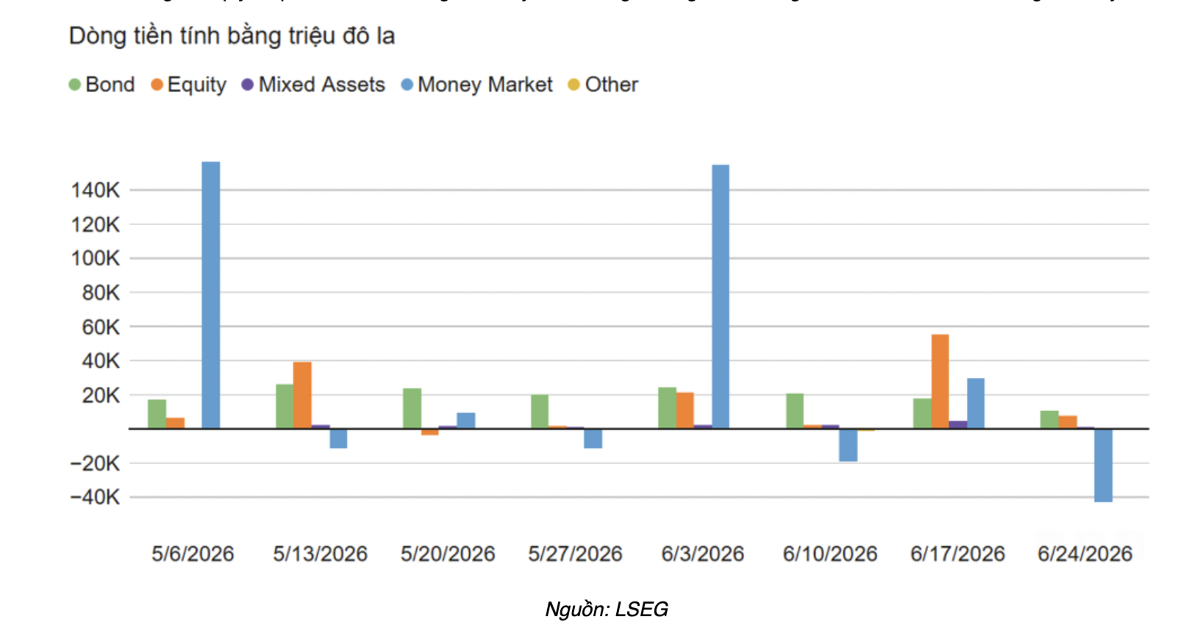
Thống kê mức tăng trưởng của các thị trường từ Chứng khoán ABS cho thấy, nhóm dẫn đầu là nhóm cổ phiếu châu Á và mới nổi (điểm 87–99). KOSPI (Hàn Quốc) chiếm vị trí số 1 với điểm tuyệt đối 99. Động lực cốt lõi đến từ siêu chu kỳ bán dẫn AI: KOSPI tăng 5,42% lên 8.930 điểm hôm thứ Năm, kéo dài đà tăng từ phiên trước khi cổ phiếu bán dẫn phục hồi mạnh trên kỳ vọng nhu cầu AI, sau khi Micron công bố kết quả quý vượt kỳ vọng kèm dự báo doanh thu tích cực.
TAIEX (Đài Loan, 98) và Nikkei 225 (Nhật Bản, 97) đồng hành sát nút, phản ánh câu chuyện bán dẫn toàn khu vực. Quỹ hoán đổi danh mục MSCI EM ETF đạt 94 điểm, cho thấy nhóm thị trường mới nổi vẫn vượt trội. VN-Index tăng từ mức 75 lên 87 điểm, cho thấy triển vọng ngắn hạn tích cực.
Nhóm trung bình – Cổ phiếu Mỹ và châu Âu (điểm 56–85). Nasdaq, S&P 500 và Dow Jones Industrial Average (DJIA) đều ở vùng 79–85 điểm, phản ánh một tuần đầy biến động. Cổ phiếu công nghệ không thể duy trì đà tăng dù Micron báo cáo kết quả kinh doanh tích cực, khi nhà đầu tư lo ngại chi phí đầu tư cho AI leo thang và khả năng OpenAI hoãn phát hành cổ phiếu lần đầu ra công chúng (IPO), khiến dòng tiền xoay vòng ra khỏi lĩnh vực công nghệ quy mô lớn.
Chỉ số Dollar Index (DXY) chỉ đạt 50 điểm, phản ánh sự suy yếu của đồng USD khi khẩu vị rủi ro phục hồi. DAX (56) và CAC 40 (63) chịu áp lực từ hoạt động kinh doanh tư nhân tại Đức suy giảm tháng thứ ba liên tiếp, với điều kiện kinh tế xấu đi và bất ổn thị trường gia tăng.
Mới đây, Apple đang đề xuất Chính phủ Mỹ cho phép mua chip của Trung Quốc, làm giảm sức nóng của nhóm công nghệ bán dẫn. Điều này sẽ khiến dòng tiền tiếp tục thận trọng với nhóm cổ phiếu này và chuyển sang các nhóm cổ phiếu khác.
Nhóm yếu – Tài sản phòng thủ và một số thị trường mới nổi (điểm 9–43). Trong đó, Vàng (37) và trái phiếu Chính phủ Mỹ kỳ hạn 10 năm (43) mất sức hút khi khẩu vị rủi ro quay trở lại. Đáng chú ý, Hang Seng (Hồng Kông) chỉ đạt 17 điểm, trong khi Bitcoin đứng cuối bảng với 9 điểm, trong bối cảnh nhà đầu tư cá nhân Hàn Quốc tập trung nguồn lực vào cổ phiếu thay vì tài sản tiền mã hóa.
Ấn Độ (Nifty/Sensex: 25–30 điểm) phản ánh nhận định của Goldman Sachs rằng chi phí năng lượng và tiền tệ đang gây áp lực lên biên lợi nhuận của doanh nghiệp nước này.
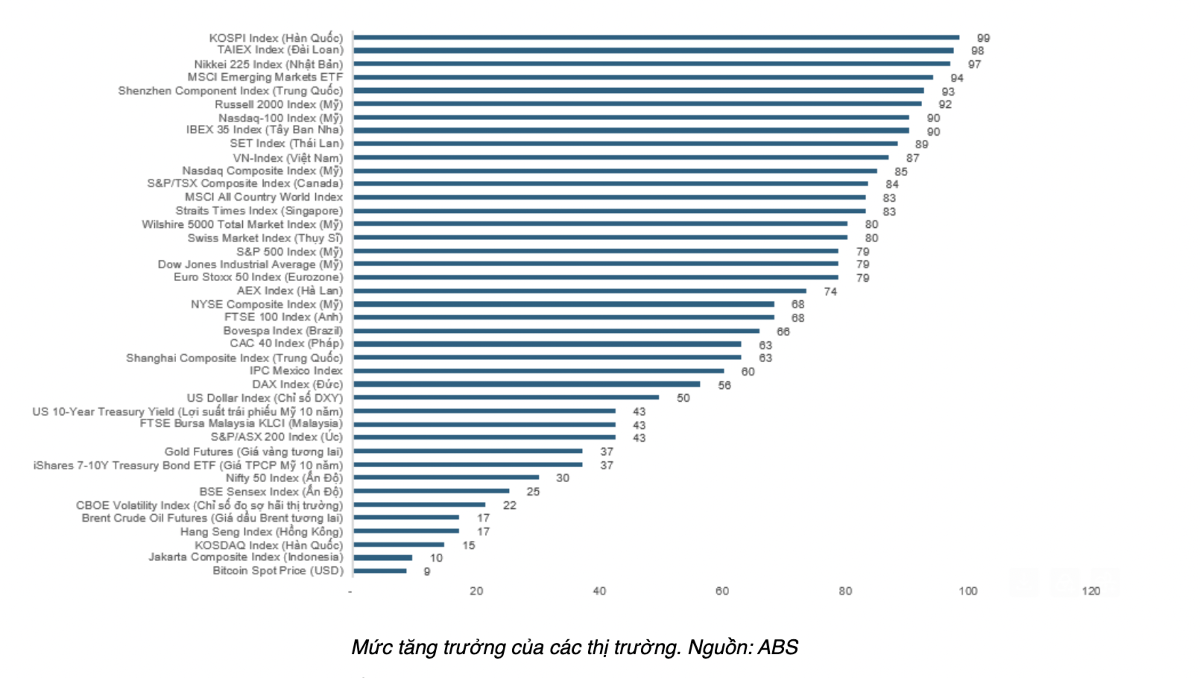
Cũng theo thống kê của ABS, dòng vốn chảy vào các quỹ đầu tư cổ phiếu toàn cầu đã giảm mạnh trong tuần kết thúc ngày 24/06, do những lo ngại về chi tiêu công nghệ được tài trợ bằng nợ và lập trường cứng rắn của Cục Dự trữ Liên bang Mỹ đã làm suy giảm khẩu vị rủi ro.
Theo dữ liệu của LSEG Lipper, các nhà đầu tư đã mua ròng các quỹ cổ phiếu toàn cầu trị giá 7,51 tỷ USD trong tuần, giảm khoảng 86% so với mức mua ròng 55,53 tỷ USD của tuần trước.
Tâm lý thị trường cũng chịu áp lực từ những lo ngại dai dẳng về lãi suất, khi dữ liệu của Bộ Thương mại Mỹ công bố hôm thứ Năm cho thấy lạm phát Chỉ số giá tiêu dùng cá nhân (PCE) tháng 5 ở mức 4,1%, cao nhất kể từ tháng 4/2023, củng cố kỳ vọng về khả năng Cục Dự trữ Liên bang Mỹ tăng lãi suất thêm 25 điểm cơ bản vào cuối năm nay.
Các quỹ đầu tư cổ phiếu châu Âu và châu Á đã thu hút dòng vốn vào lần lượt là 6,28 tỷ USD và 2,95 tỷ USD trong tuần này, giảm so với mức 11,71 tỷ USD và 3,82 tỷ USD của tuần trước. Trong khi đó, các quỹ của Mỹ ghi nhận dòng vốn rút ròng 3,53 tỷ USD.
Các quỹ thuộc lĩnh vực công nghệ ghi nhận dòng vốn ròng rút ra hàng tuần ở mức 17,83 tỷ USD, đảo ngược hoàn toàn so với dòng vốn vào 21,5 tỷ USD của tuần trước. Các quỹ thuộc lĩnh vực tài chính và công nghiệp cũng ghi nhận dòng vốn bán ròng lần lượt là 750 triệu USD và 1,04 tỷ USD.
Trong khi đó, các nhà đầu tư đã mua ròng các quỹ trái phiếu trị giá 10,85 tỷ USD, kéo dài chuỗi mua ròng sang tuần thứ 12 liên tiếp.
Các quỹ thị trường tiền tệ ghi nhận dòng vốn rút ra lên tới 42,8 tỷ USD trong tuần này, mức rút vốn hàng tuần lớn nhất kể từ ngày 15/4.
Trong số các quỹ hàng hóa, quỹ vàng và các kim loại quý khác ghi nhận tuần thứ sáu liên tiếp bị rút vốn, với giá trị ròng 545 triệu USD. Các quỹ năng lượng cũng ghi nhận dòng vốn rút ròng 81,9 triệu USD, sau hai tuần liên tiếp hút vốn.
Tại các thị trường mới nổi, chuỗi bán ròng trên các quỹ cổ phiếu kéo dài sang tuần thứ 9 liên tiếp, với tổng giá trị bán ròng đạt 3,39 tỷ USD. Tuy nhiên, các quỹ trái phiếu đã thu hút được 132 triệu USD, đánh dấu tuần đầu tiên hút vốn trở lại sau ba tuần liên tiếp bị rút ròng, theo dữ liệu từ 28.875 quỹ.
Bài liên quan


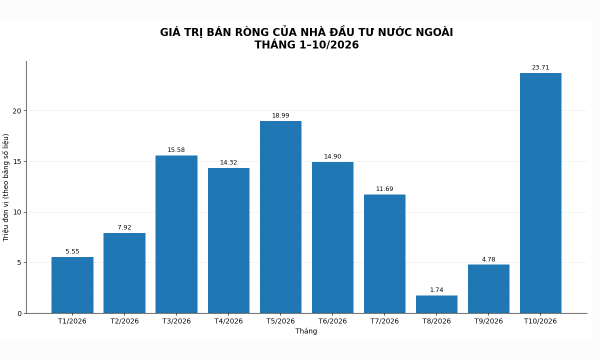
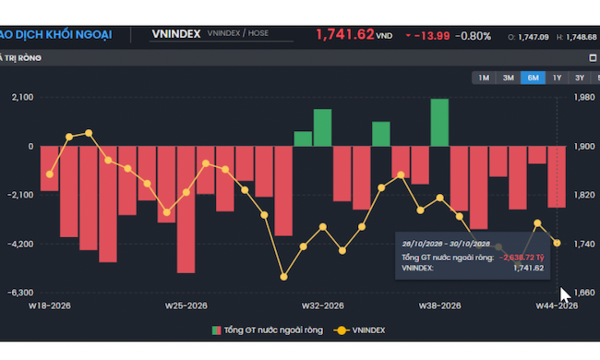
Khối ngoại bán ròng gần 1 tỷ USD trong tháng 10
Theo thống kê trên HoSE, nhà đầu tư nước ngoài bán ròng 23.700 tỷ đồng trong tháng 10.
Dòng tiền suy yếu trên diện rộng, áp lực bán mạnh lan cả thị trường
Dòng tiền trong tuần suy yếu trên diện rộng, đi kèm áp lực bán mạnh hơn tại nhóm vốn hóa vừa và nhỏ. Diễn biến này cho thấy nhịp hồi phục của tuần trước chưa được duy trì, khi thanh khoản thu hẹp và giá cổ phiếu giảm đồng loạt ở cả ba nhóm vốn hóa.
Chứng khoán Mỹ “đỏ lửa” vì cổ phiếu công nghệ bị bán tháo, giá dầu lên cao nhất 6 tháng
Thị trường chứng khoán Mỹ giảm điểm mạnh trong phiên giao dịch ngày thứ Sáu (31/10), khi nhà đầu tư lại xả hàng các cổ phiếu liên quan tới lĩnh vực trí tuệ nhân tạo (AI)...
Nâng hạng đón dòng vốn quốc tế, doanh nghiệp Việt cần chuẩn bị gì?
Trong bối cảnh thị trường chứng khoán Việt Nam mở ra cơ hội đón dòng vốn quốc tế sau nâng hạng, nhiều doanh nghiệp vẫn quen huy động vốn qua ngân hàng. Để tiếp cận nhà đầu tư nước ngoài, doanh nghiệp cần có chiến lược dài hạn và chuẩn bị tốt hơn về tài chính, nhân sự, quản trị và minh bạch thông tin...
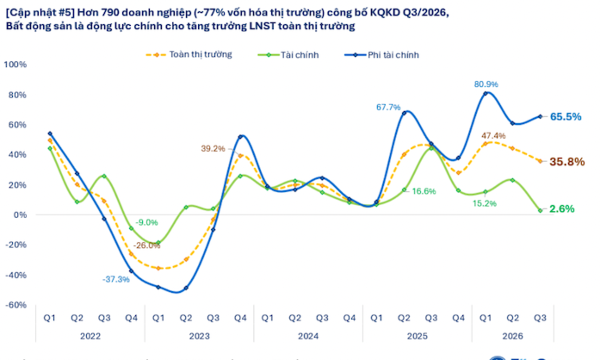
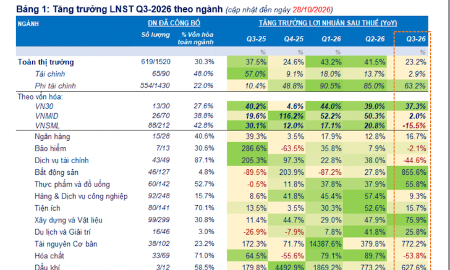
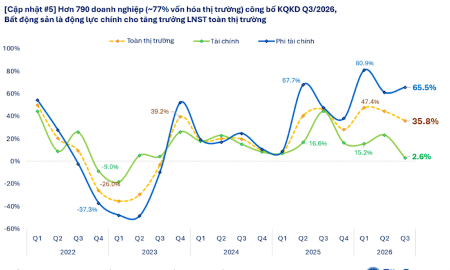
Đã có 797 doanh nghiệp báo cáo lợi nhuận quý 3/2026, tăng mạnh 35,8%
Tăng trưởng lợi nhuận sau thuế quý 3/2026 của nhóm doanh nghiệp đã công bố kết quả kinh doanh tiếp tục duy trì ở mức cao, đạt 35,8% so với cùng kỳ năm trước.




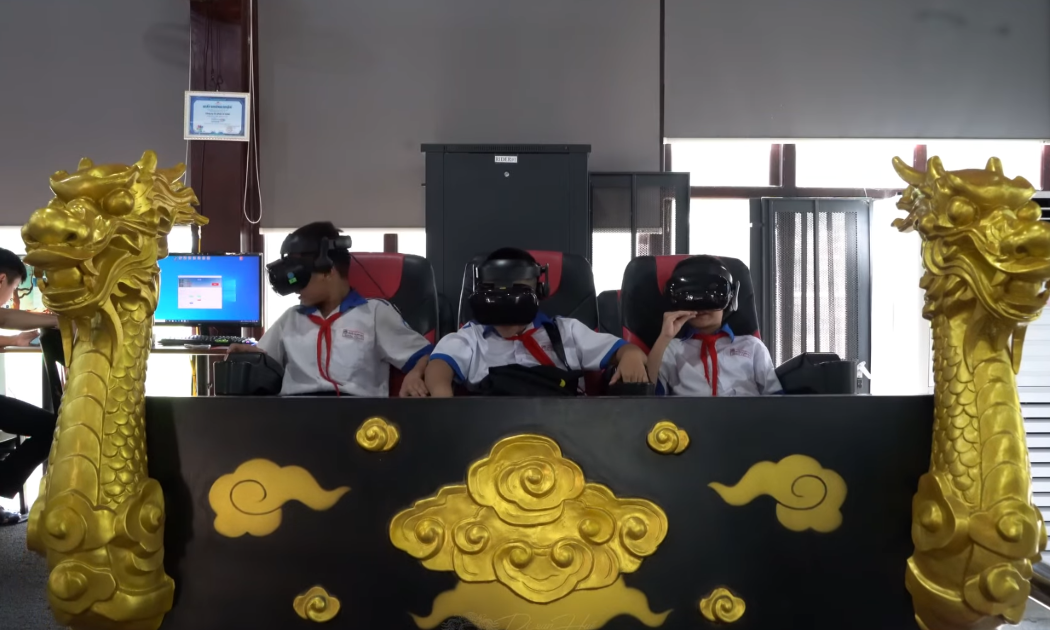

Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.




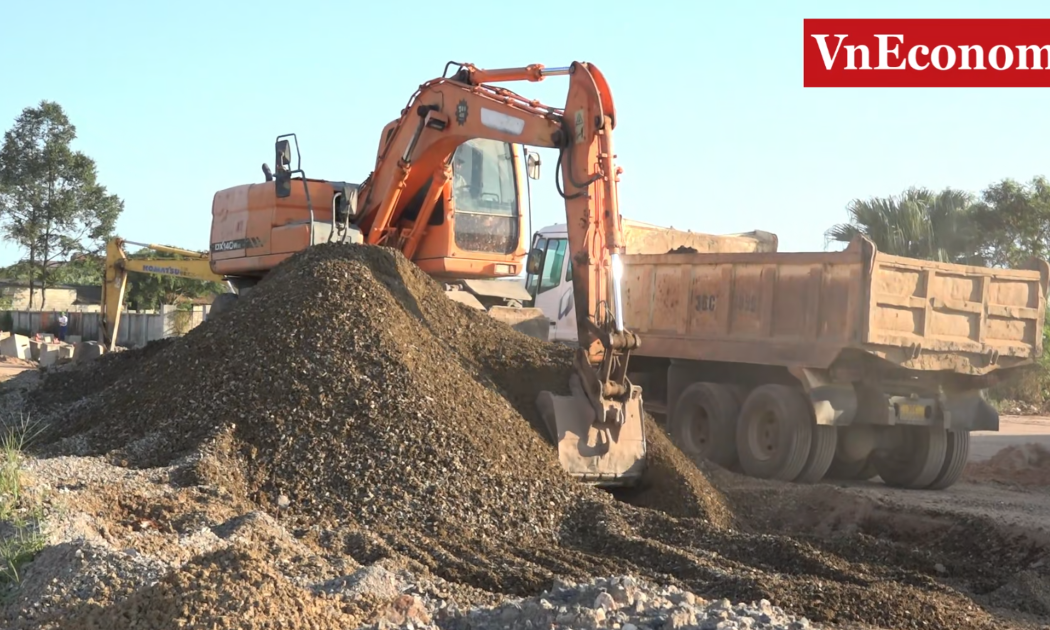
 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...