


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Không thiếu tiền, tổng vốn đổ vào cổ phần tư nhân và vốn đầu tư mạo hiểm đạt 4,5 tỷ USD năm 2025


Năm 2025, tổng vốn đầu tư vào cổ phần tư nhân (Private Equity - PE) và vốn đầu tư mạo hiểm (Venture Capital - VC) tại Việt Nam đạt khoảng 4,5 tỷ USD thông qua 149 thương vụ, tăng gần gấp đôi so với mức 2,3 tỷ USD của năm 2024.
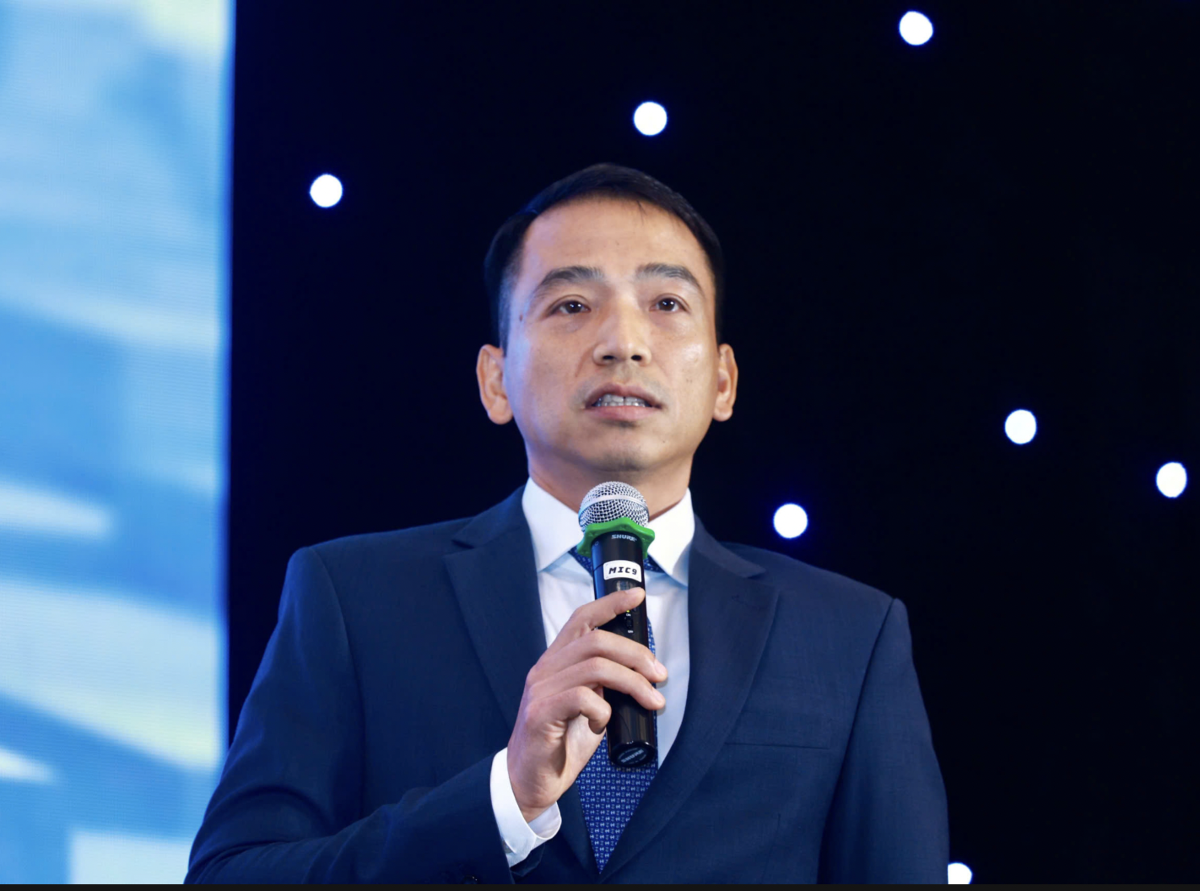
Phát biểu tại Hội thảo "Tái cấu trúc các kênh dẫn vốn" sáng 15/7, ông Bùi Thành Trung, Phó tổng giám đốc TVS cho rằng, để dòng vốn tư nhân thực sự trở thành động lực cho đổi mới sáng tạo, thị trường cần giải quyết bài toán "vào được, ra được và quay vòng được".
Điểm nghẽn lớn nhất hiện nay không nằm ở quy mô nguồn vốn mà ở việc làm thế nào để các nhà đầu tư, cả trong nước và quốc tế, có thể tìm được điểm thoái vốn và giúp dòng vốn được xoay vòng nhanh chóng, bền vững hơn.
"Không phải thiếu tiền, mà thiếu cơ chế giảm thiểu rủi ro để dòng vốn dám giải ngân", ông Bùi Thành Trung nhấn mạnh.
Theo ông Trung, khu vực kinh tế tư nhân hiện đóng góp khoảng 50% GDP và sử dụng tới 82% lực lượng lao động của cả nước. Việt Nam hiện có khoảng 4.000 doanh nghiệp khởi nghiệp sáng tạo, nhưng việc nuôi dưỡng các doanh nghiệp này phát triển thành những doanh nghiệp công nghệ quy mô lớn vẫn là bài toán không dễ.
Năm 2025, tổng vốn đầu tư vào cổ phần tư nhân (Private Equity - PE) và vốn đầu tư mạo hiểm (Venture Capital - VC) tại Việt Nam đạt khoảng 4,5 tỷ USD thông qua 149 thương vụ, tăng gần gấp đôi so với mức 2,3 tỷ USD của năm 2024. Trong đó, vốn đầu tư mạo hiểm tăng từ 398 triệu USD lên 509 triệu USD.
Những con số này cho thấy dòng vốn vẫn hiện diện và tiếp tục quan tâm đến thị trường Việt Nam. Tuy nhiên, một xu hướng đáng chú ý là dòng tiền đang dịch chuyển mạnh sang các doanh nghiệp ở giai đoạn phát triển muộn (late-stage), thay vì các startup ở giai đoạn đầu.
Nhà đầu tư ngày càng ưu tiên các doanh nghiệp đã chứng minh được mô hình kinh doanh, có khách hàng ổn định và khả năng hấp thụ vốn tốt để giảm thiểu rủi ro.
Thực tế, khoảng 60% dòng vốn hiện nay đang được phân bổ vào các danh mục mang tính phòng thủ cao hơn. Riêng 10 thương vụ lớn nhất năm 2025 đã chiếm tới 72% tổng giá trị đầu tư của cả thị trường, phản ánh xu hướng vốn tập trung vào các doanh nghiệp quy mô lớn thay vì các startup mới hình thành.
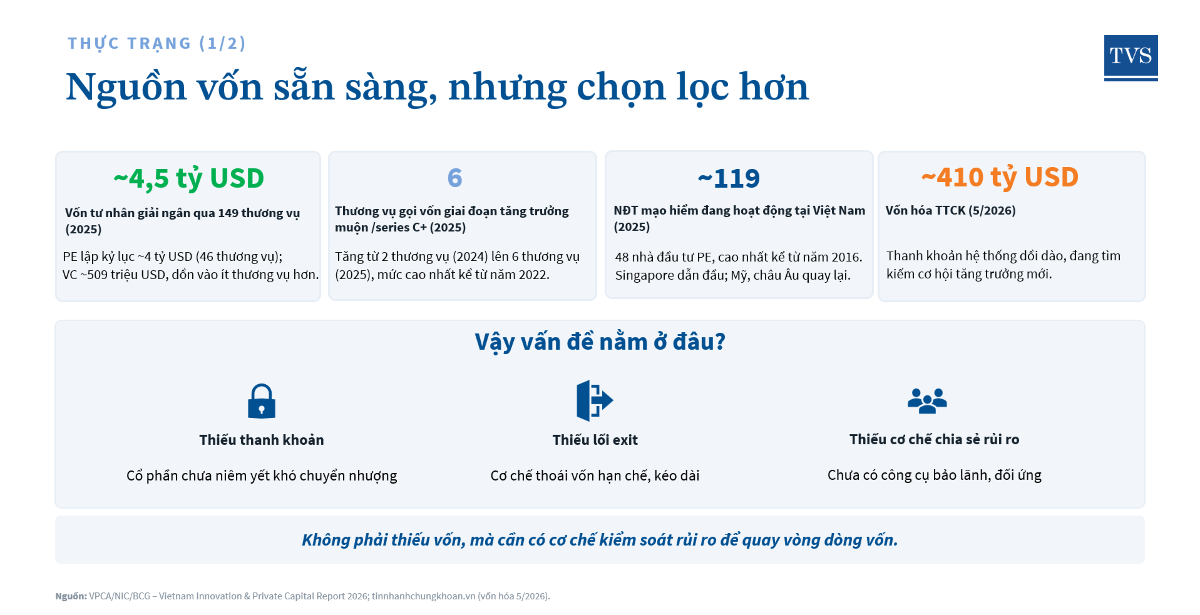
Theo phân tích của TVS, nguyên nhân khiến dòng vốn chưa chảy mạnh vào doanh nghiệp khởi nghiệp nằm ở khả năng thoái vốn.
Ông Trung cho biết hiện nay cổ phiếu chưa niêm yết vẫn rất khó chuyển nhượng do khoảng cách định giá giữa doanh nghiệp và nhà đầu tư còn lớn. Bên cạnh đó, Việt Nam cũng thiếu các sân chơi giao dịch chuyên biệt dành cho doanh nghiệp khởi nghiệp và nhà đầu tư, khiến quá trình thoái vốn kéo dài.
Đáng chú ý, trong 5 năm qua, thị trường Việt Nam chưa ghi nhận thương vụ thoái vốn đáng kể nào của các quỹ đầu tư mạo hiểm hoặc quỹ đầu tư tư nhân thông qua IPO. Phần lớn các thương vụ thoái vốn đều thực hiện qua hoạt động mua bán và sáp nhập (M&A).
Theo khảo sát của TVS, khoảng 64% các quỹ đầu tư tư nhân tại Việt Nam cho rằng họ sẽ phải kéo dài thời gian thoái vốn thêm ít nhất một năm. Chu kỳ đầu tư vào doanh nghiệp khởi nghiệp hiện phổ biến từ 7-10 năm, dài hơn nhiều so với kỳ vọng của các nhà đầu tư quốc tế. Chính khả năng quay vòng vốn chậm khiến nhiều quỹ dù đã huy động được vốn nhưng vẫn trì hoãn giải ngân vào các dự án mới.
Từ thực tế trên, đại diện TVS đề xuất nhiều giải pháp nhằm khơi thông dòng vốn cho doanh nghiệp khởi nghiệp sáng tạo.
Trước hết, ông đánh giá cao việc TP.HCM thành lập Quỹ đầu tư mạo hiểm với quy mô ban đầu 500 tỷ đồng, theo mô hình Nhà nước góp vốn mồi và khu vực tư nhân trực tiếp thực hiện đầu tư. Đây là mô hình cần được nhân rộng để hỗ trợ các doanh nghiệp ở giai đoạn hình thành ý tưởng.
Đối với giai đoạn vốn cầu nối (bridge financing), TVS đề xuất nghiên cứu thành lập Quỹ bảo lãnh cho doanh nghiệp khởi nghiệp nhằm hỗ trợ các doanh nghiệp có tài sản trí tuệ nhưng chưa đủ tài sản bảo đảm tiếp cận vốn tín dụng ngắn hạn trước các vòng gọi vốn tiếp theo.
Quan trọng hơn, sớm hình thành sàn giao dịch dành riêng cho doanh nghiệp khởi nghiệp sáng tạo. Đây sẽ là nền tảng giúp doanh nghiệp và nhà đầu tư kết nối thuận lợi hơn, nâng cao tính minh bạch, thu hẹp khoảng cách định giá và quan trọng nhất là tạo thanh khoản cho cổ phiếu chưa niêm yết.
Theo đại diện TVS, việc hỗ trợ doanh nghiệp khởi nghiệp không chỉ dừng ở việc cung cấp vốn, mà quan trọng hơn là xây dựng một hệ sinh thái đầu tư hoàn chỉnh, nơi dòng vốn được lưu thông hiệu quả từ giai đoạn hình thành ý tưởng, tăng trưởng cho tới thoái vốn và tái đầu tư. Chỉ khi đó, thị trường vốn mới thực sự phát huy vai trò là bệ đỡ cho đổi mới sáng tạo và tăng trưởng bền vững của nền kinh tế.
Bài liên quan



Novaland khẳng định không phá sản, duy trì hoạt động ổn định
Công ty cổ phần Tập Đoàn Đầu tư Địa ốc No Va (mã NVL-HOSE) vừa có phản hồi về thông tin không chính xác liên quan đến tình hình hoạt động của công ty.
Xuất khẩu dầu từ Trung Đông đã hồi về mức trước chiến tranh, vì sao giá dầu vẫn trên 100 USD/thùng?
Trong tháng 9 vừa qua, lượng dầu thô và khí ngưng tụ xuất khẩu từ Vùng Vịnh không bao gồm Iran đã quay trở lại mức trước xung đột...
Đại diện Pyn Elite Fund: Thị trường toàn cầu có thể đối diện một cú sập lớn, tác động đến chứng khoán Việt Nam
"Nhưng đó có thể chỉ là vấn đề rất ngắn hạn, bởi Việt Nam vẫn có tăng trưởng lợi nhuận và định giá đã ở mức thấp. Nếu điều đó xảy ra, thị trường cũng có khả năng nhanh chóng phục hồi", ông Petri Deryng nhấn mạnh.
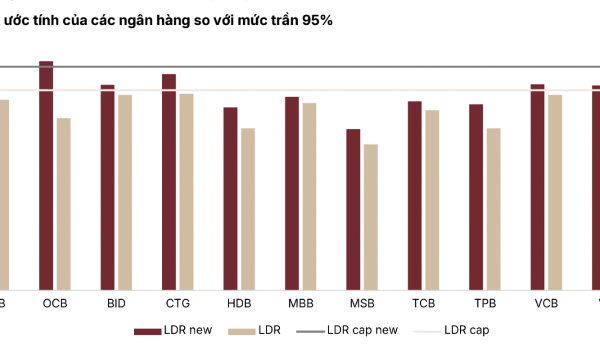
Thông tư 50: Mở rộng dư địa cho vay và bài toán thúc đẩy huy động vốn
Theo SSI Research, câu hỏi quan trọng trong giai đoạn 2026- 2028 là liệu có thể phát triển kênh huy động vốn ngoài ngân hàng để phục vụ đầu tư hạ tầng hay không, hay ngân hàng vẫn sẽ tiếp tục đóng cả hai vai trò là đơn vị cấp vốn và chịu phần lớn rủi ro.
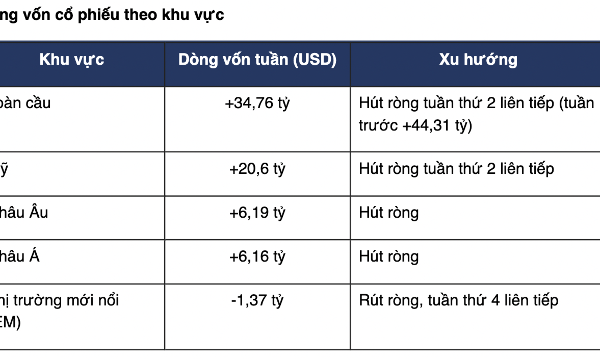
Thấy gì khi dòng tiền tiếp tục đổ mạnh vào cổ phiếu Mỹ, rút khỏi nhóm mới nổi bao gồm Việt Nam?
Các quỹ cổ phiếu Mỹ hút ròng 20,6 tỷ USD, các quỹ cổ phiếu châu Âu hút ròng 6,19 tỷ USD và các quỹ cổ phiếu châu Á hút ròng 6,16 tỷ USD. Ngược lại, các quỹ cổ phiếu tại thị trường mới nổi rút ròng 1,37 tỷ USD, đánh dấu tuần rút ròng thứ tư liên tiếp.



Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

