


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Xét xử vụ án Herbitech: Nếu áp dụng mức giảm thuế suất 8% là trái pháp luật và không công bằng với các doanh nghiệp khác


Có ý kiến luật sư đề nghị Hội đồng xét xử cân nhắc áp dụng mức giảm thuế thu nhập doanh nghiệp năm 2022 là 8% để có lợi cho các bị cáo. Tuy nhiên, đại diện Viện kiểm sát bác bỏ đề nghị này, nhấn mạnh việc áp dụng là trái pháp luật, không công bằng với các doanh nghiệp tuân thủ đúng pháp luật.
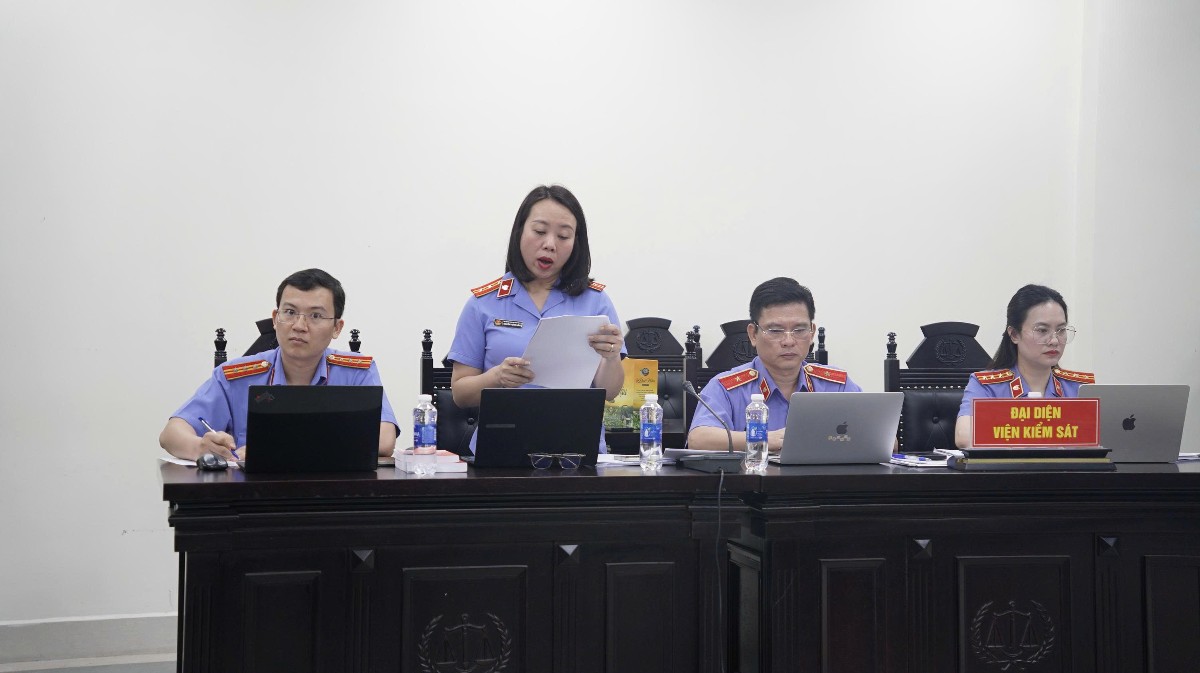
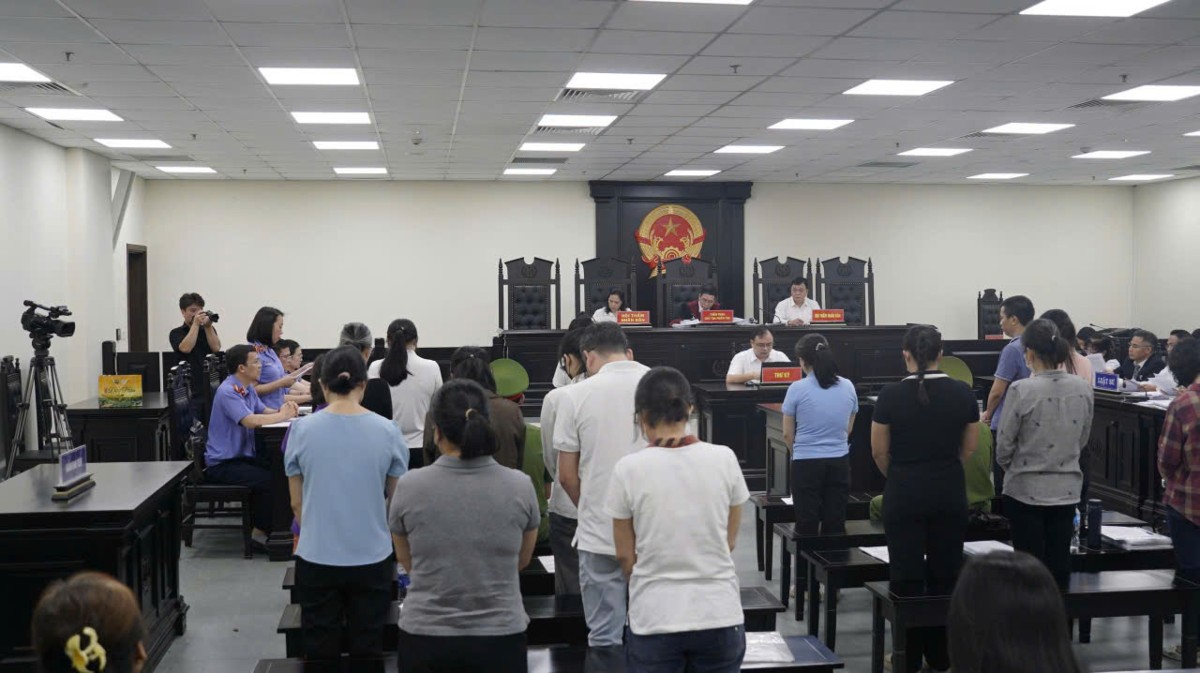
Ngày 14/7, phiên tòa xét xử vụ án xảy ra tại Công ty TNHH Công nghệ Herbitech (Công ty Herbitech) tiếp tục với phần tranh luận.
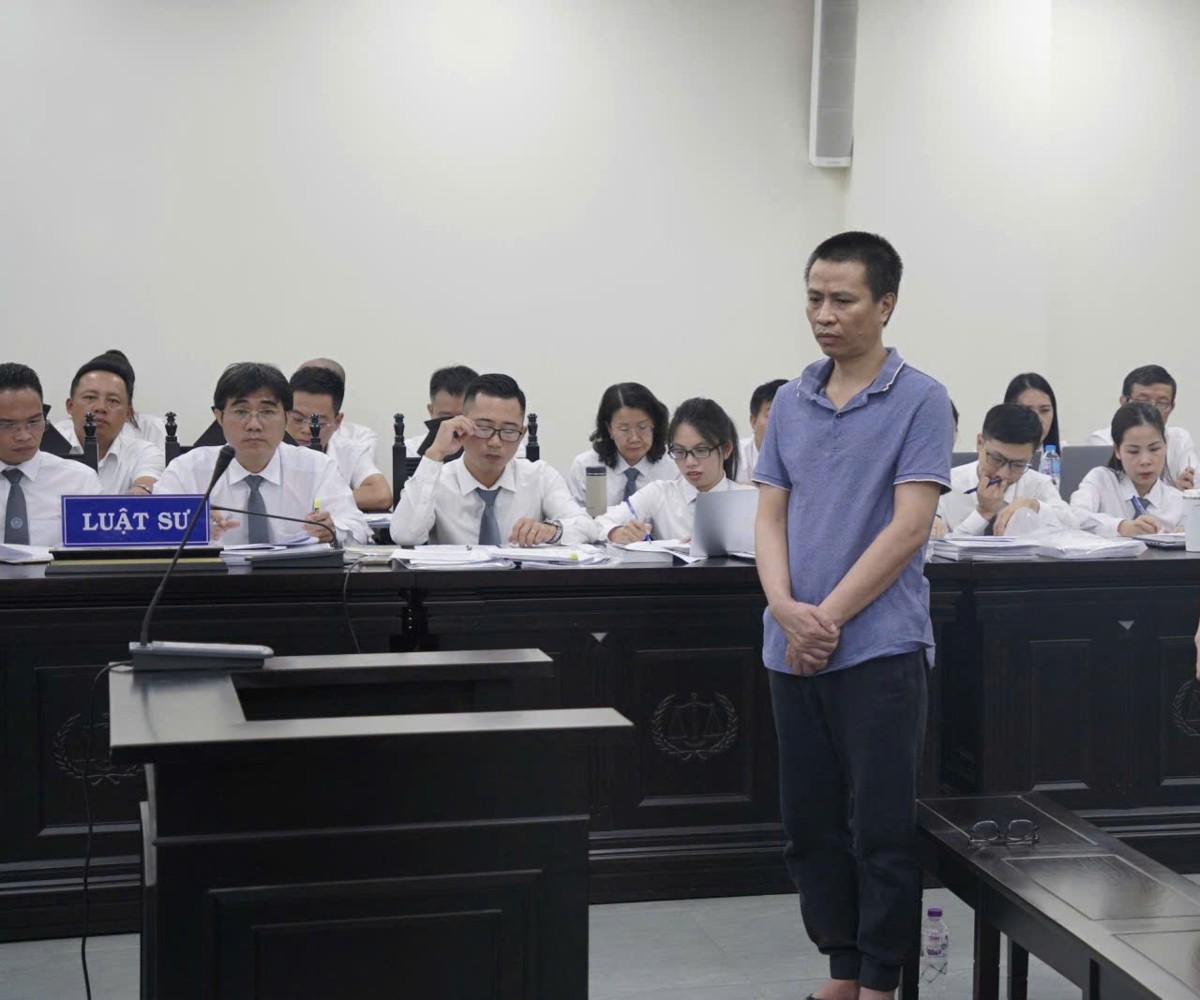
Nhiều ý kiến luật sư đề nghị Hội đồng xét xử cân nhắc áp dụng mức giảm thuế thu nhập doanh nghiệp năm 2022 là 8%, không phải 10% như cáo buộc. Nếu được áp dụng mức 8% thì rất có lợi cho các bị cáo.
Theo cáo buộc, bị cáo Phạm Vũ Khiêm (Giám đốc, đại diện Công ty Herbitech) đã chỉ đạo bộ phận kế toán lập và sử dụng hai hệ thống sổ sách kế toán trên phần mềm Misa. Trong đó, một hệ thống phản ánh đầy đủ doanh thu, chi phí thực tế để phục vụ điều hành nội bộ; hệ thống còn lại chỉ kê khai một phần doanh thu có hóa đơn nhằm giảm nghĩa vụ thuế.
Kết quả điều tra xác định, từ năm 2018 đến năm 2024, Công ty Herbitech có tổng doanh thu bán hàng thực tế là hơn 335 tỷ đồng.
Trong đó doanh thu kê khai thuế là hơn 145 tỷ đồng, doanh thu bỏ ngoài sổ sách không kê khai nộp thuế là hơn 190 tỷ đồng. Hành vi trên của các bị can gây thiệt hại về thuế cho ngân sách nhà nước là hơn 55,8 tỷ đồng; gồm thuế giá trị gia tăng là hơn 19 tỷ đồng, thuế thu nhập doanh nghiệp là hơn 36,8 tỷ đồng.
Đối đáp ý kiến của các luật sư, đại diện Viện kiểm sát khẳng định việc xác định thiệt hại về thuế là chính xác.
Viện kiểm sát phân tích Điều 11, Thông tư số 219/2013/TT-BTC hướng dẫn thi hành Luật Thuế giá trị gia tăng của Bộ Tài chính đề xuất áp dụng thuế suất 10% đối với tất cả hàng hóa, dịch vụ thông thường không thuộc diện ưu đãi.
Với chính sách giảm thuế giá trị xuống 8% được quy định tại Nghị định 94/2023/NĐ-CP và Nghị định 72/2024/NĐ-CP của Chính phủ. Tuy nhiên, cần hiểu chính sách này là có điều kiện và các doanh nghiệp thực hiện theo đúng trình tự, thủ tục lập hóa đơn, chứng từ.
Theo Viện kiểm sát, vụ án này thể hiện rõ bị cáo Phạm Vũ Khiêm đã chỉ đạo các bị cáo khác lập và xử lý 2 hệ thống kế toán nhằm che giấu phần lớn doanh thu. Theo điều 47 Luật Quản lý thuế, các bị cáo có quyền kê khai thuế bổ sung nhưng các bị cáo không thực hiện. Do đó, các bị cáo phải chịu trách nhiệm với hành vi của mình.
“Nếu áp dụng miễn giảm thuế là trái pháp luật, không công bằng với các doanh nghiệp tuân thủ đúng pháp luật”, đại diện Viện kiểm sát nói thêm kết luận giám định thuế 10% là đúng pháp luật, có căn cứ pháp luật.
Về xác định hậu quả thuế, một số ý kiến luật sư cho rằng phải khấu trừ chi phí thanh toán như thu mua nguyên liệu đầu vào rồi mới xác định thuế thất thu.
Đại diện Viện kiểm sát lập luận sau mỗi kỳ kê khai thuế, doanh nghiệp có quyền kê khai, báo thuế đối với cơ quan quản lý nhà nước cả khoản có hóa đơn, chứng từ hoặc không có hóa đơn chứng từ (như trả lương hoặc chi phí khác) với kê khai hợp lý.
Theo điều 9 Luật Thuế thu nhập doanh nghiệp và Thông tư số 96/2021/TT-BTC của Bộ Tài chính quy định về hệ thống mẫu biểu sử dụng trong công tác quyết toán, thu nhập chịu thuế được xác định trên doanh thu sau khi trừ đi chi phí đáp ứng đầy đủ điều kiện quy định pháp luật và phải kê khai trung thực.
Tuy nhiên, trong vụ án này, các bị cáo thực hiện hành vi kéo dài nhiều năm. Các bị cáo không kê khai bổ sung, không hạch toán chi phí, duy trì 2 hệ thống sổ sách kế toán, bỏ doanh thu ngoài sổ sách không kê khai nộp thuế.
Quá trình tranh luận, một số ý kiến luật sư cho rằng các bị cáo phạm tội "Trốn thuế", không phải tội "Vi phạm quy định về kế toán gây hậu quả nghiêm trọng".
Về vấn đề này, đại diện Viện kiểm sát cho biết tội "Trốn thuế" là hành vi xâm phạm quản lý thuế của nhà nước còn tội "Vi phạm quy định về kế toán gây hậu quả nghiêm trọng" xâm phạm chế độ quản lý kế toán.
Đây là chế độ bảo đảm tính trung thực, đầy đủ chính xác thông tin tài chính doanh nghiệp. Hai tội danh này bảo vệ hai khách thể hoàn toàn khác nhau. Ngoài ra, các bị cáo lập 2 hệ thống sổ kế toán duy trì trong suốt 7 năm.
“Đây không phải là sai sót đơn thuần, không phải là hành vi bỏ ngoài sổ sách đơn lẻ, không phải hành vi ngẫu nhiên mà là hành vi có ý thức, cố ý xâm phạm chế độ kế toán của Nhà nước và mang tính xuyên sốt”, đại diện Viện kiểm sát nhấn mạnh.
Bài liên quan


Đọc bài theo từ khoá


Bảo đảm an toàn, minh bạch trong đầu tư Quỹ bảo hiểm xã hội
Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội đã bổ sung nguyên tắc bảo toàn vốn và minh bạch, nhằm tăng cường yêu cầu bảo vệ nguồn vốn của Quỹ bảo hiểm xã hội trong quá trình đầu tư...
Thí điểm cơ chế thu hồi và xử lý tài sản liên quan đến tội phạm không qua kết tội
Cơ chế được áp dụng đối với các vụ án về tội rửa tiền, các tội xâm phạm trật tự quản lý kinh tế, tội phạm tham nhũng và tội phạm khác về chức vụ. Nghị quyết cũng thiết lập trình tự thu hồi tài sản thông qua thủ tục tố tụng dân sự, với Viện kiểm sát giữ vai trò khởi kiện, yêu cầu và Tòa án xem xét, quyết định...
Chính thức bổ sung thêm 2 ngày nghỉ lễ được hưởng nguyên lương
Quốc hội thông qua luật sửa đổi 5 luật thuộc lĩnh vực Nội vụ, trong đó có việc bổ sung 2 ngày nghỉ vào danh sách các ngày nghỉ lễ, Tết, người lao động được nghỉ làm và hưởng nguyên lương, gồm Ngày Tổ quốc tri ân - Ngày Thương binh, liệt sĩ 27/7 và Ngày Văn hóa Việt Nam 24/11...
Quốc hội thông qua Luật Hiến, lấy, ghép mô, bộ phận cơ thể người và hiến, lấy xác
Chính phủ và Ủy ban Thường vụ Quốc hội thống nhất việc hiến, lấy, ghép bộ phận cơ thể người dưới 18 tuổi thực hiện như quy định hiện hành. Việc đăng ký hiến chỉ áp dụng đối với người từ đủ 18 tuổi trở lên, bảo đảm người đăng ký có đủ năng lực nhận thức và tự quyết định...
Tạm dừng tuyển dụng công chức khi xây dựng phương án biên chế giai đoạn 2027 – 2031
Trong thời gian rà soát, hoàn thiện vị trí việc làm và phương án biên chế giai đoạn 2027 – 2031, Bộ Nội vụ đề nghị các bộ, ngành, địa phương tạm dừng tuyển dụng, điều chuyển cán bộ, công chức...





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





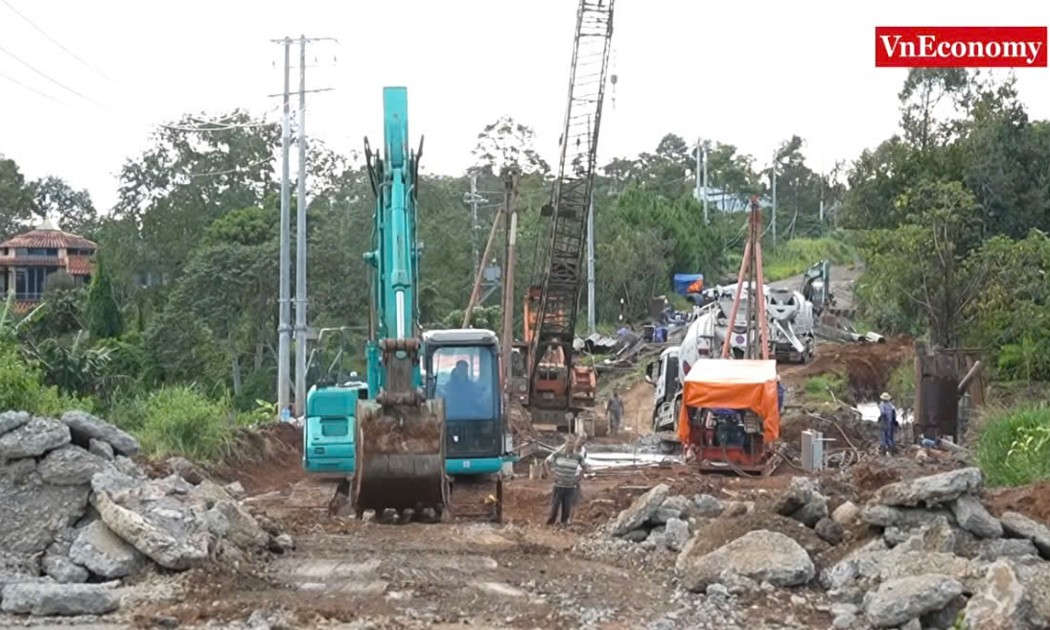
 Quốc lộ 20: Tái khởi động sau 5 năm tạm dừng
Sau 5 năm tạm dừng thi công vì thiếu vốn, tuyến đường tránh phía Nam Bảo Lộc dài hơn 15km được tái khởi động. Dự kiến hoàn thành và đưa vào sử dụng tháng 3/2028. Công trình nhằm giải quyết dứt điểm ùn tắc trên Quốc lộ 20 đoạn qua trung tâm Bảo Lộc, tỉnh Lâm Đồng.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...