


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Định giá thị trường hấp dẫn nhưng không phải tất cả cổ phiếu đều rẻ?


Bức tranh định giá hiện nay cho thấy cơ hội không nằm đồng đều trên toàn thị trường mà tập trung ở những doanh nghiệp có lợi nhuận tăng trưởng nhưng P/E vẫn thấp.

Thị trường chứng khoán Việt Nam đang đứng trước một trạng thái khá đặc biệt: Nền tảng lợi nhuận của doanh nghiệp niêm yết tiếp tục cải thiện mạnh, trong khi định giá đã lùi về vùng thấp so với lịch sử.
Theo báo cáo chiến lược tháng 8/2026 của Chứng khoán Mirae Asset, lợi nhuận sau thuế của các doanh nghiệp niêm yết trong 6 tháng đầu năm tăng 47,5% so với cùng kỳ, sau khi quý 1 tăng 50% và quý 2 tăng 46%.
Mức tăng trưởng này đã kéo P/E của toàn thị trường xuống 13,4 lần, thấp hơn mức P/E trung bình dài hạn trừ một độ lệch chuẩn là 14 lần. Vùng định giá này được đánh giá là hấp dẫn, từng thu hút dòng tiền đầu tư dài hạn vào các doanh nghiệp có nền tảng cơ bản tốt trong giai đoạn từ năm 2025 đến nay.
Tại thời điểm ngày 7/8/2026, VN-Index có vốn hóa 8,36 triệu tỷ đồng, P/E 13,4 lần, P/B 2 lần và ROE 16,2%. Trong khi đó, VN30 có vốn hóa 6,4 triệu tỷ đồng, P/E chỉ 11,2 lần, P/B 2 lần và ROE 18,2%.
Như vậy, xét riêng trên P/E, nhóm cổ phiếu vốn hóa lớn đang được định giá thấp hơn đáng kể so với toàn thị trường, trong khi hiệu quả sinh lời trên vốn chủ sở hữu lại cao hơn.
Đây cũng là điểm đáng chú ý khi nhìn vào VN100. Chỉ số này có vốn hóa 7,73 triệu tỷ đồng, P/E 11,1 lần, P/B 1,6 lần và ROE 15,7%. So với VN-Index, VN100 có mức P/E thấp hơn 2,3 lần và P/B thấp hơn 0,4 lần. Điều này cho thấy mặt bằng định giá không chỉ hấp dẫn ở nhóm vốn hóa lớn mà còn hiện diện khá rõ ở nhóm cổ phiếu rộng hơn thuộc VN100.
Tuy nhiên, định giá giữa các cổ phiếu có sự phân hóa rất lớn. Trong nhóm bất động sản, VHM có P/E 7,5 lần, P/B 2,3 lần và ROE 33,8%, trong khi VRE có P/E 7,8 lần và ROE 15,5%. Ngược lại, VIC có P/E 73,1 lần và VPL 56,2 lần. Mức định giá trung bình thấp của thị trường không đồng nghĩa mọi cổ phiếu đều rẻ.
Ở nguyên vật liệu, HPG có P/E 8 lần, P/B 1,3 lần và ROE 17,6%; GVR có P/E 18,7 lần và P/B 2 lần. Trong khi đó, nhóm dầu khí có sự phân hóa mạnh: GAS có P/E 14,3 lần, P/B 2,6 lần và ROE 18,5%; POW có P/E 6,7 lần và P/B 1 lần.
Nhóm tiện ích cũng có nhiều mức định giá đáng chú ý. GAS ở mức P/E 14,3 lần, POW 6,7 lần, BWE 11,1 lần và NT2 chỉ 4,6 lần. Trong công nghệ thông tin, FPT có P/E 12,1 lần, P/B 3 lần và ROE 27,3%, trong khi CMG có P/E 13,9 lần.
Ở vận tải, sự khác biệt càng rõ: VJC có P/E 43,8 lần, GMD 13,9 lần, VTP 30,5 lần và VSC 16 lần. Trong nhóm tiêu dùng không thiết yếu, MWG có P/E 10,6 lần, P/B 2,9 lần và ROE 30,2%; FRT có P/E 20,8 lần, trong khi PNJ ở mức 6,4 lần.

Như vậy, bức tranh định giá hiện nay cho thấy cơ hội không nằm đồng đều trên toàn thị trường mà tập trung ở những doanh nghiệp có lợi nhuận tăng trưởng nhưng P/E vẫn thấp. Trong bối cảnh lợi nhuận toàn thị trường được kỳ vọng tăng khoảng 20–22% trong cả năm, báo cáo cho rằng nhịp hồi phục có thể được củng cố nếu thanh khoản cải thiện.
Sau nhịp điều chỉnh, thị trường đang đứng ở vùng định giá hấp dẫn hơn nhưng chưa phải trạng thái hoàn toàn thuận lợi.
Theo Mirae Asset, “Cơn gió ngược” từ Fed, thanh khoản trong nước và hoạt động bán ròng của nhà đầu tư nước ngoài vẫn là những biến số cần theo dõi.
Rủi ro lớn đối với thị trường hiện không hoàn toàn đến từ nội tại nền kinh tế mà còn nằm ở diễn biến chính sách tiền tệ của Mỹ. Thị trường kỳ vọng về một lập trường "diều hâu" hơn (giữ lãi suất cao hơn trong thời gian dài hoặc thậm chí tăng thêm) để đối phó với lạm phát. Điều này đang được phản ánh qua sự dịch chuyển của đường cong lợi suất trái phiếu Chính phủ Mỹ, với kỳ vọng lãi suất ngắn hạn tăng thêm và lạm phát cao hơn đáng kể trong dài hạn.
Sự không chắc chắn về chính sách của Fed khiến các nhà đầu tư quốc tế tăng cường phòng ngừa rủi ro tỷ giá. Lợi suất trái phiếu chính phủ tăng mạnh và biến động cũng gây áp lực lên định giá của các loại tài sản khác.
Đối với Việt Nam, áp lực bên ngoài trong năm 2026 chủ yếu dồn vào lãi suất trong bối cảnh tỷ giá USD/VND được giữ ổn định. Tính đến cuối tháng 6, huy động vốn thấp hơn dư nợ tín dụng khoảng 2,7 triệu tỷ đồng, tương đương 13,4% tổng dư nợ tín dụng. Trong khi đó, tiền mặt lưu thông vẫn ở mức khoảng 2,1 triệu tỷ đồng. Áp lực lên lãi suất và thanh khoản hệ thống là một rào cản đáng kể đối với hiệu quả của các giải pháp thúc đẩy tăng trưởng.
Dù vậy, chính sách trong nước đang đi theo hướng khơi thông dòng vốn. Ngân hàng Nhà nước đã nâng tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng cho vay trung và dài hạn từ 30% lên 40%. Đáng chú ý, tỷ lệ tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào tổng tiền gửi khi xác định LDR đã được nâng lên 50%, áp dụng từ ngày 1/8/2026 đến 31/7/2028.
Động thái này được kỳ vọng mở rộng dư địa tăng trưởng tín dụng cho các ngân hàng thương mại nhà nước, đặc biệt trong bối cảnh kế hoạch giải ngân đầu tư công giai đoạn 2026-2031 lên tới 8,22 triệu tỷ đồng.
Nhìn chung, theo Mirae Asset, tăng trưởng lợi nhuận, các chính sách khơi thông dòng vốn và quá trình nâng hạng thị trường đang tạo nền tảng để định giá có thể được cải thiện, trước hết ở những nhóm cổ phiếu vừa có mức định giá hợp lý, vừa duy trì được tăng trưởng lợi nhuận và hiệu quả sử dụng vốn.
Bài liên quan


Mưa lớn dồn dập, Quảng Trị khẩn trương di dời hàng trăm hộ dân vùng nguy hiểm

APEC đạt đồng thuận về hợp tác năng lượng và chuyển đổi xanh
Brazil nhắm Trung Quốc làm khách mua tín chỉ carbon, hướng tới đạt thỏa thuận tại COP31
Bộ trưởng Ngoại giao Lê Hoài Trung: Chuyến thăm Nga, Pháp mở ra những hướng hợp tác mới
Dấu ấn kinh tế thế giới tuần 6-12/9/2026: Giá dầu leo thang mạnh, khả năng Fed tăng lãi suất ngày càng lớn
Tuần này, các cuộc tấn công gia tăng ở Vùng Vịnh đã đẩy giá dầu thô tăng chóng mặt...
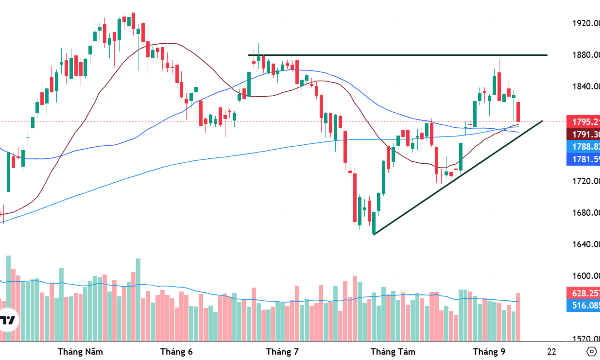
Xu thế dòng tiền: Thủng mốc tâm lý 1800 điểm, thị trường sẽ điều chỉnh đến đâu?
Phiên bán tháo cuối tuần khiến VN-Index giảm 1,86%, rơi xuống mức 1795,21 điểm. Như vậy tròn 10 phiên nỗ lực đột phá ngưỡng kháng cự tâm lý 1800 điểm trước đó, thị trường một lần nữa lại để mất.
Danh sách 73 cổ phiếu bị cắt margin trên HOSE
Tính đến ngày 11/9, HOSE đưa thêm cổ phiếu PLP của CTCP Sản xuất và Công nghệ Nhựa Pha Lê vào danh sách bị cắt margin, nâng tổng số mã bị cắt margin trên HOSE là 73 mã.
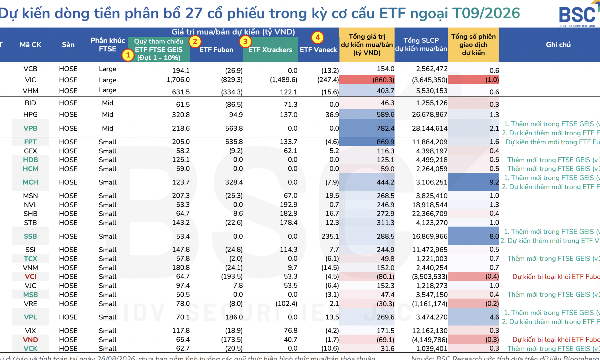
Một cổ phiếu trụ sắp bị các ETF cơ cấu bán ra 3,6 triệu cổ
BSC ước tính các ETF cơ cấu sẽ bán ròng VIC tổng giá trị khoảng 860,3 tỷ đồng, tương đương khoảng 1 phiên giao dịch.
Công ty chứng khoán nhận định gì khi VN-Index thủng mốc 1800 điểm?
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 14-18/9/2026.





Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.







 Việt Nam – Pháp: Quan hệ Đối tác chiến lược toàn diện ngày càng sâu sắc, thực chất và hiệu quả
Chuyến thăm chính thức Cộng hòa Pháp của Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp tục khẳng định sự coi trọng đặc biệt của Việt Nam đối với quan hệ Đối tác chiến lược toàn diện Việt Nam - Pháp, cũng là cơ hội để kết nối những lĩnh vực thế mạnh của Pháp về khoa học - công nghệ, đổi mới sáng tạo và các ngành công nghệ chiến lược với nhu cầu phát triển mới của Việt Nam.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...