


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp xây dựng: Backlog và lợi nhuận của CTD bùng nổ, VCG giảm nhẹ


Tính theo niên độ tài chính của doanh nghiệp, CTD ghi nhận mức lợi nhuận tăng khoảng 61% so với cùng kỳ trong quý 2/2026. Một vài doanh nghiệp khác cũng tăng như CII tăng 11%; HHV tăng 23%; Trong khi đó, VCG giảm nhẹ 3%.
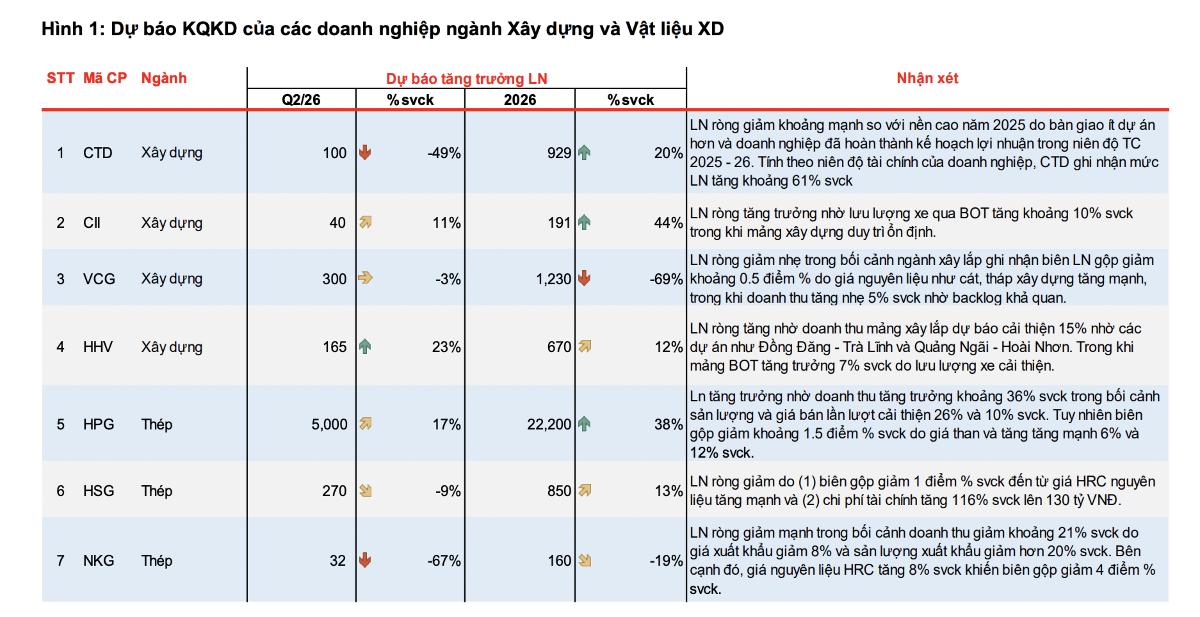
Chứng khoán MBS vừa có cập nhật triển vọng lợi nhuận ngành xây lắp và nguyên vật liệu xây dựng.
Theo đó, trong quý 2/2026, ngành xây lắp tiếp tục được hưởng lợi trong bối cảnh đầu tư công và xây dựng dân dụng tăng tốc. Cụ thể hơn, theo thống kê của Bộ Tài chính, giải ngân vốn đầu tư công đạt hơn 219.000 tỷ đồng, tương đương mức tăng 10% so với cùng kỳ và hoàn thành 21,6% kế hoạch năm.
Bên cạnh đó, các dự án đầu tư công trọng điểm được triển khai theo hình thức đối tác công tư (PPP) như BT Sông Hồng, 5 tuyến metro tại Hà Nội, đường sắt cao tốc Hà Nội – Quảng Ninh trở thành động lực tăng trưởng của ngành xây lắp trong giai đoạn 2026 – 2030.
Bên cạnh xây dựng hạ tầng, xây dựng dân dụng dự báo tăng trưởng tích cực trong bối cảnh gia tăng nguồn cung nhà ở xã hội với mục tiêu tăng trưởng 50% so với cùng kỳ trong năm 2026, bên cạnh những chính sách khác như phát triển nhà ở cho thuê.
Trong bối cảnh đó, MBS đánh giá mức tăng trưởng backlog của CTD ở mức cao khi doanh nghiệp kết hợp với các chủ đầu tư lớn nhằm triển khai các dự án PPP như Apec Phú Quốc (Sun Group) hay Sân bay Gia Bình (Masterise), nhờ đó backlog dự kiến đạt khoảng hơn 62.000 tỷ đồng, tương đương tăng 42% so với cùng kỳ.
Đối với CII và HHV, nhờ dự án cao tốc Trung Lương – Mỹ Thuận (mở rộng), backlog dự báo tăng lần lượt 30% và 15% so với cùng kỳ, trong khi backlog của VCG tăng nhẹ 7% so với cùng kỳ.
Các doanh nghiệp niêm yết còn lại có kinh nghiệm trong việc xây dựng đường cao tốc có thể được hưởng lợi khi dự án cao tốc Bắc – Nam (mở rộng) triển khai trong năm 2027.
Tuy nhiên, yếu tố bất lợi có thể đến từ giá nguyên vật liệu tăng mạnh như giá nhiên liệu cao, giá thép xây dựng tăng 10% so với cùng kỳ và giá cát tăng gần 20% so với cùng kỳ.
Việc tăng giá nguyên vật liệu, bên cạnh gây áp lực đối với nhà thầu xây lắp, còn có thể làm chậm tiến độ các dự án, từ đó tác động tiêu cực tới doanh thu ghi nhận của doanh nghiệp.
MBS cho rằng dù các nhà thầu có thể ký hợp đồng hỗ trợ trượt giá với chủ đầu tư, biên lợi nhuận gộp vẫn có thể chịu tác động phần nào khi giá nguyên vật liệu tăng cao. Cụ thể hơn, biên lợi nhuận gộp mảng xây lắp của VCG dự kiến giảm 0,5 điểm phần trăm so với cùng kỳ, bên cạnh đó biên lợi nhuận gộp của CII và HHV dự báo giảm 0,3 điểm phần trăm so với cùng kỳ.
Đối với CTD, do giá thầu cao hơn trong bối cảnh thực hiện các dự án phức tạp và đã chốt hợp đồng nguyên vật liệu đến tháng 6/2026, biên lợi nhuận gộp ghi nhận tăng 1 điểm phần trăm so với cùng kỳ, lên mức 3,5%.
Về lợi nhuận quý 2, CTD được dự báo lợi nhuận bùng nổ, tăng cao nhất lên tới 61%. Lợi nhuận ròng quý 2 của CTD dự báo giảm mạnh so với nền cao năm 2025 do bàn giao ít dự án hơn và doanh nghiệp đã hoàn thành kế hoạch lợi nhuận trong niên độ tài chính 2025 - 2026. Tuy nhiên, tính theo niên độ tài chính của doanh nghiệp, CTD ghi nhận mức lợi nhuận tăng khoảng 61% so với cùng kỳ.
Một vài doanh nghiệp khác cũng tăng như CII tăng 11%; HHV tăng 23%; Trong khi đó, VCG giảm nhẹ 3%.
Với nhóm nguyên vật liệu, trong quý 2/2026, MBS dự báo thị trường nội địa tiếp tục trở thành điểm sáng thúc đẩy tăng trưởng tiêu thụ thép nhờ giải ngân đầu tư công tích cực và xây dựng dân dụng.
Theo số liệu từ Bộ Tài chính, tính đến hết tháng 5/2026, giải ngân vốn đầu tư công dự báo đạt hơn 219.000 tỷ đồng, tương đương mức tăng 10% so với cùng kỳ và hoàn thành 21,6% kế hoạch năm. Bên cạnh đó, xây dựng dân dụng tiếp tục được hưởng lợi nhờ mục tiêu gia tăng nguồn cung bất động sản, đặc biệt tại phân khúc nhà ở xã hội, với mức tăng trưởng dự báo đạt 40% so với cùng kỳ.
Nhờ đó, tiêu thụ thép nội địa trong quý dự báo tăng trưởng 21% so với cùng kỳ, lên mức 8,2 triệu tấn, trong đó thép xây dựng có thể cải thiện 27% so với cùng kỳ và thép cuộn cán nóng (HRC) tăng 24% so với cùng kỳ nhờ đóng góp từ nhà máy DQ2 và chiếm lĩnh thị phần từ thép Trung Quốc.
MBS dự báo lợi nhuận ròng của HPG đạt 5.000 tỷ đồng (+17% so với cùng kỳ) nhờ doanh thu tăng, tuy nhiên biên lợi nhuận gộp giảm. Đối với doanh nghiệp tôn mạ như HSG và NKG, lợi nhuận ròng dự báo giảm lần lượt 43% và 67% so với cùng kỳ do biên lợi nhuận gộp giảm và chi phí tài chính tăng mạnh.
Bài liên quan



Giá dầu Brent giao ngay lập đỉnh mới, biểu hiện của sự thắt chặt nguồn cung nghiêm trọng
Giá dầu thô giao ngay chạm mức cao mới, khi nỗi lo về sự gián đoạn nguồn cung từ Vùng Vịnh khiến người mua sẵn sàng trả mức giá cao ngất ngưởng để mua được dầu...
Thanh khoản cực thấp, VN-Index có nguy cơ “thủng” đáy ngắn hạn
Giá trị khớp lệnh sàn HoSE sáng nay tiếp tục sụt giảm 13% so với sáng hôm qua, rơi xuống mức 4.617 tỷ đồng chưa tính thỏa thuận. Đây là vùng thanh khoản thấp kỷ lục, đi kèm với số lượng cổ phiếu giảm giá áp đảo cho thấy lực cầu “có vấn đề”.
Mặt bằng lãi suất toàn cầu neo cao tiếp tục gây áp lực tới thị trường chứng khoán
Lịch sử cho thấy tác động của lãi suất cao lên lợi nhuận doanh nghiệp thường xuất hiện với độ trễ, trong khi ảnh hưởng làm giảm thanh khoản và định giá thường diễn ra sớm hơn.
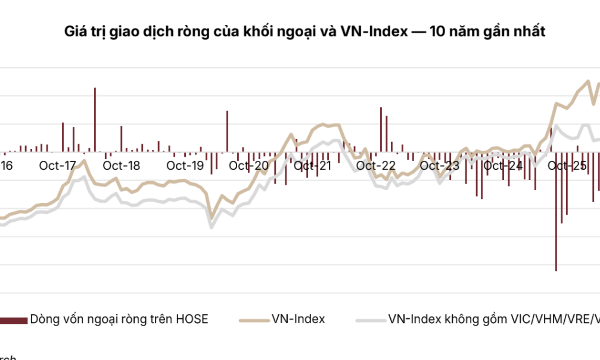
VN-Index có thể đạt 1.940 điểm trong năm 2027, lợi nhuận doanh nghiệp dự báo tăng 10%
SSI Research vừa đưa ra cập nhật triển vọng thị trường chứng khoán năm 2027 trong đó kỳ vọng: Trong kịch bản cơ sở, mục tiêu VN-Index năm 2027 ở mức 1940 điểm, được hỗ trợ bởi dự báo tăng trưởng lợi nhuận 10,1% so với cùng kỳ.
Nguyên nhân việc Trung Quốc nhập khẩu vàng đạt mức kỷ lục
Ngân hàng Trung ương Trung Quốc (PBOC) đã liên tục mua ròng vàng trong 23 tháng qua, đồng thời nước này cũng đang nhập khẩu vàng với khối lượng lớn chưa từng thấy...



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







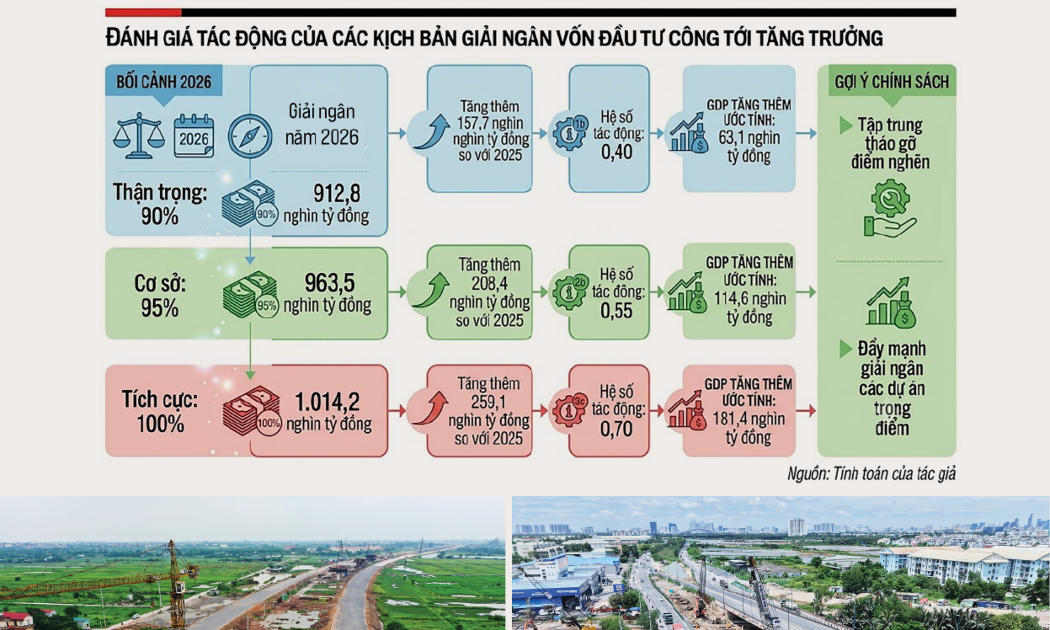
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

