


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


"Thị trường đang chờ đợi thương vụ IPO bùng nổ đầu tiên của doanh nghiệp FDI"


Làn sóng IPO tiếp theo cần mở rộng hơn nữa không gian đầu tư. Và đúng vậy, chúng ta vẫn đang chờ đợi thương vụ IPO lớn đầu tiên của doanh nghiệp FDI. Đây sẽ là một cột mốc quan trọng...

Trao đổi tại hội thảo "Lộ trình niêm yết cho doanh nghiệp FDI tại Việt Nam" do SSI phối hợp cùng Daiwa Securities tổ chức ngày 28/7, ông Thomas Nguyễn, Giám đốc thị trường nước ngoài của SSI, nhấn mạnh thị trường Việt Nam ngày càng chuyên nghiệp hơn.
Thị trường Việt Nam trong lịch sử là một thị trường phụ thuộc nhiều vào nhà đầu tư cá nhân. Nhà đầu tư cá nhân vẫn đóng vai trò cung cấp thanh khoản, giao dịch và chiều sâu cho thị trường.
Nhờ đó, dù nhà đầu tư nước ngoài đã bán ra trên thị trường, nhưng thị trường vẫn giữ được sự ổn định tương đối tốt và năm ngoái thị trường đã tăng 41%.
Việt Nam đang hướng tới một cấu trúc thị trường cân bằng hơn, chuyên nghiệp hơn và được dẫn dắt nhiều hơn bởi các nhà đầu tư tổ chức.
Quyết định 3168 được ban hành vào tháng 9/2025 đã thể hiện rất rõ mục tiêu này. Đến năm 2030, nhà đầu tư cá nhân được kỳ vọng sẽ chiếm khoảng 70% giá trị giao dịch, trong khi nhà đầu tư tổ chức và nước ngoài tăng lên khoảng 30%.
Sau năm 2030, cơ cấu mục tiêu sẽ tiếp tục dịch chuyển theo hướng nhà đầu tư cá nhân chiếm 60%, còn nhà đầu tư tổ chức và nước ngoài chiếm 40%.
Tại SSI, khoảng 30% giao dịch hiện đã đến từ nhà đầu tư tổ chức, trong khi con số của toàn thị trường chỉ khoảng 15%. Chỉ riêng trong năm nay, SSI đã mở thêm 185 tài khoản tổ chức mới, tăng 68% so với cùng kỳ năm trước, trong đó phần lớn khách hàng mới đến từ Mỹ và châu Âu.
Đặc biệt, tính chất của dòng tiền đang thay đổi, và tôi không nghĩ thị trường đã thực sự nhận ra điều này. Khoảng 50% giao dịch tổ chức tại SSI hiện nay đến từ hoạt động giao dịch định lượng (quant trading).
Đối với những ai theo dõi thị trường quốc tế, giao dịch định lượng thực sự là một phần rất quan trọng và cần thiết để duy trì một thị trường khỏe mạnh.
Trên thực tế, tại Mỹ, giao dịch định lượng hiện chiếm trên 50% tổng giao dịch của thị trường.
Điều này rất quan trọng bởi các nhà đầu tư định lượng yêu cầu một thị trường tinh vi hơn, thanh khoản sâu hơn, khả năng khớp lệnh tốt hơn, công nghệ mạnh hơn, hệ thống ổn định hơn và khả năng tiếp cận thị trường hiệu quả hơn.
"Vì vậy, quá trình thể chế hóa không chỉ đơn thuần là vấn đề về tỷ lệ sở hữu, mà còn thay đổi cách thị trường vận hành. Giai đoạn đầu tiên của Việt Nam là xây dựng thị trường. Giai đoạn thứ hai là xây dựng thanh khoản. Và giai đoạn tiếp theo là tạo ra khả năng đầu tư (investability)", ông Thomas Nguyễn nhấn mạnh.
Đối với thị trường IPO, theo ông Thomas Nguyễn, thị trường IPO đang phục hồi, nhưng chất lượng vẫn cần được cải thiện.
"Cần thẳng thắn nhìn nhận rằng sự phục hồi này chưa hoàn toàn là một sự phục hồi về chất lượng. Nhiều thương vụ IPO hoặc niêm yết gần đây là các công ty con của những doanh nghiệp đã niêm yết.
Điều này có thể hữu ích, nhưng không phải lúc nào cũng tạo ra những cơ hội đầu tư mới thực sự hoặc mở rộng thêm các lĩnh vực ngành nghề mà thị trường có thể tiếp cận", Giám đốc thị trường nước ngoài của SSI nói.
Một số thương vụ vẫn chưa được đăng ký mua đầy đủ. Trong một số trường hợp, các tổ chức bảo lãnh phát hành đã phải tham gia mua cổ phiếu để hỗ trợ. Đó chưa phải là dấu hiệu của một thị trường IPO sâu rộng, tự tin và được dẫn dắt bởi nhà đầu tư tổ chức.
Chúng ta cần thêm nhiều doanh nghiệp chất lượng cao hơn. Chúng ta cần những công ty có quy mô lớn, tăng trưởng tốt, quản trị minh bạch, công bố thông tin mạnh mẽ và hoạt động trong những lĩnh vực mà nhà đầu tư hiện chưa thể tiếp cận thông qua thị trường hiện tại.
Thị trường niêm yết Việt Nam vẫn đang quá tập trung vào ngân hàng, bất động sản và một số ít doanh nghiệp vốn hóa lớn.
"Làn sóng IPO tiếp theo cần mở rộng hơn nữa không gian đầu tư. Và đúng vậy, chúng ta vẫn đang chờ đợi thương vụ IPO lớn đầu tiên của doanh nghiệp FDI. Đây sẽ là một cột mốc quan trọng, và đó cũng là điều mà chúng tôi tại SSI đang tích cực theo đuổi và làm việc rất sát sao", ông Thomas Nguyễn nhấn mạnh.
Bài liên quan



VN-Index giảm nhẹ, nhà đầu tư thận trọng giữa áp lực bán
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 29/9/2026.
Lợi suất trái phiếu chính phủ tăng cao đe dọa các công ty vay nợ nhiều để đầu tư AI
Với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên ngưỡng ngưỡng cao nhất kể từ năm 2007, các doanh nghiệp phụ thuộc vào vốn vay ở nước này sẽ phải đối mặt với thực tế khắc nghiệt là lãi suất đi vay tăng theo...
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
Blog chứng khoán: Có cầu bắt đáy vùng giá sâu
Một chút hi vọng nhen nhóm hôm nay khi VNI có được nhịp hồi điểm buổi chiều. Tuy nhiên cổ phiếu phục hồi chưa tương xứng và gần 45% số mã có giao dịch vẫn đóng cửa giảm quá 1% giá trị.
Cổ phiếu lớn kéo VN-Index hồi điểm, dầu khí, bảo hiểm tăng bùng nổ
Áp lực điều chỉnh vẫn lan rộng trong phiên đầu tuần, dù VN-Index xuất hiện nhịp hồi tạo “nến rút chân”. Độ rộng thể hiện diễn biến giảm giá áp đảo trong bối cảnh thanh khoản rất kém và bắt đáy thận trọng.





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






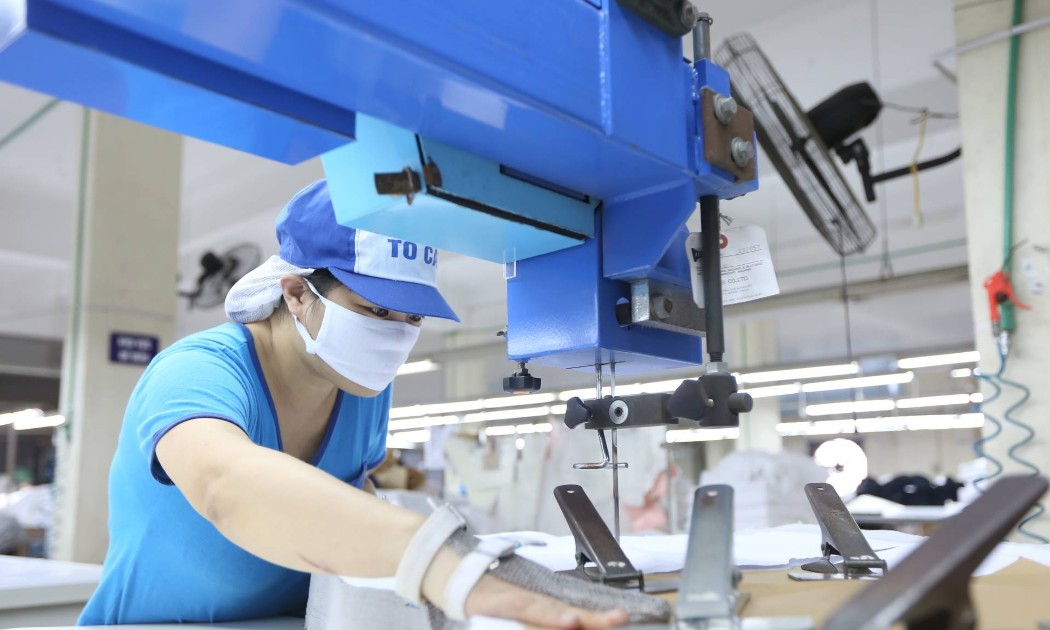
 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...