




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bài học từ vụ việc 1,2 triệu tài khoản “call margin”, 400 nghìn tài khoản mất trắng trên thị trường chứng khoán Hàn Quốc


Tại Hàn Quốc, thị trường chứng khoán tăng gấp đôi trong 1 năm qua đã kích thích nhu cầu vay đẩy tỷ lệ margin/vốn hóa free float tăng lên mức 3,2% và thu hút mạnh tiền vào các sản phẩm ETF đòn bẩy cao...
SGI Capital vừa đưa ra cập nhật về triển vọng thị trường vốn toàn cầu và những ngụ ý cho thị trường Việt Nam.
Cụ thể, theo SGI Capital, thị trường vốn toàn cầu đang bước vào giai đoạn cạnh tranh vốn khi nhu cầu phát hành nợ liên tục tăng cao phục vụ đầu tư AI, tài trợ thâm hụt ngân sách của Chính phủ các nước lớn và nhu cầu đảo nợ lãi suất thấp từ thời COVID.
Cùng với việc FED và các Ngân hàng Trung ương hạn chế can thiệp do lạm phát vẫn cao, thị trường tài chính đang bước vào giai đoạn cai nghiện bơm tiền và phải chấp nhận thích nghi với một mặt bằng chi phí vốn cao hơn.
Một diễn biến đáng chú ý gần đây là việc lần đầu tiên Chính phủ Mỹ đã phải phối hợp với BOJ để can thiệp tỷ giá JPY/USD ngăn vòng xoáy bán tháo đồng Yên khiến chính phủ Nhật phải bán Trái phiếu Chính phủ Mỹ đổi ra USD.
Có thể hiểu ngắn gọn là kỷ nguyên 30 năm BOJ giữ lãi suất siêu thấp và liên tục bơm tiền mua lại Trái phiếu Chính phủ Nhật mà không gây hậu quả đã kết thúc. Giờ đây, lạm phát tăng cao, đồng Yên liên tục giảm giá và BOJ sau khi bung tiền mua gần nửa lượng Trái phiếu Chính phủ Nhật đã không còn khả năng làm điều này.
Mất đi người mua lớn nhất, thị trường cũng từ chối mua đẩy lãi suất trái phiếu Chính phủ Nhật 10y tăng vọt lên mức cao nhất 30 năm, đồng thời đồng Yên cũng bị bán tháo khi niềm tin vào BOJ và Chính phủ Nhật suy giảm.
Vận động thị trường đang cho thấy, ngay cả với những nền kinh tế lớn với đồng tiền mạnh, nếu không giữ được kỷ cương tài khoá và nới lỏng tiền tệ quá mức thì sớm muộn cũng bị thị trường quay lưng với đồng nội tệ mất giá và chi phí vay nợ tăng vọt...
Trước viễn cảnh chi phí vốn dâng lên khắp toàn cầu, các nhà đầu tư bắt đầu chịu sức ép hạ đòn bẩy, rõ nét nhất ở những thị trường tăng nóng và có độ tập trung cao.
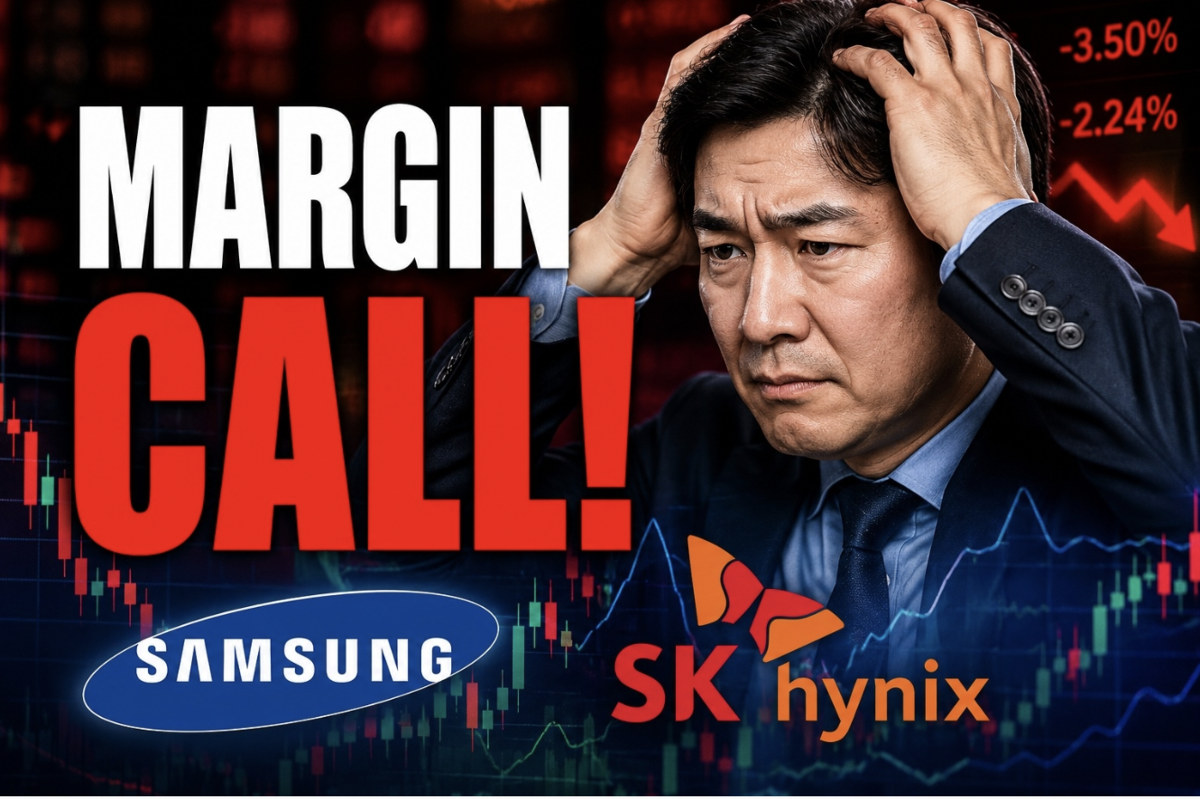
Tại Hàn Quốc, thị trường chứng khoán tăng gấp đôi trong 1 năm qua đã kích thích nhu cầu vay đẩy tỷ lệ margin/vốn hóa free float tăng lên mức 3,2% và thu hút mạnh tiền vào các sản phẩm ETF đòn bẩy cao. Chỉ trong tháng 7 giảm mạnh vừa qua, hơn 1,2 triệu tài khoản đã bị call margin, trong đó khoản 400 nghìn tài khoản đã mất trắng, phần lớn là của giới trẻ Hàn Quốc mới tham gia đầu tư.
Điểm đáng lưu ý là các doanh nghiệp tâm điểm hưởng lợi từ đầu tư AI là Samsung và SK Hynik có lợi nhuận tăng trưởng rất mạnh nên dù giá cổ phiếu tăng 10 lần nhưng định giá P/E fw 2026 chỉ quanh 8.x khi ở đỉnh và hiện chỉ còn 4-5 lần.
Giới trẻ Hàn Quốc đã không sai khi tin tưởng vào triển vọng lợi nhuận của Samsung và SK, nhưng họ sai vì đã vay nợ quá nhiều để đặt cược vào giá cổ phiếu sau khi đã tăng nóng. Điều này tiếp tục cảnh báo về tỷ lệ nợ cao và tăng nhanh của thị trường chứng khoán luôn tiềm tàng những biến động lớn bất ngờ và khắc nghiệt cho những nhà đầu tư mới ít kinh nghiệm và không đề cao quản trị rủi ro.
Đối với thị trường Việt Nam, thị trường trong nước cũng đang chứng kiến mặt bằng lãi suất tiếp tục nhích lên với lãi suất TPCP tăng dần về vùng đỉnh 2022 và cuộc đua tăng lãi suất huy động giữa các ngân hàng vẫn diễn ra âm thầm. Mức lãi suất 9% đã xuất hiện phổ biến hơn cho các kỳ huy động 6-12 tháng và 10% cho trái phiếu ngân hàng 3-5 năm cho thấy nhu cầu vốn dài hạn tăng mạnh và các ngân hàng cũng đã xác định xu hướng lãi suất cao sẽ còn kéo dài.
Nhìn sâu vào quy mô và đích đến của tín dụng, trong suốt chu kỳ tăng trưởng hơn mười năm qua, khối doanh nghiệp bất động sản và cá nhân/hộ gia đình là động lực chính gia tăng vay nợ ở tốc độ cao đẩy tỷ lệ nợ/GDP từ dưới 100% lên vượt 150% GDP.
Hệ thống ngân hàng Việt Nam đã thực hiện xuất sắc chiến lược mở rộng khai thác thị trường bán lẻ khi đẩy dư nợ cá nhân/hộ gia đình (phần lớn nhất là vay mua nhà) từ dưới 20% GDP vào 2010 tăng lên vượt 60% GDP cuối 2025, ngang bằng với nhiều nền kinh tế phát triển cao hơn Việt Nam 20-30 năm.
Việc tụ tập tín dụng và hạn chế nguồn cung đã góp phần đưa giá nhà tăng vọt từ mức 10-15 năm thu nhập giai đoạn 2012-2015 lên mức 25-30 năm thu nhập hiện nay, thuộc hàng cao nhất thế giới.
Với đặc thù là tài sản dài hạn, không sớm sinh ra dòng tiền và hao tốn ngoại tệ, tụ tập tín dụng vào Bất động sản sẽ làm giảm vòng quay tiền, khiến hệ thống Ngân hàng dần hụt nguồn huy động, tăng sức ép lên tỷ giá và thanh khoản hệ thống.
Sự phát triển lành mạnh của thị trường bất động sản thường là hệ quả đồng hành cùng sự thịnh vượng kinh tế, phát triển hạ tầng, và tích luỹ thu nhập dân cư. Còn khi ngành bất động sản trở thành đầu tàu, động lực chính cho tăng trưởng kinh tế và tín dụng ngân hàng thì hệ quả lên thanh khoản và lãi suất và tỷ giá sẽ là khó tránh khỏi.
Cập nhật những diễn biến gần đây, thị trường bất động sản phản ứng trễ hơn thị trường chứng khoán 6 tháng khi thanh khoản chỉ bắt đầu giảm mạnh từ quý 2/2026 và những tuần gần đây đang chứng kiến làn sóng bán cắt lỗ và giảm giá 10-30% lan rộng khi áp lực trả lãi và gốc tăng dần.
Những hợp đồng vay mua Bất động sản phổ biến được ân hạn gốc lãi 12-24 tháng và chỉ trả 10-30% tiền trong năm đầu đang chịu áp lực bán cắt lỗ khi hạn nộp tiền tới và lãi vay tăng vọt từ mức ưu đãi 5-7%/năm lên thả nổi 13-15%/năm. Ở mức giá đắt đỏ chỉ mang lại 2-3% lợi tức cho thuê, giá nhà không tăng thì nhu cầu vay mua và nắm giữ để đầu tư/đầu cơ không còn.
Nhiều cuộc đấu giá đất tại địa phương gần đây cũng ghi nhận nhu cầu đăng ký giảm mạnh và mặt bằng trúng đấu giá giảm 50-70% so với 1 năm trước, đưa mức giá về lại mặt bằng 2023. Với tỷ lệ nợ cá nhân/hộ gia đình vượt 60% GDP, phần rất lớn nhu cầu mua nhà trong tương lai đã được đáp ứng bằng tiền vay của hiện tại.
Trong khi đó, nguồn cung tiếp tục tung ra ồ ạt với các đại dự án trên toàn quốc. Thị trường Bất động sản đã bắt đầu đi vào giai đoạn khó khăn về giá và thanh khoản kéo dài, hứa hẹn đưa giá nhà quay trở lại mức hợp lý với thu nhập.
Và rủi ro lớn nhất trong thời gian tới với thị trường chứng khoán Việt Nam là lượng dư nợ margin đã tăng lên 446 nghìn tỷ trong khi thanh khoản suy giảm và số dư tiền mặt chỉ còn hơn 80 nghìn tỷ.
Trong bối cảnh kênh tài sản lớn nhất là bất động sản đang bóng băng và giảm giá, cùng với áp lực lãi vay tăng, thanh khoản đang dần siết lại với rất nhiều doanh nghiệp và nhà đầu tư. Thị trường chứng khoán là nơi dễ dàng vay và huy động vốn, nhưng cũng sẽ là nơi dễ diễn ra hoạt động bán hạ đòn bẩy khi sức ép thanh khoản tăng lên và vòng xoáy siết nợ lan rộng.
Bài liên quan


Xu thế dòng tiền: Khó có sóng kết quả kinh doanh quý 3
Mặc dù thông tin lợi nhuận doanh nghiệp quý 3/2026 đang xuất hiện dồn dập nhưng thị trường vẫn phản ứng khá chậm. VN-Index khép lại tháng 10 bằng một tuần giảm khá mạnh, VN-Index để mất 32,53 điểm tương đương -1,8%. Đặc biệt thanh khoản khớp lệnh hai sàn sụt giảm 15% so với tuần trước.
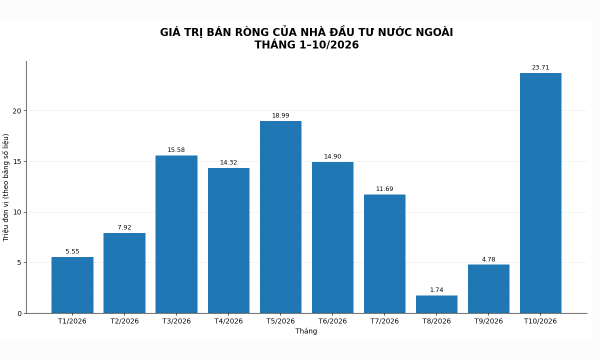
Khối ngoại bán ròng gần 1 tỷ USD trong tháng 10
Theo thống kê trên HoSE, nhà đầu tư nước ngoài bán ròng 23.700 tỷ đồng trong tháng 10.
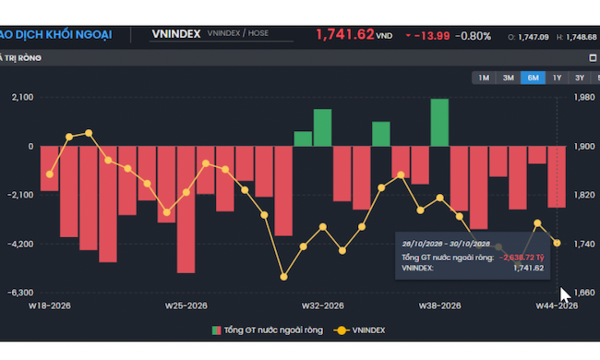
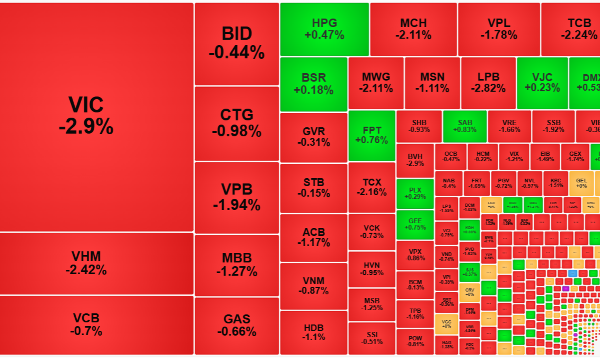
Dòng tiền suy yếu trên diện rộng, áp lực bán mạnh lan cả thị trường
Dòng tiền trong tuần suy yếu trên diện rộng, đi kèm áp lực bán mạnh hơn tại nhóm vốn hóa vừa và nhỏ. Diễn biến này cho thấy nhịp hồi phục của tuần trước chưa được duy trì, khi thanh khoản thu hẹp và giá cổ phiếu giảm đồng loạt ở cả ba nhóm vốn hóa.
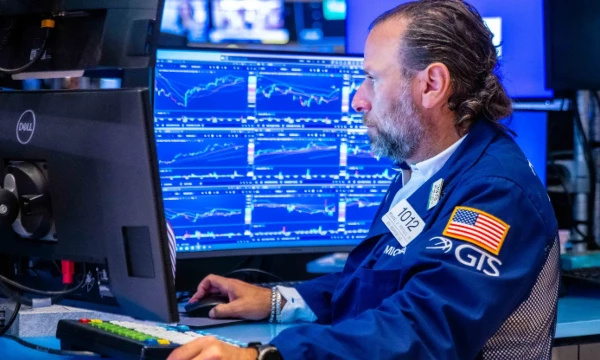
Chứng khoán Mỹ “đỏ lửa” vì cổ phiếu công nghệ bị bán tháo, giá dầu lên cao nhất 6 tháng
Thị trường chứng khoán Mỹ giảm điểm mạnh trong phiên giao dịch ngày thứ Sáu (31/10), khi nhà đầu tư lại xả hàng các cổ phiếu liên quan tới lĩnh vực trí tuệ nhân tạo (AI)...
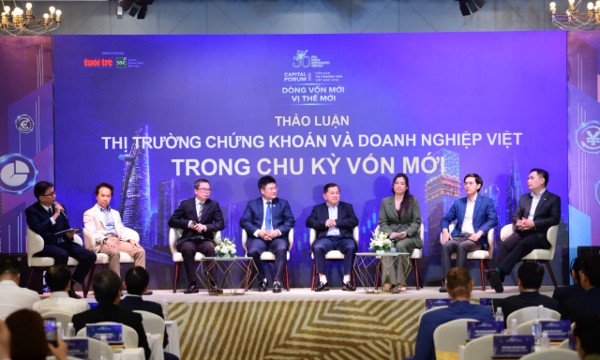
Nâng hạng đón dòng vốn quốc tế, doanh nghiệp Việt cần chuẩn bị gì?
Trong bối cảnh thị trường chứng khoán Việt Nam mở ra cơ hội đón dòng vốn quốc tế sau nâng hạng, nhiều doanh nghiệp vẫn quen huy động vốn qua ngân hàng. Để tiếp cận nhà đầu tư nước ngoài, doanh nghiệp cần có chiến lược dài hạn và chuẩn bị tốt hơn về tài chính, nhân sự, quản trị và minh bạch thông tin...



Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.




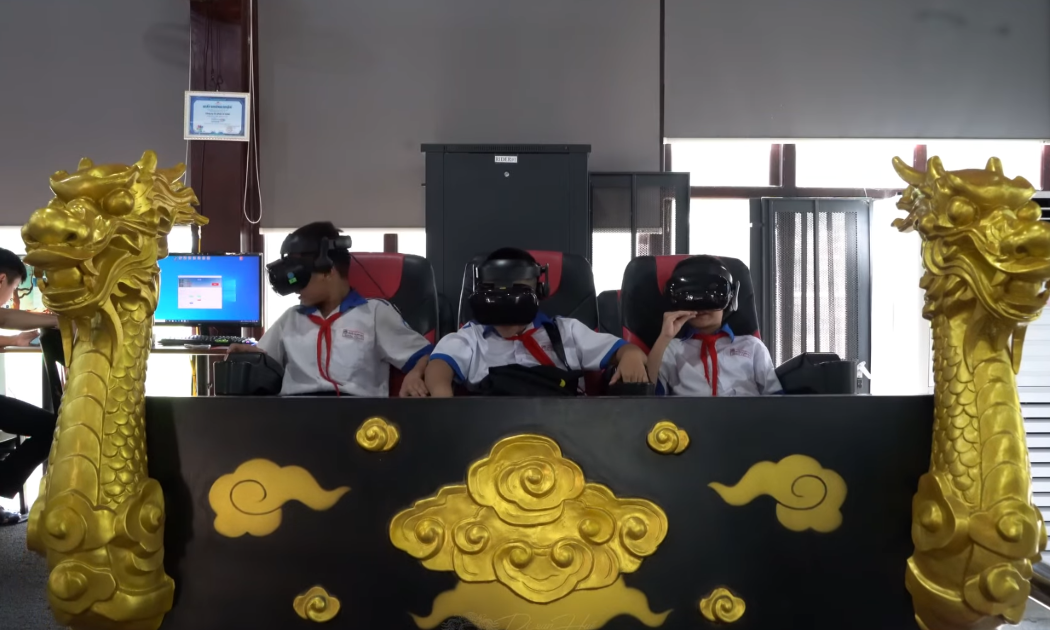
 Công nghệ số kể chuyện di sản cho thế hệ trẻ
Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

