


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sau cú sốc Trung Đông, hiệu suất VN-Index tụt hạng, đứng thứ 11 trong khu vực


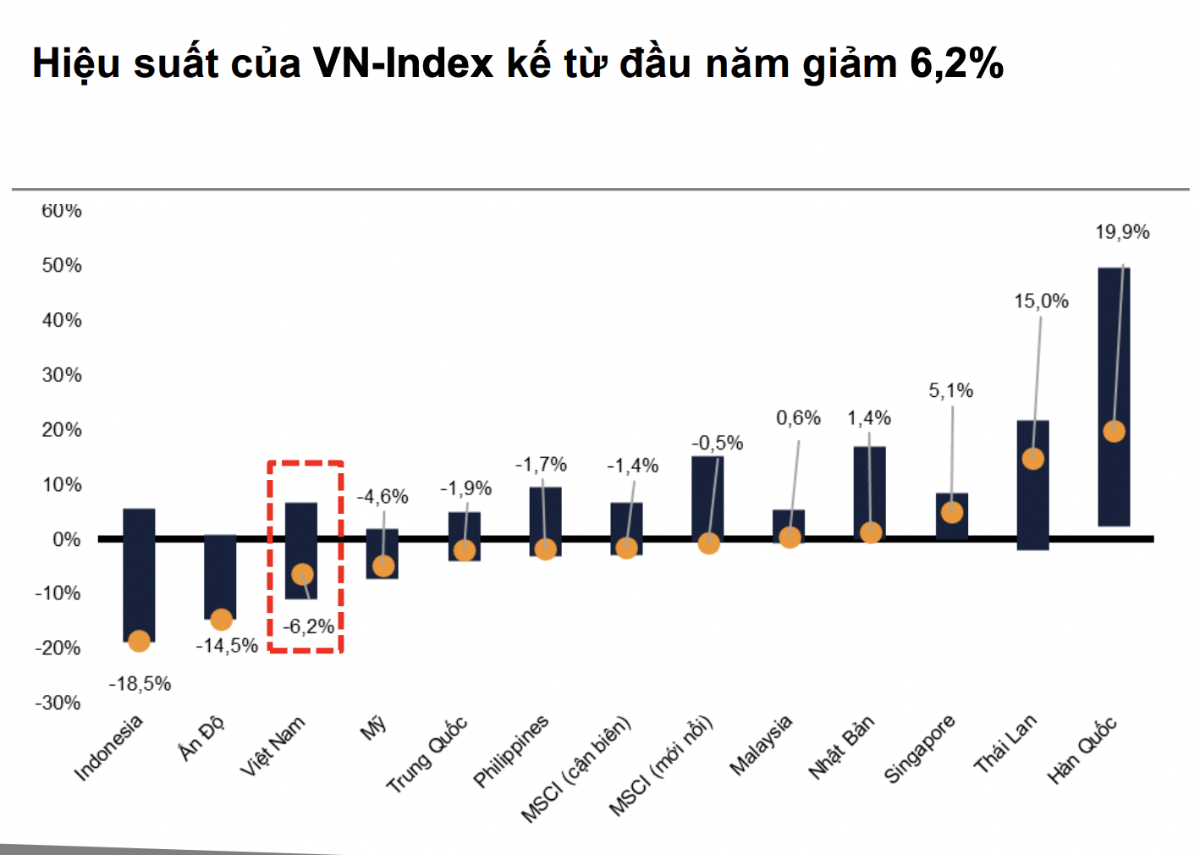
Lũy kế từ đầu năm 2026, chỉ số VN-Index giảm 6,2%, tụt từ thứ 6/13 (cuối tháng 2) xuống thứ 11/13, chỉ trên Ấn Độ (–14,5%) và Indonesia (–18,5%). Hàn Quốc vẫn dẫn đầu với +19,9%, tiếp theo là Thái Lan (+15,0%) và Singapore (+5,1%).
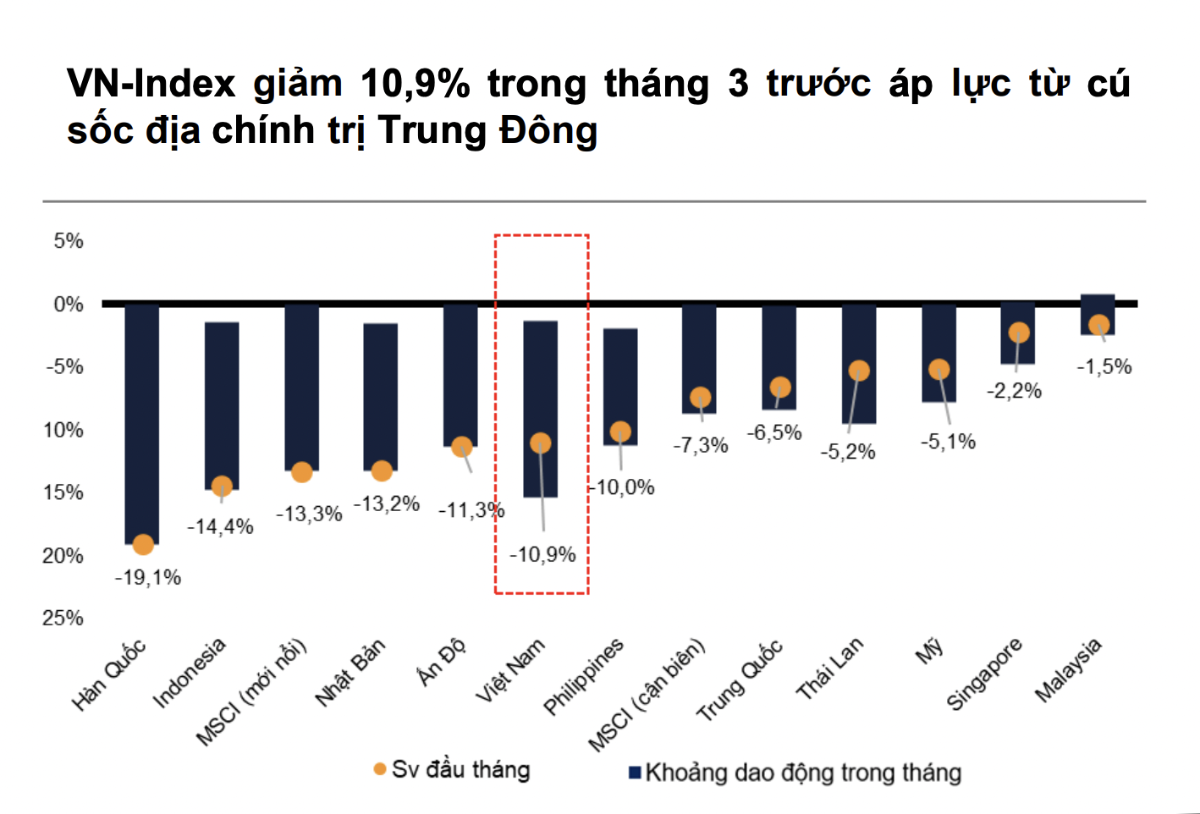
Chỉ số VN-Index ghi nhận mức giảm 10,9% so với tháng trước trong tháng 3/2026, xếp thứ 8/13 vẫn tốt hơn chỉ số chứng khoán của Hàn Quốc (–19,1%), Indonesia (–14,4%), chỉ số Morgan Stanley Capital International thị trường mới nổi (–13,3%), Nhật Bản (–13,2%) và Ấn Độ (–11,3%), nhưng kém hơn Philippines (–10,0%).
Đáng chú ý, toàn bộ 13 thị trường trong danh sách theo dõi đều ghi nhận hiệu suất âm trong tháng, phản ánh tác động lan rộng từ cú sốc giá dầu do Iran phong tỏa eo biển Hormuz. Các thị trường Đông Bắc Á chịu ảnh hưởng nặng nhất do độ mở thương mại cao và phụ thuộc lớn vào nhập khẩu năng lượng, trong khi Malaysia (–1,5%) và Singapore (–2,2%) ít chịu tác động hơn nhờ vị thế xuất khẩu dầu khí ròng.
Lũy kế từ đầu năm 2026, chỉ số VN-Index giảm 6,2%, tụt từ thứ 6/13 (cuối tháng 2) xuống thứ 11/13, chỉ trên Ấn Độ (–14,5%) và Indonesia (–18,5%). Hàn Quốc vẫn dẫn đầu với +19,9%, tiếp theo là Thái Lan (+15,0%) và Singapore (+5,1%).
Đáng lưu ý, Mỹ cũng chuyển sang vùng âm (–4,6%), cho thấy rủi ro năng lượng và lạm phát đang tác động diện rộng chứ không chỉ riêng thị trường mới nổi.
Theo VnDirect, biên độ dao động trong tháng lên tới khoảng 16% (1.580–1.880 điểm) – mức biến động cao nhất kể từ giai đoạn dịch Covid-19, phản ánh trạng thái bán tháo hoảng loạn kết hợp gọi ký quỹ trong nửa đầu tháng trước khi dòng tiền bên mua giúp thị trường hồi phục từ vùng hỗ trợ.
Diễn biến tháng 3/2026 cho thấy dòng tiền chuyển sang trạng thái phòng thủ: các nhóm có hệ số beta cao, vốn hóa lớn và phụ thuộc vào dòng vốn ngoại (Công nghệ, Bất động sản, Ngân hàng) chịu áp lực bán mạnh nhất, trong khi dòng tiền chỉ trú ẩn chọn lọc tại một số nhóm hưởng lợi trực tiếp từ biến động địa chính trị (Bảo hiểm, Hóa chất).
Mặt bằng định giá sau nhịp điều chỉnh đã trở nên hấp dẫn hơn đáng kể, tạo cơ sở cho kỳ vọng hồi phục khi tín hiệu hạ nhiệt địa chính trị trở nên rõ ràng hơn và Tổ chức FTSE Russell công bố kết quả nâng hạng vào đầu tháng 4/2026.
Giá trị giao dịch bình quân toàn thị trường tháng 3/2026 đạt 33,9 nghìn tỷ đồng/phiên, tăng so với tháng 2 (31,8 nghìn tỷ), dù chỉ số VN-Index giảm 10,9%. Điều này cho thấy thanh khoản không suy yếu mà được thúc đẩy bởi cả áp lực bán tháo và dòng tiền bắt đáy. Theo từng sàn, thanh khoản trên HoSE tăng 5,4%, HNX tăng mạnh 23,8% và thị trường UPCoM tăng 6,7%, trong đó HNX nổi bật nhờ dòng tiền đầu cơ vào nhóm vốn hóa vừa và nhỏ (dầu khí, hóa chất, chứng khoán).
Diễn biến thanh khoản cao đi kèm giảm điểm phản ánh trạng thái “bán tháo hoảng loạn”. Nửa đầu tháng chịu áp lực gọi ký quỹ và bán tháo ở nhóm vốn hóa lớn, trong khi nửa cuối tháng ghi nhận dòng tiền bắt đáy quay lại, tập trung vào nhóm hưởng lợi từ giá dầu và cổ phiếu phòng thủ. So với cùng kỳ, giá trị giao dịch vẫn tăng, cho thấy mức độ tham gia thị trường duy trì ổn định trong bối cảnh biến động và nâng hạng từ Tổ chức FTSE Russell.
Mặt bằng lãi suất huy động kỳ hạn 12 tháng tiếp tục tăng trong tháng 3/2026, với đà tăng rõ nét tại khối ngân hàng quốc doanh và nhóm ngân hàng tư nhân lớn, cho thấy xu hướng tăng lãi suất đang lan rộng trên toàn hệ thống. Trong tháng 3, nhóm quốc doanh ghi nhận mức tăng mạnh nhất lên 5,9% (+0,7 điểm %), tiếp đến là nhóm ngân hàng tư nhân lớn (+0,5 điểm %), trong khi nhóm ngân hàng tư nhân vừa và nhỏ chỉ tăng nhẹ 0,1 điểm %.
Bình quân lãi suất huy động kỳ hạn 12 tháng đã tăng lên 5,9%, so với 5,4% tại cuối tháng 2/2026. Trong đó, VIB, OCB và VPB tiếp tục thuộc nhóm cao nhất thị trường. Trong giai đoạn 06/03/2026–02/04/2026, có 11 ngân hàng điều chỉnh tăng lãi suất, trong đó TCB tăng mạnh nhất (+1,7 điểm %), trong khi LPB ghi nhận mức tăng thấp nhất (+0,2 điểm %). Mức độ phân hóa lãi suất vẫn lớn, phản ánh sự khác biệt về nhu cầu huy động, trạng thái thanh khoản và chiến lược tăng trưởng tín dụng giữa các ngân hàng.
Tỷ suất thu nhập trên giá (E/P) trung bình của chỉ số VN-Index trong tháng 3/2026 tăng lên 7,3% do chỉ số VN-Index bình quân tháng giảm 6% so với tháng trước.
Bình quân lãi suất huy động kỳ hạn 12 tháng tại các ngân hàng thương mại tăng lên 5,9%, từ 5,4% trong tháng trước, cho thấy mặt bằng lãi suất duy trì xu hướng tăng.
Chênh lệch giữa tỷ suất thu nhập trên giá (E/P) của chỉ số VN-Index và lãi suất huy động kỳ hạn 12 tháng tiếp tục duy trì ở mức dương trong tháng 3/2026, dù đã thu hẹp so với giai đoạn 3 quý đầu năm 2025 do mặt bằng lãi suất huy động tăng trở lại.
Bài liên quan



Vì sao biến động thị trường tài chính Nhật Bản có thể gây ảnh hưởng toàn cầu?
Thị trường tài chính Nhật Bản đã trải qua những biến động lớn trong thời gian gần đây, từ lợi suất trái phiếu chính phủ tăng mạnh lên mức cao nhất 3 thập kỷ đến động thái can thiệp phối hợp với Mỹ nhằm hỗ trợ tỷ giá đồng yên...
Blue-chips đảo chiều cả loạt, VN-Index “chật vật” quanh mốc 1800 điểm
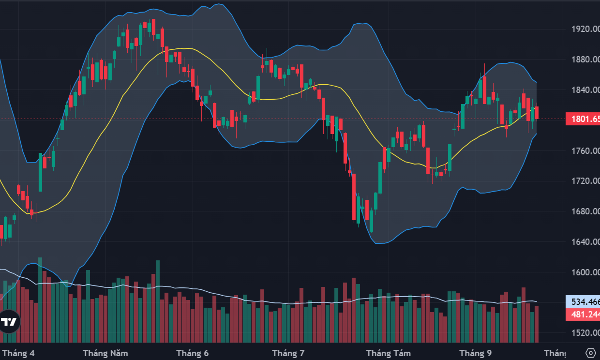
Loạt cổ phiếu vốn hóa lớn sụt giảm chiều nay đã tạo áp lực đáng kể lên điểm số. Nhóm VN30 yếu đi rõ rệt kéo theo nhiều cổ phiếu vừa và nhỏ cũng đảo chiều. Thanh khoản sàn HoSE phiên chiều không tăng được, xác nhận áp lực bán hạ giá mạnh lên trong khi cầu suy yếu.
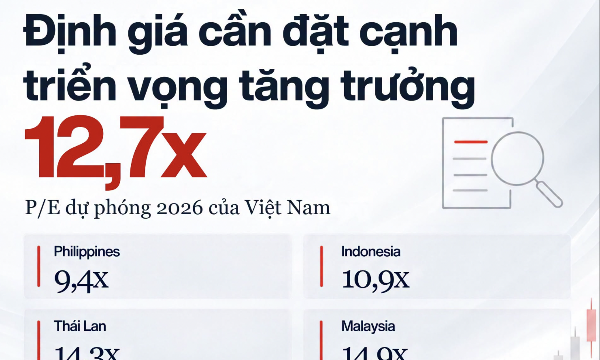
VinaCapital: Định giá chứng khoán Việt Nam đang ở mức hấp dẫn so với nhóm ASEAN
P/E dự phóng năm 2026 của Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan (14,3 lần) và Malaysia (14,9 lần), đồng thời cao hơn Indonesia và Philippines.
Ông Lê Chí Phúc: Biến số lớn nhất là lãi suất, cơ hội trên thị trường có thể xuất hiện vào cuối năm
SGI Capital cho rằng lãi suất là biến số quan trọng nhất từ thời điểm này đến cuối năm. Những yếu tố chi phối lãi suất tiếp tục là lạm phát và giá dầu. Đây là những biến số tác động trực tiếp đến quyết định lãi suất sẽ tiếp tục được nâng đến mức độ nào.
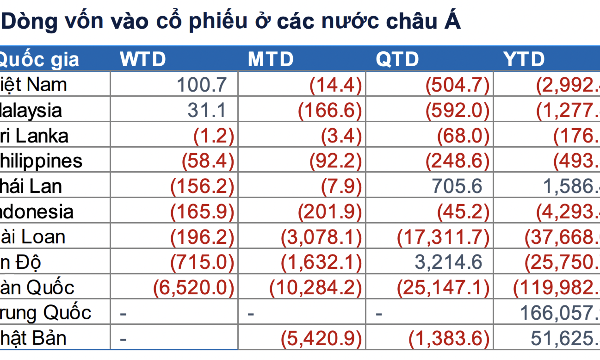
Quỹ ETF niêm yết tại Hàn Quốc đổ mạnh tiền vào Việt Nam
Dòng vốn vào ròng tuần qua tập trung chủ yếu ở quỹ Kim Kindex VN30 khi quỹ này có tuần thứ hai hút ròng mạnh, với hơn 73 triệu USD, phản ánh dòng vốn tích cực từ quỹ ETF niêm yết tại thị trường Hàn Quốc.




Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…





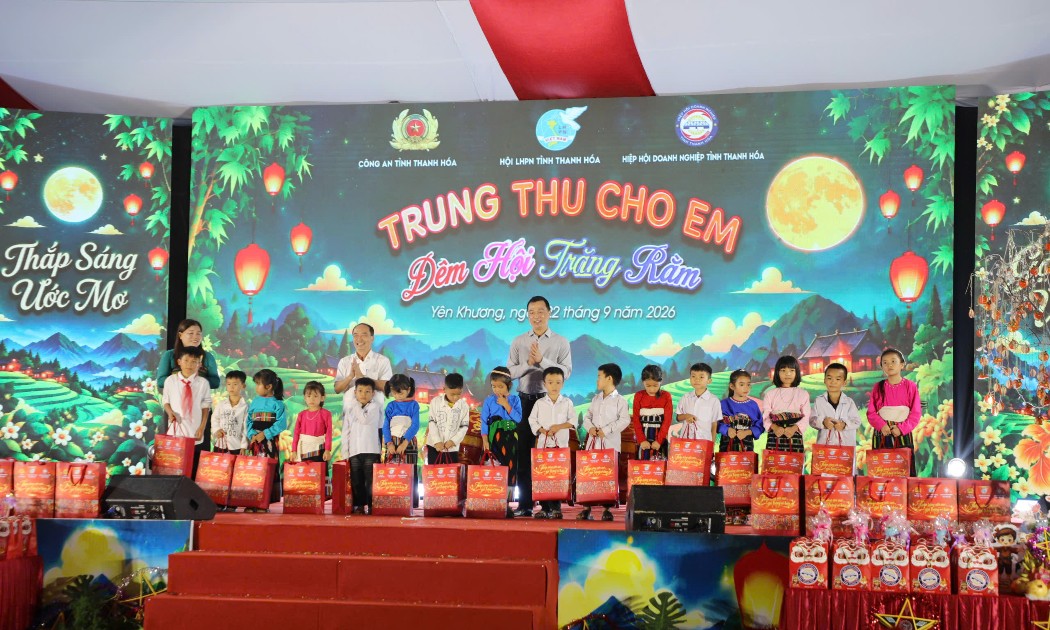
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...