




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giai đoạn khó nhất của nền kinh tế đã ở lại phía sau, cơ hội mua cổ phiếu đón chu kỳ tăng trưởng mới


Chứng khoán LPBS cho rằng giai đoạn khó khăn nhất của nền kinh tế đã ở lại phía sau. "Vùng trũng" thanh khoản hiện tại không phải là rủi ro, mà là cửa sổ cơ hội để cơ cấu danh mục đón đầu chu kỳ tăng trưởng mới cho nửa cuối năm 2026.
Dow Jones lập kỷ lục mới, trong khi S&P 500 và Nasdaq cùng đương đầu áp lực giảm khi cổ phiếu chip bị bán mạnh phiên thứ hai liên tiếp. Chốt tuần, cả ba chỉ số đều đã hoàn tất một tuần tăng điểm, với S&P 500 tăng 1,8%, Dow Jones và Nasdaq tăng tương ứng 2% và 2,1%.
Thông tin đáng chú ý nhất trong tuần là triển vọng Fed tăng lãi suất giảm xuống sau số liệu việc làm Mỹ.
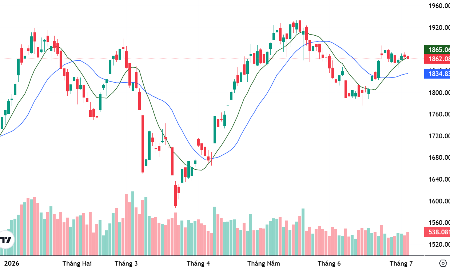
Đối với thị trường trong nước, VN-Index điều chỉnh giảm dưới áp lực từ nhóm cổ phiếu Vingroup đang trong quá trình test đỉnh, điểm tích cực là trên nền thanh khoản thấp dòng tiền tìm cơ hội ở nhóm cổ phiếu Midcap. Chốt tuần, Vn-Index dừng ở 1.862,08 điểm, giảm -9,83 điểm (-0,53%), trong đó nhóm cổ phiếu Vingroup lấy đi của thị trường -18 điểm.
Nhận định về xu hướng thị trường, Chứng khoán MBS cho rằng thị trường trong nước có nhiều cơ hội để duy trì đà tăng nhưng diễn biến cho thấy dòng tiền vẫn “thờ ơ” dù có nhiều thông tin hỗ trợ ‘nặng ký” như: loạt dữ liệu vi mô quý 2 và 6 tháng đầu năm cho thấy GDP quý 2-2026 tăng 8,39% so với cùng kỳ năm trước và tính chung 6 tháng đầu năm nay, GDP tăng 8,18% so với cùng kỳ năm trước, cao hơn mức tăng 7,63% của năm 2025.
Bên cạnh đó, lạm phát cũng có dấu hiệu hạ nhiệt, CPI tháng 6 đã quay đầu giảm 0,39% so với tháng trước. Ngoài ra, chỉ số PMI ngành sản xuất Việt Nam tháng 6/2026 đạt 51,8 điểm, cho thấy ngành sản xuất Việt Nam tăng trưởng tích cực, sẵn sàng cho nửa cuối năm.
Tuần trước Chính phủ cũng đã tung ra Combo với hàng loạt chính sách xoay trục và khơi thông nguồn lực nhằm thúc đẩy tăng trưởng kinh tế giai đoạn 2026 – 2030 như nâng tỷ lệ vốn ngắn hạn cho vay trung - dài hạn lên 40% là một sự "đảo chiều" chiến lược, chính thức bãi bỏ các khung khổ hạn chế trước đó.Song song với nới lỏng định biên, NHNN cũng miễn room tín dụng nhằm tạo luồng ưu tiên cho 18 dự án hạ tầng chiến lược...
Với nền tảng vĩ mô 6 tháng đầu năm 2026 vừa được công bố khá tích cực, những lo ngại của thị trường về lạm phát cũng được giải tỏa, thậm chí nhiều khả năng lạm phát đã có dấu hiệu tạo đỉnh, sẽ là điều kiện cần để Chính phủ tự tin kích hoạt một sự xoay trục về chính sách với cường độ mạnh mẽ chưa từng thấy. Đây là giai đoạn thượng tầng chấp nhận rủi ro tài chính cao hơn để đảm bảo động lực kinh tế dài hạn.
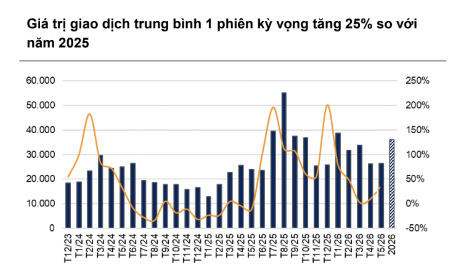
Thanh khoản toàn thị trường tuần tới khả năng sẽ tăng trở lại khi nền thanh khoản ở 5 tuần vừa qua đã xuống mức khá thấp. Theo thống kê, thanh khoản toàn thị trường chỉ đạt 19.800 tỷ đồng, trong đó thanh khoản khớp lệnh trên sàn HOSE giảm còn 13.700 tỷ đồng.
Do vậy, cũng dễ hiểu khi dòng tiền tìm cơ hội ở nhóm cổ phiếu có vốn hóa trung bình (Midcap) trong tuần vừa qua, chỉ số Midcap tăng +0,67%, Smallcap nhích nhẹ +0,04% trong khi Bluechips giảm -0,3%. Các nhóm cổ phiếu ngược dòng thị trường trong tuần vừa qua chủ yếu nhờ đóng góp từ các cổ phiếu vừa và nhỏ như: Chứng khoán, Ngân hàng, Bất động sản Khu công nghiệp… do vậy dù độ rộng thị trường khá cân bằng, thanh khoản xuống thấp nhưng nhóm cổ phiếu này vẫn giao dịch sôi động và có biên lợi nhuận khá tốt.
Theo thống kê, trên nền thanh khoản thấp nhưng dòng tiền hiện vào ròng ở các nhóm cổ phiếu như: Chứng khoán, Ngân hàng, Thực phẩm, Logistics, Đầu tư công, Cao su tự nhiên, Hàng không, …đáng chú ý, tỷ lệ tập trung vốn khá cao ở nhóm Ngân hàng, Chứng khoán và Đầu tư công.
Trong kịch bản cơ sở, thị trường tiếp tục Sideway cho quá trình tích lũy thêm một thời gian nữa, dòng tiền vẫn tìm cơ hội ở nhóm cổ phiếu vừa và nhỏ, theo đó diễn biến của thị trường chủ yếu đi ngang nhưng vẫn tạo sự sôi động ở nhóm cổ phiếu Midcap.
Kịch bản tích cực hơn khi nhóm Vingroup test đỉnh thành công, tạo đỉnh cao mới khi cổ phiếu VHM đã có ngày chốt thương vụ phát hành cổ phiếu lớn nhất lịch sử. Sự thành công của thương vụ này sẽ là "ngòi nổ" đưa VN-Index bứt phá khỏi vùng cản tâm lý.
Giai đoạn khó khăn nhất của nền kinh tế đã ở lại phía sau. "Vùng trũng" thanh khoản hiện tại không phải là rủi ro, mà là cửa sổ cơ hội để cơ cấu danh mục đón đầu chu kỳ tăng trưởng mới cho nửa cuối năm 2026.
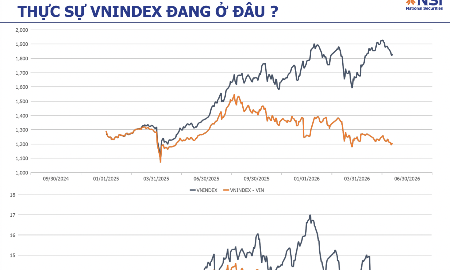
Sự lệch pha định giá đang tạo ra cơ hội hiếm có: Trong khi VN-Index neo tại 1.860 điểm, phần còn lại của thị trường (Non-Vingroup) chỉ đang ở mức 1.750 điểm, thậm chí nhiều nhóm ngành vẫn đang "vùng vẫy" dưới ngưỡng 1.600 điểm.– mở ra cơ hội tích lũy tài sản ở vùng giá chiết khấu sâu cho giai đoạn 3-6 tháng tới đối với các nhóm cổ phiếu như Chứng khoán, Hàng không, Ngân hàng, Logistics, Sản xuất &PP Điện, Thủy sản, Vingroup, …
Chứng khoán LPBS cho rằng, về cấu trúc, xu hướng tăng trung – dài hạn vẫn rất vững khi giá nằm trên toàn bộ hệ thống MA5 (1.837), MA20 (1.810), MA50 (1.735) và MA100 (1.507) – khoảng cách giữa các đường này còn khá xa nên chưa có rủi ro đảo chiều lớn. Tuy nhiên, xét riêng ngắn hạn, chỉ số đang đi ngang trong biên hẹp 1.845 – 1.874 điểm suốt nhiều tuần liền và đặc biệt là ngay dưới đỉnh lịch sử 1.900-1.930 điểm.
Đây thực chất là giai đoạn tái tích lũy sau nhịp hồi mạnh từ đáy 1.630 điểm hồi tháng 4, để hấp thụ áp lực cung ngắn hạn và chờ đợi tín hiệu tích cực hơn từ các yếu tố vĩ mô như: lãi suất, tỷ giá, địa chính trị…
Về kỹ thuật, mẫu hình nến vẫn đang thể hiện lực mua xuất hiện ở vùng giá thấp trong tuần và hấp thụ được lực bán, chưa phải tín hiệu đảo chiều giảm. Nhìn rộng ra 5 – 6 tuần gần nhất, các nến liên tục xen kẽ xanh – đỏ với thân ngắn quanh vùng 1.850-1.873 điểm, tạo hình mẫu sideway ngay dưới kháng cự - phản ánh đúng trạng thái "xanh vỏ đỏ lòng" khi nhóm trụ (VIC-VHM, ngân hàng) thay nhau nâng đỡ chỉ số trong khi phần lớn cổ phiếu còn lại giao dịch kém tích cực.
Dự báo VN-Index dao động hẹp 1.840 – 1.890 điểm, tiếp tục tích lũy dưới kháng cự cũ khi thanh khoản còn thấp và dòng tiền lớn chưa nhập cuộc. Giữ vững hỗ trợ MA20 (~1.810 điểm) sẽ mở khả năng bứt phá qua 1.900 điểm; ngược lại, mất mốc 1.844 điểm kèm thanh khoản tăng mạnh có thể kéo chỉ số về vùng 1.780-1.810 điểm. Nhà đầu tư nên quan sát phản ứng giá quanh kháng cự trước khi hành động.
Bài liên quan


Blog chứng khoán: Buông trụ, phái sinh trả giá
VNI có triển vọng rất cao phải lùi về vùng đáy tháng 7 quanh 1650 điểm khi các trụ đang có sự đồng thuận ép xuống. Tuy nhiên diễn biến chỉ số không ảnh hưởng nhiều đến tâm lý giao dịch khi độ rộng duy trì được phân hóa tích cực.
VN-Index lao dốc mạnh dưới sức ép từ nhóm trụ, tiền đỡ giá khỏe ở cổ phiếu vừa và nhỏ
Nhóm cổ phiếu Vin đồng loạt quay đầu giảm sâu trong phiên chiều nay đã cộng hưởng với các mã ngân hàng tạo sức ép cực lớn lên VN-Index. Chỉ số đóng cửa lại một lần nữa thủng mốc 1700 điểm. Bất ngờ là dòng tiền không sợ hãi, vẫn mua mạnh và nâng giá ở nhóm cổ phiếu vừa và nhỏ.
KBSV: Từ dấu ấn doanh nghiệp đến những giá trị bền vững cho thế hệ tương lai
Cột mốc 5 năm liên tiếp được vinh danh tại Giải thưởng Doanh nghiệp Châu Á (APEA) không chỉ khẳng định vị thế và uy tín vững chắc của Chứng khoán KB Việt Nam (KBSV), mà còn là minh chứng rõ nét cho triết lý kinh doanh gắn liền với sự phát triển bền vững của cộng đồng.
Các quỹ phòng hộ có thể gây ra một cú sốc lớn trên thị trường trái phiếu toàn cầu
Sự hiện diện ngày càng lớn của các quỹ phòng hộ trên thị trường trái phiếu chính phủ và mức độ sử dụng đòn bẩy tài chính cao của các quỹ này là một rủi ro lớn...
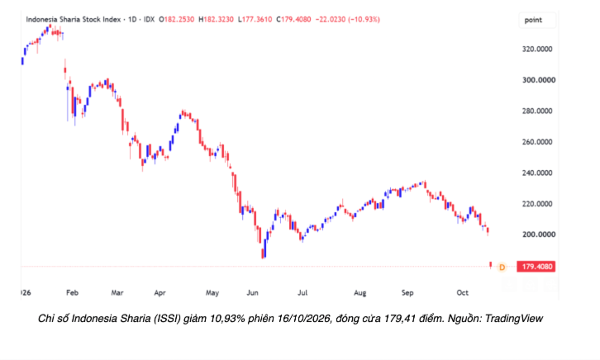
Bài học từ Indonesia: Nâng hạng đã khó, giữ vững vị thế còn khó hơn
Ngày 15/10 vừa qua, MSCI mở đợt tham vấn về đề xuất chuyển Indonesia từ thị trường mới nổi (Emerging Market – EM) sang thị trường độc lập (Standalone Market), với nhận định tư cách thị trường mới nổi của Indonesia “không còn phù hợp”.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...