


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Phép thử lớn trong tuần này khi VNM ETF cơ cấu trùng với ngày đáo hạn phái sinh


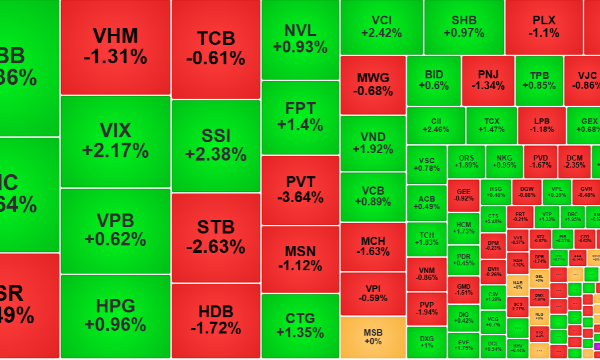
Tuần tới cũng sẽ là một phép thử lớn khi kỳ cơ cấu của VNM ETF diễn ra trùng với ngày đáo hạn phái sinh. Dữ liệu cho thấy quỹ này sẽ thực hiện mua mới VPL (12 triệu USD) và MSB (5,6 triệu USD), đồng thời thực hiện lệnh mua lớn tại VCK, FPT, VNM, VCB và TCX.

Chứng khoán toàn cầu tràn ngập sắc xanh trong tuần có nhiều biến động, từ thương vụ IPO lịch sử của SpaceX và làn sóng đầu tư vào trí tuệ nhân tạo (AI), đến bức tranh kinh tế vĩ mô với nhiều sức ép và áp lực tỷ giá khiến một số ngân hàng trung ương Châu Á phải can thiệp quyết liệt hơn.
Tuần này, Fed sẽ họp chính sách tiền tệ vào ngày thứ Ba và thứ Tư. Đây là cuộc họp đầu tiên mà ông Kevin Warsh giữ cương vị chủ tịch Fed. Theo dự báo, Fed sẽ giữ nguyên lãi suất trong lần họp này, nhưng điều mà thị trường chờ đợi là những tín hiệu về đường đi của lãi suất trong thời gian tới.
Đối với thị trường trong nước, trái ngược hoàn toàn với sự hưng phấn của thế giới, VN-Index vừa trải qua tuần giảm điểm thứ 4 liên tiếp - chuỗi giảm dài nhất kể từ tháng 11/2025. Sự thẩm thấu của các biến số vĩ mô bất lợi đã đẩy chỉ số vào trạng thái điều chỉnh sâu. Chốt tuần, Vn-Index dừng ở 1.791,65 điểm, giảm -47,25 điểm (-2,57%) dưới áp lực điều chỉnh từ các cổ phiếu Vingroup (-33,4 điểm), trong đó: VIC (-18,8 điểm), VHM (-11,6 điểm), VPL (-1,7 điểm).
Nhận định về thị trường, Chứng khoán MBS cho rằng, lạm phát gây sức ép thắt chặt chính sách tiền tệ với nhiều ngân hàng trung ương lớn trên thế giới. Tâm điểm của thị trường tài chính và chứng khoán thế giới tuần tới là 2 cuộc họp chính sách tiền tệ quan trọng của 2 Ngân hàng Trung ương lớn trên thế giới: Ngân hàng Trung ương Nhật Bản (BOJ) và Cục Dự trữ Liên bang Mỹ (Fed).
Theo dự báo, BOJ nhiều khả năng sẽ tăng lãi suất trong khi Fed vẫn giữ nguyên. Ngân hàng Trung ương Anh (BOE) và Ngân hàng Dự trữ New Zealand (RBNZ) cũng chịu sức ép chuyển sang thắt chặt. Việc duy trì lãi suất "Higher for Longer" không đơn thuần là một rào cản tâm lý mà là sự thay đổi cấu trúc chi phí vốn cho giai đoạn 2026-2027.
Xu hướng tăng lãi suất đang lan rộng trong nhóm các ngân hàng trung ương lớn. Tuần vừa qua, Ngân hàng Trung ương châu Âu (ECB) nâng lãi suất, nối tiếp các động thái thắt chặt chính sách tiền tệ trước đó của Ngân hàng Dự trữ Australia (RBA), Ngân hàng Trung ương Na Uy (Norges Bank), sang tháng 7 NHTW Hàn Quốc cũng có khả năng tăng lãi suất. Ở Đông Nam Á: Singapore, Philippines và Indonesia là các quốc gia thắt chặt chính sách, tạo áp lực lớn lên chi phí vốn toàn khu vực.
Bất chấp xu hướng tăng lãi suất từ các Ngân hàng Trung ương, thị trường chứng khoán thế giới (đặc biệt là Mỹ, Hàn Quốc, Nhật Bản, …) vẫn tăng mạnh cho thấy thị trường đang tập trung mạnh vào triển vọng tương lai, đặc biệt là nhóm công nghệ AI và một phần kỳ vọng ổn định địa chính trị khu vực Trung Đông.
Nhìn chung, thị trường đang ưu tiên vào doanh nghiệp trí tuệ nhân tạo (AI) bước vào thời hoàng kim + kỳ vọng kinh tế mềm hơn là lo ngại lãi suất ngắn hạn và giá dầu. Lãi suất tăng là phản ứng với lạm phát năng lượng, nhưng không đủ mạnh để dập tắt đà tăng trưởng công nghệ.
Thị trường chứng khoán Việt Nam đang kỳ vọng vào một nhịp phục hồi kỹ thuật sau chuỗi giảm điểm kéo dài, đối lập với sự thăng hoa của các nhóm cổ phiếu công nghệ thế giới.
Trong bối cảnh thị trường trong nước đang ở vũng trũng thông tin hỗ trợ, một thỏa thuận chấm dứt chiến sự giữa Mỹ và Iran, và eo biển Hormuz lập tức mở cửa trở lại sau đó có thể giúp thị trường có “lý do” phục hồi trở lại. Kể từ thời điểm chiến sự Mỹ - Iran diễn ra, chỉ số VN-Index đang giảm -4,7%, VN30 sụt -5,7% trong khi Midcap và Smallcap giảm lần lượt -8,5% và -11,5%.
Chỉ số chứng khoán toàn cầu hiện đang cao hơn thời điểm chiến sự nổ ra +5,3%, các thị trường được dự báo chịu ảnh hưởng từ eo biển Hormuz như Nhật Bản, Hàn Quốc, Đài Loan cũng đang tăng trưởng mạnh mẽ lần lượt +12,2%, +30,1% và +21,8%.
Ở khu vực Đông Nam Á, ngoại trừ Indonesia và Philippines, các thị trường khác cũng đã về sát hoặc cao hơn thời điểm diễn ra xung đột. Sự "lệch pha" này cho thấy thị trường nội địa đang nằm trong vùng trũng thông tin hỗ trợ, khiến tâm lý nhà đầu tư dễ bị tổn thương hơn bao giờ hết trước áp lực từ khối ngoại.
Sau 4 tuần giảm liên tiếp, MBS cho rằng thị trường khả năng sẽ có nhịp hồi kỹ thuật trong tuần tới. Kể từ đáy thuế quan (tháng 4/2025), chuỗi giảm liên tiếp của thị trường chưa vượt quá 5 tuần. Điều tương tự cũng diễn ra ở cổ phiếu VIC, kể từ năm 2025 cổ phiếu này cũng không giảm quá 4 tuần liên tiếp. Tuần vừa qua, VIC lấy đi của thị trường gần 20 điểm, trong vòng 1 tháng gần nhất VIC cũng là tác nhân gây áp lực lên chỉ số với 45 điểm.
Tuần tới cũng sẽ là một phép thử lớn khi kỳ cơ cấu của VNM ETF diễn ra trùng với ngày đáo hạn phái sinh. Dữ liệu cho thấy quỹ này sẽ thực hiện mua mới VPL (12 triệu USD) và MSB (5,6 triệu USD), đồng thời thực hiện lệnh mua lớn tại VCK, FPT, VNM, VCB và TCX.
Đây có thể là động lực kích hoạt nhịp hồi kỹ thuật cho nhóm vốn hóa lớn, do vậy nhiều khả năng thị trường sẽ tích cực ở những phiên đầu tuần và thận trọng ở 2 phiên cuối tuần.
"Thận trọng và kiên nhẫn" là từ khóa chủ chốt cho tháng 6. Chủ động chốt lời từng phần (tài trợ rủi ro) để đưa danh mục về trạng thái an toàn. Duy trì tỷ trọng tiền mặt cao để sẵn sàng giải ngân khi thị trường chiết khấu về vùng giá hấp dẫn với các nhóm cổ phiếu đang có sự tập trung dòng tiền như Ngân hàng, chứng khoán, Bất động sản dân cư, Bán lẻ, Thực phẩm, và các cổ phiếu có thông tin hỗ trợ như: Khu công nghiệp Logistics, Cao su tự nhiên, Vingroup, …", MBS nhấn mạnh.
Chứng khoán Mirae Asset cũng cho rằng thị trường ghi nhận các nhịp phục hồi kỹ thuật nhưng thiếu lực cầu đồng thuận khi thanh khoản thấp, phản ánh tâm lý thận trọng và thiếu yếu tố dẫn dắt của dòng tiền lớn, chưa sẵn sàng quay trở lại.
Tuần này, nhà đầu tư đặc biệt chú ý đến cuộc họp FOMC ngày 17/6 và định hướng chính sách tiền tệ từ Tân chủ tịch Fed Kevin Warsh.
Trong bối cảnh đó, chiến lược tối ưu là quản trị rủi ro và chờ thanh khoản cải thiện. Nhà đầu tư nên kiên nhẫn quan sát, ưu tiên hạ tỷ trọng đòn bẩy (margin) và đưa danh mục về mức an toàn trong các nhịp phục hồi kỹ thuật. Ưu tiên nhóm cổ phiếu có nền tảng tài chính lành mạnh, định giá hấp dẫn và câu chuyện tăng trưởng chưa phản ánh hết vào giá. Duy trì tỷ trọng tiền mặt hợp lý và không mua đuổi trong các nhịp tăng mạnh. Ngưỡng hỗ trợ: 1760−1800.
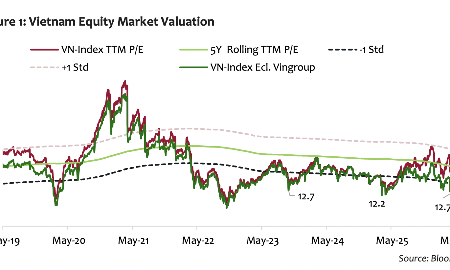
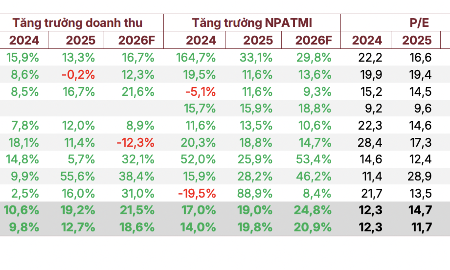
Về mặt định giá, P/E giảm về mức 14,7x (hấp dẫn so với mức trung bình dài hạn 17x). Với triển vọng năm 2026 khả quan, Mirae Asset giữ nguyên dự báo tăng trưởng lợi nhuận cho các doanh nghiệp niêm yết ở mức 20%, mức định giá hiện tại vẫn hấp dẫn cho tầm nhìn trung và dài hạn.
Bài liên quan

Giới chuyên gia dự báo kinh tế Trung Quốc tăng tốc nhẹ trong quý 3/2026

Đồng Nai đối thoại với doanh nghiệp Hàn Quốc, chú trọng thu hút đầu tư chất lượng cao
EL Nino cường độ mạnh: Nền nhiệt cao hơn trung bình, dự báo mùa đông ít ngày rét đậm
Cổ phiếu AI bị bán mạnh, trái phiếu có lấy lại vai trò "hầm trú ẩn"?
Dragon Capital: Thị trường hiện tại đã phản ánh phần lớn lãi suất, định giá đã trở về vùng đáy Covid
Mặt bằng định giá thị trường hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần dựa trên lợi nhuận 12 tháng gần nhất .
Trụ giằng co đỡ điểm số, cổ phiếu vừa và nhỏ tiếp tục nóng
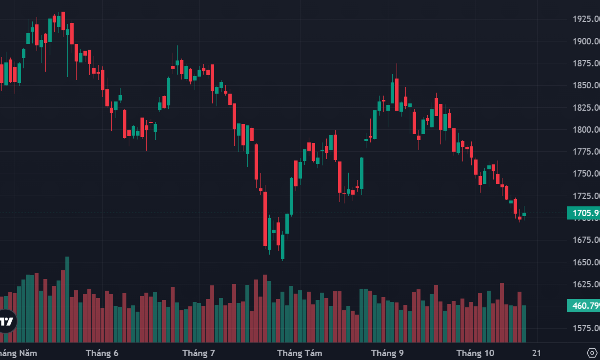
Áp lực bán rất nhẹ tiếp tục hỗ trợ bên mua chống đỡ tốt điểm số dù một lần nữa VN-Index có thời điểm để mất mốc 1700. Lần đầu tiên sau 8 tuần giá trị khớp lệnh sàn HoSE xuống dưới ngưỡng 10 ngàn tỷ đồng, nhưng số lượng cổ phiếu tăng giá lại nhiều áp đảo.
Chủ tịch Fed từ chối phát tín hiệu về đường đi của lãi suất
Trong lần xuất hiện vào ngày 16/10, Chủ tịch Cục Dự trữ Liên bang (Fed) Kevin Warsh không đưa ra tín hiệu về việc liệu Fed có tăng lãi suất trong cuộc họp tháng 10 này hay không...
Chuyên gia VCBF: Mức giảm VN-Index không phản ánh đầy đủ diễn biến các cổ phiếu, định giá đang quá rẻ
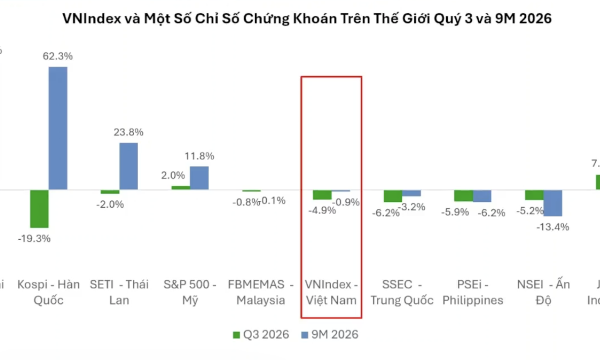
Diễn biến thị trường hiện tại cho thấy giá cổ phiếu của nhiều doanh nghiệp trên thị trường chưa phản ánh đầy đủ mức tăng trưởng lợi nhuận đã đạt được cũng như triển vọng kinh doanh trong thời gian tới.
MSCI đề xuất hạ xếp hạng Indonesia xuống nhóm thị trường độc lập
Ngày thứ Năm (15/10), công ty cung cấp chỉ số MSCI cho rằng thị trường chứng khoán Indonesia không còn đáp ứng yêu cầu để duy trì vị thế thị trường mới nổi (emerging market) và đề xuất thị trường này chuyển sang nhóm thị trường độc lập (standalone market)…





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...