


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cơ hôi mua tài sản tốt với giá rẻ trên thị trường chứng khoán đã tới gần hơn?


Với bài học đã diễn ra trong các chu kỳ lãi suất tăng trước đây, cơ hội mua tài sản tốt giá rẻ đang tới gần hơn.

Thanh khoản trên thị trường chứng khoán, chỉ báo nhạy nhất với lãi suất và thanh khoản hệ thống, đã giảm 70% về dưới 15 ngàn tỷ/phiên so với những tuần cao trào một năm trước. Đi sau thị trường chứng khoán, giao dịch bất động sản gần đây đã giảm mạnh và giá cũng ghi nhận giảm 10-15% ở nhiều khu vực và dự án vốn giao dịch sôi động 6-12 tháng trước.
Theo nhận định của SGI Capital, lãi suất, nếu tiếp tục tăng, sẽ ảnh hưởng lan tỏa tiếp tới tín dụng tiêu dùng và sức mua các mặt hàng tiêu dùng không thiết yếu như trang sức, điện thoại, điện máy…
Thị trường bất động sản sau giai đoạn tăng bùng nổ cả giá và thanh khoản nhờ môi trường lãi suất thấp đã dần bước vào giai đoạn dư cung kéo dài. Những đại dự án hạ tầng được triển khai nhờ huy động vốn từ quỹ đất TOD sẽ tiếp tục cung ứng nguồn cung mới và nếu ở mức giá bán tiếp tục ở mặt bằng cao so với thu nhập sẽ làm trầm trọng hơn tương quan cung cầu trên thị trường bất động sản những năm tới.
Dưới tác động của vòng xoáy này, những tổ chức và cá nhân với tỷ lệ vay nợ lớn, đầu tư/đầu cơ nhiều vào bất động sản sẽ sớm gặp khó khăn về khả năng toán. Do vậy, đà tăng của lãi suất, tình hình thanh khoản và nợ xấu trong hệ thống ngân hàng sẽ là các biến số cần đặc biệt lưu ý trong những tháng/quý tới.
Khối ngoại dù đã dừng bán, quay trở lại mua ròng nhiều thị trường chứng khoán khu vực nhưng vẫn kiên trì bán ròng tại Việt Nam đưa tỷ lệ sở hữu từ trên 20% vào 2021 xuống dưới 13%. Gần đây, ngoài những quỹ mở ETF lớn thì ngay cả những quỹ đóng lớn lâu năm và có hiệu suất đầu tư tốt cũng bắt đầu chịu áp lực rút vốn.
Trong chia sẻ gần đây của nhiều nhà đầu tư nước ngoài, dòng vốn nước ngoài chuộng hơn các mô hình kinh doanh mới hoặc các ngành nghề liên quan trực tiếp với A.I tại các thị trường khác, cùng với việc VN-Index quá tập trung vốn hóa vào một nhóm nhỏ cổ phiếu ở định giá rất cao đang là những lý do khiến dòng tiền ngoại tạm thời rút lui.
Hy vọng khi chính thức vào FTSE EM, một lượng vốn nước ngoài vào mua ròng sẽ như một cơn mưa xuất hiện vào giai đoạn thanh khoản khô hạn.
Mặc dù MSCI chưa đưa Việt Nam và watchlist như kỳ vọng, các cơ quan Chính phủ và Uỷ ban Chứng khoán đã có kế hoạch hành động với lộ trình cụ thể để giải quyết các nút thắt còn lại. Trong ngắn hạn, dòng vốn của thị trường chưa tích cực khi nhà đầu tư nước ngoài tiếp tục bán ròng hơn 15 nghìn tỷ đồng trong tháng 6 và hơn 80 nghìn tỷ đồng tính từ đầu năm. Các đợt phát hành và IPO cũng đã thu hút hơn 60 ngàn tỷ đồng trong sáu tháng qua.
Nhà đầu tư nội đã sử dụng tiền mặt còn lại trong tài khoản và cả vay margin để mua đối ứng những nguồn cung này khiến số dư tiền mặt giảm mạnh tại các công ty chứng khoán và tổng mức margin tính trên free float ước tính đã tăng lên ngưỡng vượt 14%, mức chưa từng thấy ở các thị trường chứng khoán lớn và khu vực.
Nhìn về bề nổi của định giá, thị trường chứng khoán Việt Nam với trọng số lớn là nhóm ngân hàng và một số bluechip… đã về vùng khá rẻ. Tuy nhiên, cổ phiếu có tính chu kỳ cao đi qua đỉnh tăng trưởng. Ngành ngân hàng đã đi hết một chu kỳ tăng trưởng nhanh kéo dài hơn 10 năm 2015-2026 và cao trào của tín dụng bất động sản những năm gần đây đưa tỷ lệ LDR vượt 115% và tổng tín dụng/GDP chạm 150% khiến lãi suất bật tăng đã đánh dấu sự kế thúc của chu kỳ này.
Phía trước là những khó khăn và thách thức để xử lý những mất cân đối thanh khoản mang tính cơ cấu đang lớn dần và lộ diện trong hệ thống ngân hàng. Đà tăng trưởng tín dụng sẽ chậm lại, nợ xấu tăng sẽ bắt đầu ảnh hưởng tới kết quả kinh doanh các ngân hàng những quý tới. Định giá cổ phiếu rẻ đi đang phản ánh tương quan này.
"Với bài học đã diễn ra trong các chu kỳ lãi suất tăng trước đây, cơ hội mua tài sản tốt giá rẻ đang tới gần hơn. Chúng ta sẽ tiếp tục ưu tiên quản trị tốt thanh khoản và kiên nhẫn chờ đợi các điều kiện quan trọng xảy ra trước khi tiến hành giải ngân quy mô lớn.
Dù mục tiêu và đòi hỏi mức lợi nhuận khi tham gia kênh tài sản rủi ro như chứng khoán luôn cao, nhưng quản trị rủi ro tốt sẽ luôn là ưu tiên số một và cũng là điều kiện cần giúp chúng ta đi qua giai đoạn khó khăn và tận dụng được các cơ hội lớn nhất trên thị trường chứng khoán", SGI Capital nhấn mạnh.
Bài liên quan



ASEAN ký hiệp định kinh tế số toàn khu vực đầu tiên trên thế giới

Thủ tướng đề xuất 3 định hướng chiến lược, mở không gian phát triển mới cho ASEAN
Thúc đẩy hợp tác kinh tế, đầu tư với các đối tác tại Hội nghị cấp cao Pháp ngữ
DragonIZ Hà Tĩnh khánh thành Trung tâm điều hành, hỗ trợ nhà đầu tư giải quyết các vướng mắc
Chứng khoán Pinetree lần hai lọt Top 10 dịch vụ bán lẻ tốt nhất
Tại bảng xếp hạng “Dịch vụ Bán lẻ tốt nhất Thị trường Chứng khoán Việt Nam 2026”, Pinetree xuất sắc được vinh danh ở hai hạng mục Top 10 “Dịch vụ bán lẻ tốt nhất 2026” và Công ty có “Chính sách chi phí giao dịch tối ưu 2026”.
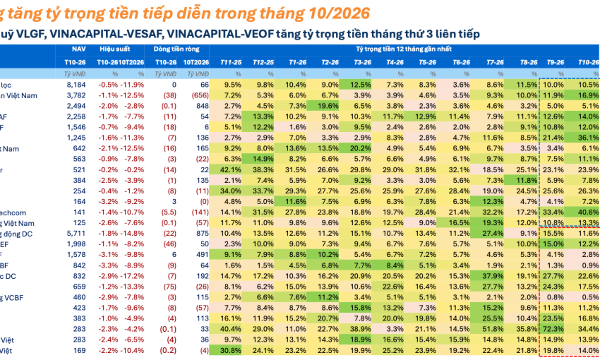
Nhiều quỹ lớn tiếp tục tăng tỷ trọng tiền mặt, phòng ngừa thị trường nhiều biến động
Có 20/37 quỹ mở tăng tỷ trọng tiền, thấp hơn so với 24/37 quỹ trong tháng 9. Tuy nhiên, động thái này vẫn xuất hiện ở nhiều quỹ có quy mô tài sản lớn, cho thấy các nhà quản lý quỹ chưa sẵn sàng gia tăng mạnh tỷ trọng cổ phiếu trong bối cảnh thị trường còn nhiều biến động.
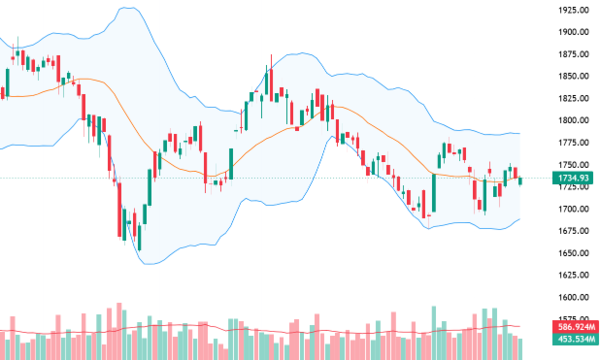
Xu thế dòng tiền: Vì sao thanh khoản “bốc hơi”?
Thị trường kết thúc hai tuần giảm liên tiếp bằng một tuần phục hồi biên độ nhẹ, VN-Index tăng cả tuần chưa tới 10 điểm tương đương 0,6%. Tình trạng lình xình yếu là do dòng tiền quá kém. Tổng giá trị khớp lệnh sàn HoSE chỉ đạt trung bình gần 10.659 tỷ đồng/phiên chưa bao gồm thỏa thuận. Đây là mức thanh khoản thấp kỷ lục kể từ tuần cuối tháng 1/2025.
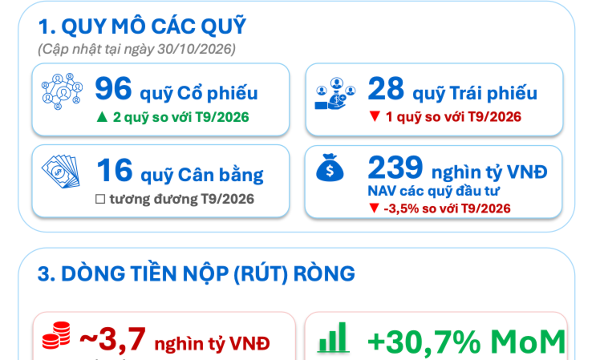
Các quỹ đầu tư rút tiền khỏi chứng khoán Việt Nam, tài sản ròng giảm 8.600 tỷ đồng
Việc phần lớn dòng tiền rút ròng tập trung ở các quỹ ngoại cho thấy áp lực rút vốn không chỉ xuất phát từ biến động ngắn hạn của thị trường trong nước mà còn phản ánh xu hướng điều chỉnh danh mục của các nhà đầu tư nước ngoài.
Nasdaq giảm điểm vì cổ phiếu Nvidia vẫn bị xả, giá dầu hoàn tất tuần giảm do dấu hiệu thừa cung
Dù vậy, chứng khoán Mỹ vẫn tăng điểm mạnh trong tuần này, còn giá dầu có tuần giảm thứ hai liên tiếp...



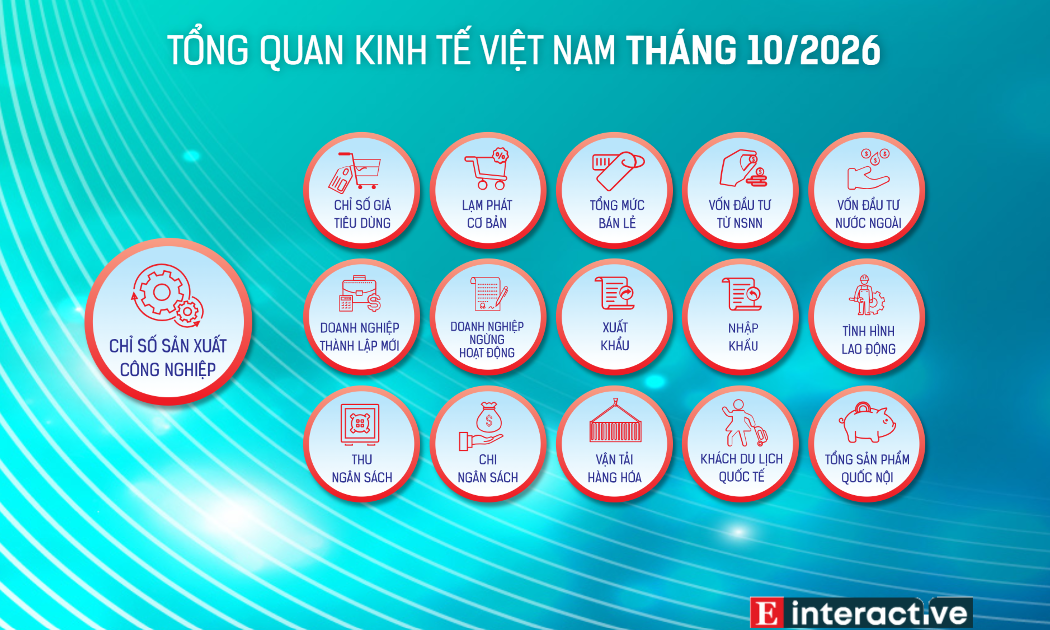

Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…





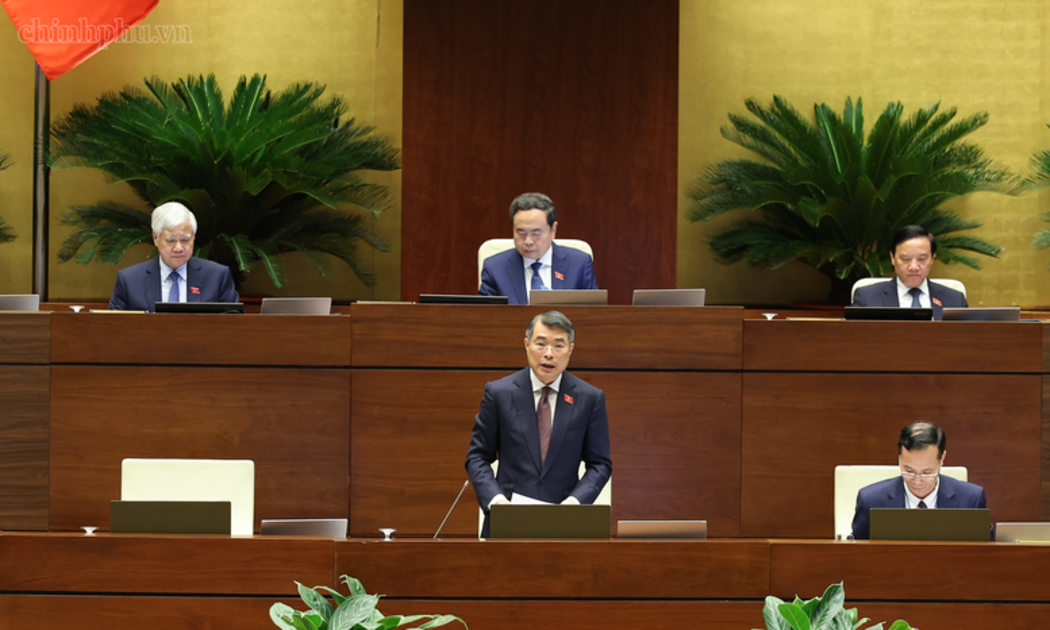
 Thủ tướng nhấn mạnh việc tạo một thể chế công khai, minh bạch và dễ thực hiện
Chính phủ sẽ chỉ đạo xây dựng các công cụ thu hút vốn đầu tư trung và dài hạn để tạo điều kiện, có các cơ sở và công cụ tài chính cho các nhà đầu tư như phát triển trung tâm tài chính tại Thành phố Hồ Chí Minh và Đà Nẵng. Đó là khẳng định của người đứng đầu Chính phủ.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...